最近孚日股份的股价走势,简直像自家车间里突然发现了一座锂矿。连续两天飙涨,偏离值干到22.68%,逼得公司赶紧挂出异动公告。说实话,你要是还以为这是一家只想把毛巾织出花的家纺企业,那就真错过了一场「主业岁月静好,副业烈火烹油」的精彩戏码。
引爆点其实就四个字:VC疯狂。
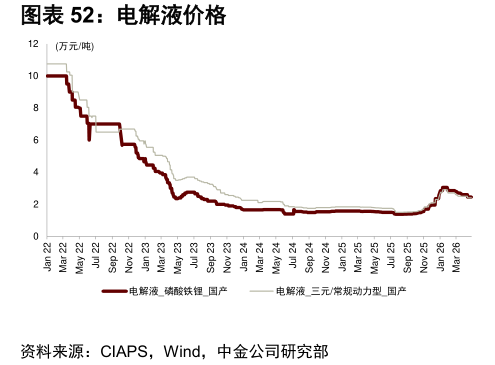
这里的VC不是维生素C,是锂电池电解液的关键添加剂碳酸亚乙烯酯。7月24日,VC报价直接窜到19.9万元/吨,一年新高,单月涨幅29.6%。国盛证券两份报告接力吹风:一方面下游锂电池8月排产环比又涨7.4%,美国、中东大储项目为了抢年底并网正疯狂备货;另一方面VC这玩意儿属于危险化学品,环保严、检修多,去年全行业产能约10万吨,今年底撑死也就12万吨,供给硬得像老面馒头,需求却软糯得像刚出锅的年糕——想吃就得高价抢。
孚日股份在其中的身位,相当微妙而性感。公司手里攥着1万吨精制VC年产能,国内前排,并且是依托自有氯碱化工原料往上吃整条产业链,这就好比别人开餐馆还得买菜,他家后门就种着无公害蔬菜基地,成本优势直接把同行按在成本线摩擦。一季报显示VC卖了1000吨,二季度销量和产能利用率都在明显改善,更关键的是2000吨技改项目预计今年10月投产——刚好赶上这波涨价盛宴的后半程。要是价格再挺两个月,报表弹性可能让「家纺」这俩字彻底沦为挂牌装饰。
有些老铁可能担心,是不是炒个概念就散场?看看互动易上,董秘还在诚实地说员工人数和营业收入小幅波动属正常,显然传统主业确实不温不火。但市场现在给孚日投票,投的不是毛巾的棉纱支数,而是VC产线的电流密度。上周纺织服饰板块整体跑输大盘,孚日却以10.32%的涨幅杀进前五,说明资金早就把它划进「锂电弹性标的」的池子里。国盛的报告把孚日和海科新源、华盛锂电并列推荐,某种意义上,这公司已经被开除了「纺织籍」。
当然,幽默归幽默,风险不会因为我会抖机灵就绕道走。VC价格能上天,也能半路迫降。如果下游电池厂旺季备货力度不及预期,或者同行新建产能爬坡速度快于预想,高企的报价随时可能松动。公司主业毕竟还是家纺,若海外订单出现波动,两头承压的局面也不是没可能。另外,短期股价积累的涨幅已经不小,追高的时候请务必掂量一下自己的心理按摩能力。
总而言之,孚日股份当前的逻辑硬核且直白:VC供需错配全年难解,公司产能卡位精准且成本碾压,业绩弹性像被压紧的弹簧。别被「家纺」这层毛衣迷惑,底下裹着的可能是条电池隔膜。在风险自担的前提下,这出「毛巾厂跨界打锂电」的喜剧,说不定还会加演几场。
#社区牛人计划# #盘逻辑:深度解析,理清投资思路# #锂电产业股活跃:行业进增长新周期# #炒股日记# #强势机会#
$孚日股份(SZ002083)$ $中电鑫龙(SZ002298)$ $狮头股份(SH600539)$
本文作者可以追加内容哦 !

