一、一周市场回顾
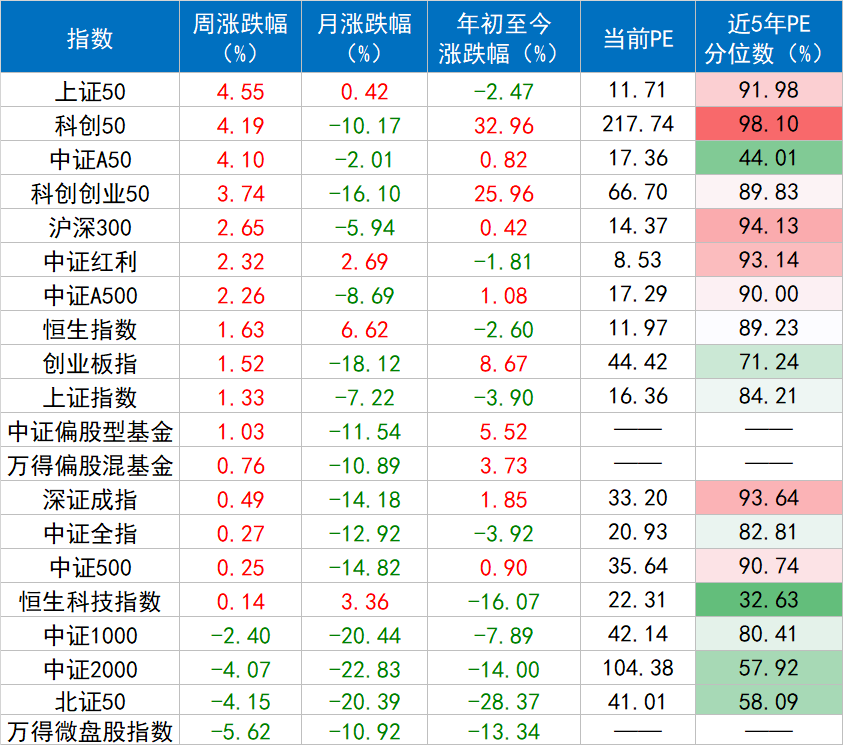
上周市场指数修复,量能收敛:三大指数在上周深跌后集体反弹修复。上证指数上涨1.33%,深证成指上涨0.49%,创业板指上涨1.52%,全周万得全A微涨0.22%,上周指数都得到了一定程度的修复,但是从全A平均股价来看,上周下跌了2.61%,上周并不存在明显的赚钱效应的修复。从成交额来看,上周日均成交额较上周减少0.14万亿,周五成交额缩至1.94万亿,市场成交活跃度进一步下降。
从风格来看,权重蓝筹与硬科技龙头修复、小盘题材继续走弱:上证50指数、沪深300指数、中证500指数领涨,分别上涨4.55%、2.65%、0.25%,中证1000指数、中证2000指数领跌,分别下跌2.40%、4.07%,万得微盘股指数下跌5.62%,中证红利指数上涨2.32%,上周市场延续价值防御为主、科技结构性修复为辅。
两融降速放缓,ETF逆势净流入:从杠杆资金来看,截至7月24日,沪深北两市两融余额降至26665.73亿元,上周共减少909亿,减少速度有所减缓;融资余额减少居前的行业为电子、机械设备、电力设备、基础化工、有色金属,其中净卖出额主要为电子行业,净卖出超220亿元。另上周沪深300ETF份额出现比较明显的净流入。
市场交易集中度出现下降:从本月市场成交集中度来看,市场前5%个股成交额集中度周三上升到54.36%,周五下降到51.03%;从行业来看,电子行业成交额一直大幅领先其他行业,上周下降到29.79%,上周三达到33.04%,上周公用事业、基础化工、电力设备、有色金属板块出现资金轮动。
资源与防御领涨,消费与地产链领跌:从申万一级行业来看,上周表现最好的前五个行业分别为:有色金属、石油石化、煤炭、电力设备、公用事业,分别上涨4.89%、4.84%、3.27%、2.71%、2.15%,多为低位价值与防御板块;上周表现最差的五大行业为:综合、建筑材料、传媒、纺织服饰、房地产,分别下跌8.09%、7.12%、5.37%、4.20%、3.31%。
二、估值分位数
三、大事追踪
证监会主席线下调研券商营业部、召开投资者座谈会议
证监会主席线下调研券商营业部、召开投资者座谈会议,全方位听取市场诉求,出台一揽子稳市微调举措。重点优化两融平仓规则、收紧高位题材异常交易监管、引导长线资金入市、规范大股东减持节奏,意在缓解市场恐慌情绪、遏制被动平仓踩踏。上述举措出台后,上周A股在前期连续调整后呈现震荡企稳走势。
美国 6 月 CPI 环比大幅下行
美国 6 月 CPI 环比大幅下行,通胀粘性边际减弱,市场下调美联储年内加息概率至 35% 区间。叠加美国初请失业金人数回落但整体就业降温,投资者预期 7 月议息会议美联储维持利率不变,9 月加息空间收缩。10 年期美债收益率震荡回落至 4.32% 附近,美元小幅走弱,北向资金回流 A 股,全球高估值成长资产估值压力阶段性舒缓。
美伊地缘冲突再度反复
美伊地缘冲突再度升级,霍尔木兹海峡油轮接连遇袭,航运通行受限,国际原油价格一举突破 100 美元 / 桶大关。中东低烈度冲突持续拉扯能源供给预期,地缘避险情绪升温,黄金同步创下阶段新高。原油、贵金属走强直接传导至 A 股油气、有色板块,周期资源赛道迎来阶段性上行行情,全球避险偏好抬升。于美东时间7月24日特朗普命令美军当天不要对伊朗发动打击,此前美军已经连续13天袭击伊朗。
美国依据301条款对数十国加征10%-12.5%关税,7月24日生效
美国贸易代表办公室7月23日发布公告,以所谓""为名对数十个国家和地区加征10%至12.5%的关税,替代即将到期的全球进口关税,7月24日(美东时间)生效。外交部发言人林剑7月24日回应表示,中方反对各种形式的单边关税措施,关税战、贸易战不符合任何一方利益。点评:另一方面,海关总署表示中美关系新定位为经贸发展提供稳定预期,对美进出口4月由降转增、5-6月持续扩大,中美经贸磋商已同意成立政府间贸易理事会和投资理事会。关税扰动与磋商缓和并存,短期不改中美经贸关系边际企稳的方向。
AMD "Advancing AI 2026"大会:率先用上台积电2nm,发布Venice CPU与MI455X
7月22-23日AMD在旧金山举办年度旗舰AI大会,正式发布代号"Venice"的第六代EPYC 9006系列服务器CPU(Zen 6架构),并率先采用台积电2nm工艺(比苹果更早用上),同时亮相新一代Instinct MI455X AI加速器。点评:AMD在CPU/GPU技术路线上的持续突破,印证了AI算力"超级周期"下先进制程需求的确定性,台积电2nm量产爬坡的产业链景气度得到进一步验证。
台积电加码亚利桑那千亿美元投资,AI"多年需求超级趋势"延续
台积电CFO黄仁昭表示,随着客户"多年需求超级趋势"持续显现,公司正全力加速亚利桑那州工厂产能爬坡,并大幅扩大在美投资,美国总投资额提升至2650亿美元。点评:作为AI产业链最上游,台积电持续加码资本开支为全球AI景气度提供强力背书,与上周A股半导体设备、算力硬件的反攻逻辑相互印证。
四、大势研判
上周市场在前期快速调整后波动幅度有所收窄,科技板块下跌动能较前期减弱;市场成交额回落至2万亿以下,交易活跃度有所下降。展望本周,需重点跟踪两大变量:一是长鑫科技7月27日上市对市场资金与情绪的影响;二是美联储7月28-29日议息的政策信号。市场后续走向将取决于上述变量的实际落地情况。
风险提示:本材料中的观点和判断仅供参考,不构成投资建议或承诺。基金有风险,投资需谨慎。当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。请仔细阅读基金合同、基金招募说明书和基金产品资料概要等产品法律文件,充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。
本文作者可以追加内容哦 !

