各位投资者朋友:
连日美股整体呈现大盘分化、科技走弱、价值防御板块走强的格局,截至昨晚收盘,纳指五个交易日连续下行走势偏弱,半导体产业链成为本周资金抛售的核心方向;而道琼斯工业平均指数依靠传统红利、金融板块支撑连续走强。短线资金延续切换,本周又来到月度利率决议公布时刻,加之多个科技龙头财报扎堆披露,在不确定因素累积之下,市场整体风险偏好有所下行。
宏观流动性方面,10年期美债收益率这几日再震荡走高,对高估值板块有所压制。今晚,也就是北京时间周四凌晨2点,美联储将公布7月利率决议,美联储主席沃什则将按惯例随后主持召开新闻发布会。虽然目前市场普遍预期本月加息概率不高,但年内降息的概率也接近落空。同时,相关官员偏鹰或偏鸽的表态或将直接给市场带来短线推力。
由于沃什上台以来通过放弃前瞻指引、调整政策观测框架、保留政策灵活度,系统性抬高了市场对美联储利率路径的预判成本与不确定性。在信息不对称、多空分歧放大的环境中,有些资金出于风控需求,演化形成决议窗口期前置避险、会议落地后再做仓位回补的交易习惯。每月一次的利率决议给市场带来的不确定性影响有所加大,高估值资产受该资金流动冲击最为显著。
AI叙事方面,这两周市场最关注的头部云厂商财报,上周搜索云巨头率先披露二季度财报,虽然订单储备充足验证AI云需求真实存在,全年AI资本开支继续上调,但二季度自由现金流转负,也引发巨额算力侵蚀盈利的担忧,加上算力巨头为OpenAI 2500亿美元数据中心项目提供融资担保的消息发酵,市场担忧商业化落地不及预期,算力投入持续性存疑,这些问题都需要更多财报数据的验证。
当下市场对科技企业业绩、行业景气度的评判标准持续收紧,面对各类利空消息资金反应极度敏感,但我们认为并不会由此开启无差别的持续杀估值行情,市场只是告别普涨行情,走向精细化估值定价。
拉长投资周期来看,股价的长期走势永远由上市企业自身内在价值决定,短期政策与资金炒作只能阶段性扰动行情。短期之内,市场情绪、杠杆资金、政策调整会持续拉扯股价,行情波动会维持在较为剧烈的状态,容易引发投资者对熊市、全球板块联动下跌的恐慌。但拉长周期视角,产业基本面、企业盈利才是支撑科技板块估值的核心根基,短期杠杆收紧带来的估值波动属于市场自我调节,不会彻底扭转优质科技企业长期价值走向。
盘面上,我们看到前期累积巨大涨幅的长久期AI硬件资产估值受压制最为明显,而盈利稳定、现金流扎实的软件、消费类科技标的防御性更强,进一步加剧了AI板块内部分化。市场不同投资者的交易逻辑存在明显分化:部分投资者博弈周期反转、困境反转行情,一旦板块出现下跌,比如存储板块回调,就会直接卖出持仓,这也就造成了硬件板块股价短期波动剧烈的现象,本质是市场短期交易情绪和产业长期成长逻辑之间的分歧。如果长期看好AI产业发展确定性,认可全球算力建设会带动上游设备开启长达五年的持续扩产周期,拉长时间维度来看,当前板块的估值就不会显得昂贵,值得长期耐心持有。
回顾互联网、云计算过往行情,赛道上涨后阶段性回调、市场滋生长期悲观预期是较为普遍的现象,不曾扭转产业主线。AI长期成长空间充足,产业链实地调研未观测到真实需求萎缩,行业基本面并未出现实质性恶化,市场担忧的算力过剩、AI增速放缓均是远期层面的情绪担忧。我们在组合上,整体上依旧维持产业底仓,同时针对AI内部结构优化调整,依靠标的筛选平滑板块波动,保留护城河深厚的龙头,相对增加现金流与长期盈利稳定的标的比重,减少高波动中下游资产。
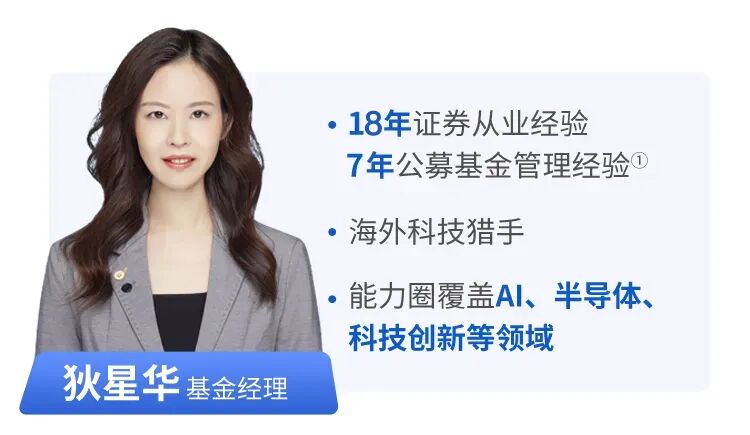
注:狄星华简历:18年证券从业年限,7年公募基金管理经验,CFA,上海大学世界经济学硕士。历任道琼斯咨询(上海)有限公司分析师,易唯思商务咨询有限公司高级分析师,国海富兰克林基金管理有限公司高级研究员。现任国海富兰克林基金管理有限公司国富全球科技互联混合(QDII)基金的基金经理兼高级研究员。风险提示:本材料不作为任何法律文件。本公司承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩及其净值高低并不预示其未来业绩表现。基金管理人所管理的其它基金的业绩并不构成对本基金业绩表现的保证。本基金管理人提醒投资者基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险和本金亏损,由投资者自行承担。投资者投资于本公司基金前应认真阅读相关的基金合同和招募说明书等文件,了解所投资基金的风险收益特征,并根据自身风险承受能力选择适合自己的基金产品。敬请投资者注意投资风险。
本文作者可以追加内容哦 !

