传统意义上的七月酒店旺季,更像是行业一轮全方位的压力测试。曾经支撑行业高速发展的供需缺口、信息不对称定价、粗放式加盟扩张三大底层逻辑全部失效。
监管约束无序涨价、海量供给稀释客流、消费者掌握定价话语权、技术革新重构服务流程、多元营收补齐盈利短板,五大变量共同塑造住宿行业全新的发展底色。
文 | SOSO
七月向来是国内酒店行业传统暑期旺季起点,亲子游、研学出行、跨省避暑叠加音乐节、地方文旅活动流量,本应是住宿行业全年收益最稳固的窗口期。
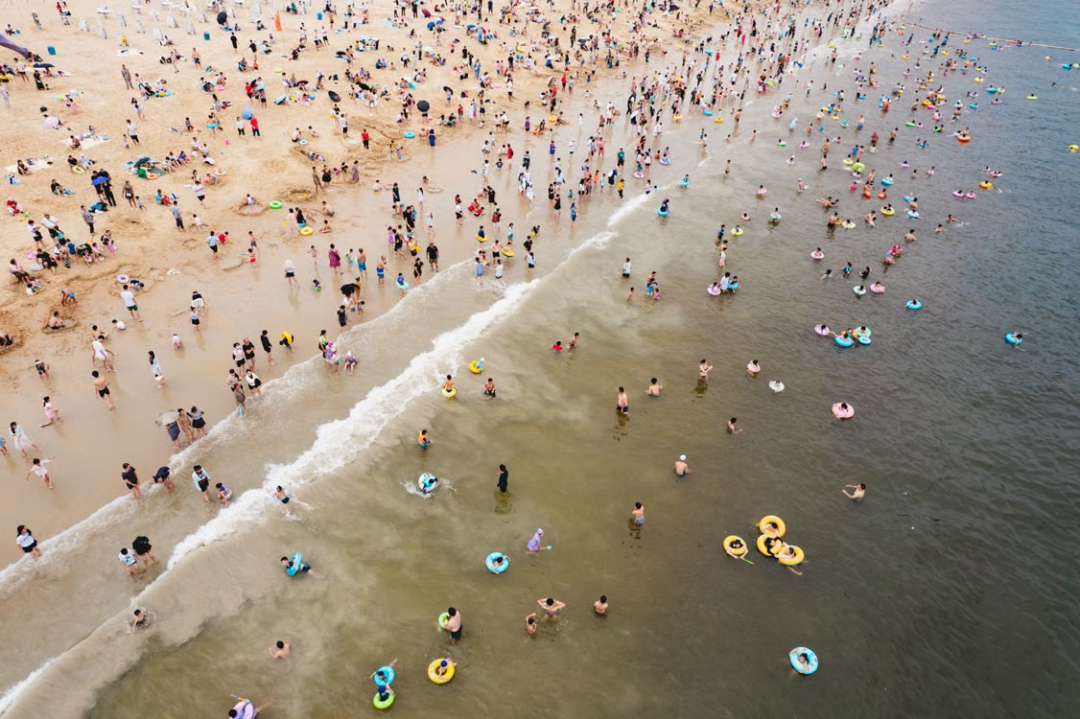
但从今年七月的酒店市场来看,却彻底跳出了往年 “旺季必涨价、房源必紧缺、门店躺赚营收” 的固有剧本,供给过剩、监管收紧、服务内卷、国际品牌本土化加速等多重热点集中爆发,行业正在完成从规模扩张到价值深耕的关键转型。
在本篇文章里,次方点评将结合七月全行业一线动态、政策落地、品牌动作与终端市场数据,拆解这次旺季变局之下,酒店从业者必须看懂的底层逻辑与生存路径。
酒店刺客退场,
监管与供给双向锁死溢价空间
往年一到七月暑期,青岛、西安、大理、威海、淄博等热门文旅城市酒店房价动辄翻倍甚至数倍上涨,隐形消费、临时退单加价、预订后单方面毁约改价等乱象常年被消费者诟病,“酒店刺客” 成为暑期出行高频负面词条。但进入2026年暑期,多地市场监管部门提前出台住宿行业价格管控细则,直接掐断无序涨价的行业旧路径。
山东、贵州、陕西、江苏多地明确划定暑期酒店房价涨幅红线,规定旺季单房源最高涨幅不得超过基准价的50%至60%,基准价统一以门店节前7天全平台公示成交价为准,严禁临时修改标价、设置霸王退改条款、强制捆绑早餐与停车收费。针对音乐节、赛事、网红打卡地周边民宿与连锁酒店突击抬价行为,市场监管部门开启常态化巡查,已有数十家违规门店被立案处罚并公示名单,违规成本大幅拉高,靠信息差收割旺季客流的盈利模式基本失效。
供给端的海量扩容是定价权转移的核心内因。2023至2026三年间,国内客房数15间以上合规酒店总量从31.2万家飙升至41.9万家,整体增幅突破30%,大量存量物业改造、连锁品牌下沉新店、乡村民宿批量入市,彻底打破暑期短期供需缺口。
行业监测数据显示,2026年七月全国酒店暑期整体均价同比下滑5%至8%,即便是景区核心商圈门店,满房率能够维持往年水平,但单房收益很难复刻前几年翻倍涨价的收益水平。消费者比价意识全面觉醒,多平台横向对比、翻看千条真实评价再下单成为常态,客源选择权牢牢握在用户手中,单纯依靠地段与旺季时段红利的门店,客流流失速度肉眼可见。
从终端市场反馈来看,今年暑期游客出行结构发生明显变化,同程旅行暑运数据显示七月出行人群与亲子家庭占比达到67%,这类客群对住宿预算敏感度极高,更愿意选择城市近郊、地铁沿线高性价比连锁酒店,主动规避景区内溢价房源,进一步压缩核心景区酒店的定价底气。旺季不再是躺赚窗口期,反而变成门店口碑大考,一旦出现服务瑕疵、标价不符问题,极易在社交平台发酵负面评价,长期影响OTA评分与后续订单转化。
24小时退房制破局传统规则,
内卷还是革新?
七月酒店行业最具话题度的行业事件,莫过于沁住连锁在重庆、西安、贵阳等西南多城门店全面推行 “24小时随心退房” 制度,彻底颠覆酒店行业沿用数十年的 “14点入住、12点退房” 行业通用标准。品牌规则简单直白:客人任意时段办理入住,往后顺延24小时即为免费退房时间,晚间八点入住,次日晚八点正常退房,无需额外加收半日房费。
该举措一经落地迅速引发全行业两极化争论。
支持方认为,传统退房规则本身是行业历史惯性产物,大量晚到旅客、深夜抵达的中转旅客,常常只入住数小时却支付全天房费,用户体验极差。24小时退房能够精准匹配差旅、中转、短途过夜客群真实需求,用差异化服务打破同质化竞争,在七月暑期客源争夺中快速抢占流量,新店品牌曝光与复购率能够快速提升。
而大批资深酒店运营从业者公开表态反对,直言该模式会打乱客房保洁排班、布草周转节奏、前台人力排班,拉长客房空置周转间隔,压缩单日可售房量,极易引发全行业恶性价格内卷,倒逼所有品牌被动跟进,最终全行业利润被持续稀释。
次方点评观察发现,该模式并非无底线让利,品牌后台会通过大数据筛选门店区位:优先布局高铁站、汽车站、夜市商圈、跨省中转枢纽门店,这类点位晚到客流占比超40%,24小时退房带来的订单增量,完全可以覆盖客房周转效率下降带来的损失;而纯景区度假门店并未同步上线该规则,品牌本身做了场景化区分。
这一争议事件本质上折当下酒店行业的核心矛盾:存量市场饱和之下,品牌想要破圈,要么做产品差异化,要么做服务差异化,传统标准化运营的舒适区已经无法支撑新品牌突围。
无独有偶,希尔顿在七月官宣再度升级与日间客房服务商ResortPass的合作,开放全国多家酒店大堂、客房、泳池、健身区域日间分时售卖,不住宿也可按小时购买酒店空间使用权,同样是跳出 “一晚一房” 传统售卖逻辑,挖掘酒店空间的碎片化营收潜力。无论是24小时退房还是分时客房,都指向同一个行业趋势:酒店售卖的核心不再只是过夜床位,而是可灵活拆分的空间与服务权益。
国际巨头加速本土化,
中外酒店品牌开启存量市场正面厮杀
七月中下旬,洲际、雅高、希尔顿三大国际头部酒店集团接连释放在华扩张重磅计划,一改前几年审慎收缩的策略,针对性推出适配国内中端下沉市场的全新子品牌,本土连锁品牌与国际品牌的竞争从一二线城市下沉至三四线文旅小城。
7月15日洲际酒店集团与新希望地产签约,丽晶酒店正式落地成都,加码西南高端度假酒店市场;前一日希尔顿旗下全新中端品牌Tempo by Hilton正式进入亚太区域,首批签约项目全部落位国内新一线与旅游地级市;雅高集团更是明确中长期规划,计划2031年将中国市场酒店数量翻倍至1600家,重点发力中端刚需住宿赛道。据媒体统计,2026上半年全国新增3500余家酒店、超31.6万间新增客房之中,本土连锁品牌占比高达90.4%,国际品牌新增门店仅占9.6%,本土品牌依靠加盟模式、轻量化改造、快速拓店牢牢占据下沉市场基本盘。
两大阵营的竞争逻辑出现明显分化:国际品牌主打品牌调性、会员体系互通、高端度假场景打造,发力长住客、企业协议客、出境回流高净值客群;本土连锁则深耕单房成本管控、社区化门店运营、新媒体私域流量转化,单房造价普遍比同档位国际品牌加盟店低20%至30%,投资回本周期更短,更适配中小投资人的预算需求。
值得注意的是,七月国际酒店集团集体启动大规模数字化技术迭代,万豪投入十亿美元级资金升级全球分销与收益管理系统,依托 AI 算法自动调控多渠道房价、库存分配;海外头部酒店管理SaaS服务商Mews宣布裁员15%,全部资源倾斜研发原生AI酒店管理系统,用智能巡检、自动客诉处理、能耗智能管控缩减线下人力岗位,以技术替代人工压缩运营成本。海外行业的技术变革,也正在倒逼国内连锁品牌加速无人前台、自助入住、客房智能管控的落地,七月多家头部本土酒店集团更新硬件采购清单,前台无人化改造成为新店标配,人力成本管控正式进入行业硬性考核指标。
酒店非房费收入成为盈利第二曲线
七月初,第七届中国绿色饭店消费季山东站在泰安正式启动,中国饭店协会牵头发布2025住宿业绿色发展数据报告,推动全国酒店落实节水节电、一次性用品按需取用、餐厨垃圾资源化处理、客房布草自愿换洗等绿色经营规范,美团同步上线绿色饭店专属流量扶持专区,对获评绿色标识的门店给予曝光倾斜与佣金减免中国饭店协...。
政策端持续引导住宿行业脱离粗放式经营,从能耗、耗材、供应链环节压缩隐性成本,在客房利润变薄的大环境下,精细化节流成为门店提升净利润最直接的方式。
单一依靠房费营收的酒店抗风险能力正在持续下降,七月暑期大量门店开始试水“酒店+ X”多元变现模式。依托暑期亲子客流,城市酒店增设手工研学、泳池派对、儿童托管半日套餐;景区度假酒店联动周边景区推出门票+住宿套票、房车露营联动产品;商务型酒店挖掘会议室租赁、企业团建、下午茶外卖、礼盒伴手礼销售等新增收入。
部分高端酒店将会员积分与邮轮、境外短途旅行权益打通,希尔顿荣誉客会积分可兑换远洋邮轮行程,打破住宿场景边界,拉长会员生命周期价值。
次方点评调研多位酒店投资人获悉,现阶段优质门店非房费收入占比可以稳定提升至15%至25%,在出租率波动的淡季月份,餐饮、会务、体验服务能够有效对冲房价下行带来的营收缺口。反观只做客房售卖、无任何附加服务的纯刚需酒店,在暑期旺季过后极易陷入价格战泥潭,只能依靠降价维持基础入住率。
结语
传统意义上的七月酒店旺季,更像是行业一轮全方位的压力测试。曾经支撑行业高速发展的供需缺口、信息不对称定价、粗放式加盟扩张三大底层逻辑全部失效。监管约束无序涨价、海量供给稀释客流、消费者掌握定价话语权、技术革新重构服务流程、多元营收补齐盈利短板,五大变量共同塑造住宿行业全新的发展底色。
次方点评认为,未来酒店行业不会再出现全员普涨红利,细分场景、精准客群、成本管控、数字化运营、口碑私域将决定一家门店能否穿越淡旺季周期。无论是品牌方、门店运营者还是行业投资人,都需要跳出旺季赚快钱的固有思维,把精细化运营作为长期核心竞争力。
当暑期不再是收割季,而是修炼内功的练兵场,整个酒店行业才能真正摆脱内卷内耗,走向高质量可持续的长期发展。
本文作者可以追加内容哦 !

