当下市场科技硬件巨震,部分投资者也在急于找投资性价比更好的方向。港股互联网7月以来表现活跃,往前回顾2026年以来,港股互联网板块经历了深度调整。从年初第一个交易日1月2日收盘价1,043.26点下跌至7月24日收盘价721.10点,中证港股通互联网指数下跌30.88%;那么现在投资AI应用端港股通互联网,胜率到底高不高?
一、估值:确实便宜,还是“便宜有便宜的道理”?
截至7月27日,中证港股通互联网指数市盈率PE(TTM)仅19.33倍,位于近10年5.54%分位点的历史底部区间。这意味着什么?意味着在过去十年里,这个指数只有不到6%的时间比现在更便宜。
横向对比来看,港股互联网的估值优势更为突出。截至7月27日:
恒生科技指数PE-TTM为22.69倍,处于近十年32.27%分位
科创50指数PE-TTM为219倍,处于近十年98.81%分位
创业板指PE-TTME为44.63倍,处于近十年57.73%分位
纳斯达克指数PE-TTM 33.48倍,处于近十年25.48%
但请注意:便宜不等于马上会涨。估值低只说明下行空间有限,不代表上行驱动力已经到位。我们需要进一步分析:为什么这么便宜?压制估值的因素是否正在解除?
压制港股互联网估值的三重压力在6月达到顶峰:
海外流动性收紧预期:美联储、欧洲及日本央行短期内难以大幅转向宽松
国内居民端信用修复节奏偏慢
A股AI硬件方向的极致拥挤——吸走了绝大部分市场流动性
但进入7月,不利因素有所改变。7月1日,海外巨头出售闲置AI算力的消息引发全球半导体恐慌,费城半导体指数大跌,A股AI硬件板块出现踩踏式回调。资金被迫从高位撤离,开始回头寻找低位价值资产 。
小结:从估值维度看,港股通互联网确实处于历史底部区域,安全边际充足。但估值修复需要催化剂,这个催化剂正在路上。
二、大厂AI应用发展及盈利现状:从"军备竞赛"到"商业闭环"
(一)腾讯控股:生态壁垒+模型追赶,AI Agent战略清晰
1. 模型能力快速追赶
腾讯混元第三代大语言模型Hy3于2026年7月6日正式发布,关键突破在于:
智能体能力显著提升,幻觉率大幅降低,定价极具竞争力
2. 商业化进展超预期
根据腾讯2026年一季报(数据来源:财联社,2026年5月13日):
Hy3 preview Token调用总量已超过上一代模型的10倍
代码和智能体场景增长尤为明显,WorkBuddy、CodeBuddy及QClaw等应用中相关Token调用量增长超过16.5倍
在OpenRouter平台,Hy3 preview结束限免期后,日Token用量和周Token调用量仍保持榜首
3. 产品矩阵形成协同
腾讯AI战略的核心在于"模型-工具-场景"闭环:
WorkBuddy:国内最受欢迎的AI办公智能体,截至2026年7月跨平台月活达2000万,日活突破1300万(数据来源:易观分析,2026年7月)
腾讯元宝:接入DeepSeek后以日更级速度迭代,支持混元、DeepSeek双模型及多模态功能,成为微信AI Agent核心载体
微信生态:计划2027年Q3在微信上线AI Agent交互界面,将十亿级移动入口转化为AI服务入口
(二)阿里巴巴:进入规模商业化周期
1. AI云业务成为新增长引擎
根据阿里巴巴2026财年Q4及全年财报(数据来源:财联社,2026年5月13日):
阿里云外部商业化收入中,AI相关产品收入占比首次突破30%
阿里云收入同比增长38%,较2024年5%-10%的增速区间实现显著提速
阿里全栈AI技术投入已正式跨越初期培育阶段,进入正向的规模商业化回报周期
2. 产品生态全面布局
通义千问:与淘宝全面打通,正式上线AI购物功能,用户可通过千问App完成商品挑选、对比及下单购买
企业级Agent平台"悟空":已于2026年5月逐步规模化放量
AI店小蜜:电商行业首个具备售前、售后办事能力的客服Agent,商家接入后平均转人工率下降
(三)百度:文心大模型持续迭代
1. AI业务成为核心收入来源
根据百度2026年一季报(数据来源:兴证海外,2026年6月17日):
AI驱动业务收入达136亿元,占百度总营收的52%,首次超过一半
AI云业务同比增速达到79%
文心大模型5.1采用"多维弹性预训练"技术,仅以业界同规模模型约6%的预训练成本,达到基础效果领先水平,并登上LMArena搜索榜国内第一
(四)快手、小米:端侧AI与大模型融资双轮驱动
1. 快手可灵大模型获外部融资
2026年7月,快手旗下可灵大模型完成首次外部融资,本轮增资上限约30亿美元,对应投后估值约180亿美元,快手持股摊薄至约68.33%后仍为控股股东,腾讯、阿里云、百度均参与了本次投资(数据来源:财联社,2026年7月16日)。可灵AI 3.0生成的"棒球现场特效"视频在国内外社交平台传播,带动可灵AI登顶42个国家和地区App Store总榜。
2. 小米端侧AI获备案
2026年7月15日,工业和信息化部正式对外公布了首批通过生成式人工智能服务备案的手机端大模型名单,苹果、华为、OPPO、vivo、小米、三星及中兴七家国内外主流终端厂商的AI大模型于2026年7月8日同日获得备案编号(数据来源:财联社,2026年7月16日)。小米预计2026年7-8月发布澎湃OS 4,实现端侧AI系统集成。
三、港股市场资金面分析
1. 政策支撑力度空前
央行行长明确表态,后续会进一步提升外汇储备在香港市场的资产配置比例,为南向资金持续布局港股提供坚实政策支撑(数据来源:财联社,2026年7月13日)。中央站在战略全局的高度,2023年中央金融工作会议明确要求巩固和提升香港国际金融中心地位。
2. 市场流动性:日均成交额维持高位
2025年至2026年港股市场日均成交额约2023亿港元,流动性充裕(数据来源:Wind,截至2026年7月27日)。港股通互联网指数成分股中,腾讯、阿里、美团、小米等权重股日均成交额均超10亿港元,可容纳大规模资金进出。
四、风险提示:三大不确定性需警惕
(一)美联储政策超预期收紧
若美国通胀数据持续超预期,美联储可能在2026年内加息,导致美债收益率走高、美元走强,全球资金回流美国,港股流动性受到冲击。
(二)AI商业化进度不及预期
尽管头部大厂AI业务收入占比快速提升,但整体仍处于早期阶段。根据The Information数据(2026年2月),OpenAI和Anthropic的年化收入分别约为250亿美元和140亿美元,但预计最早在2028年扭亏为盈,OpenAI则要到2030年。若AI应用端商业化进度持续滞后,可能导致硬件投资回报率下降,进而影响整个AI产业链估值。
(三)地缘政治风险
美国对华芯片关税决定虽推迟至2027年,但中美科技竞争长期趋势未变。若地缘政治风险升级,可能影响港股科技企业的供应链和市场预期
五、投资策略
对于普通投资者而言,借助被动指数产品一键布局港股互联网龙头,相当于用“一篮子”组合平滑单一个股的高波动风险,既能低门槛分享中国核心资产成长红利,又避免选股择时难题。被动指数产品费率低廉、透明度高,且港股估值洼地效应显著,长期定投可摊薄成本,是把握数字经济脉搏的高效工具。
太平中证港股通互联网指数型证券投资基金是一只被动指数型基金,跟踪指数为中证港股通互联网指数,风险等级R3(中风险),前面直播中给大家聊过这个指数主要聚焦于港股通标的中的互联网龙头公司,当前AI商业化路径已经清晰,布局港股互联网可以关注我们家的太平中证港股通互联网指数。
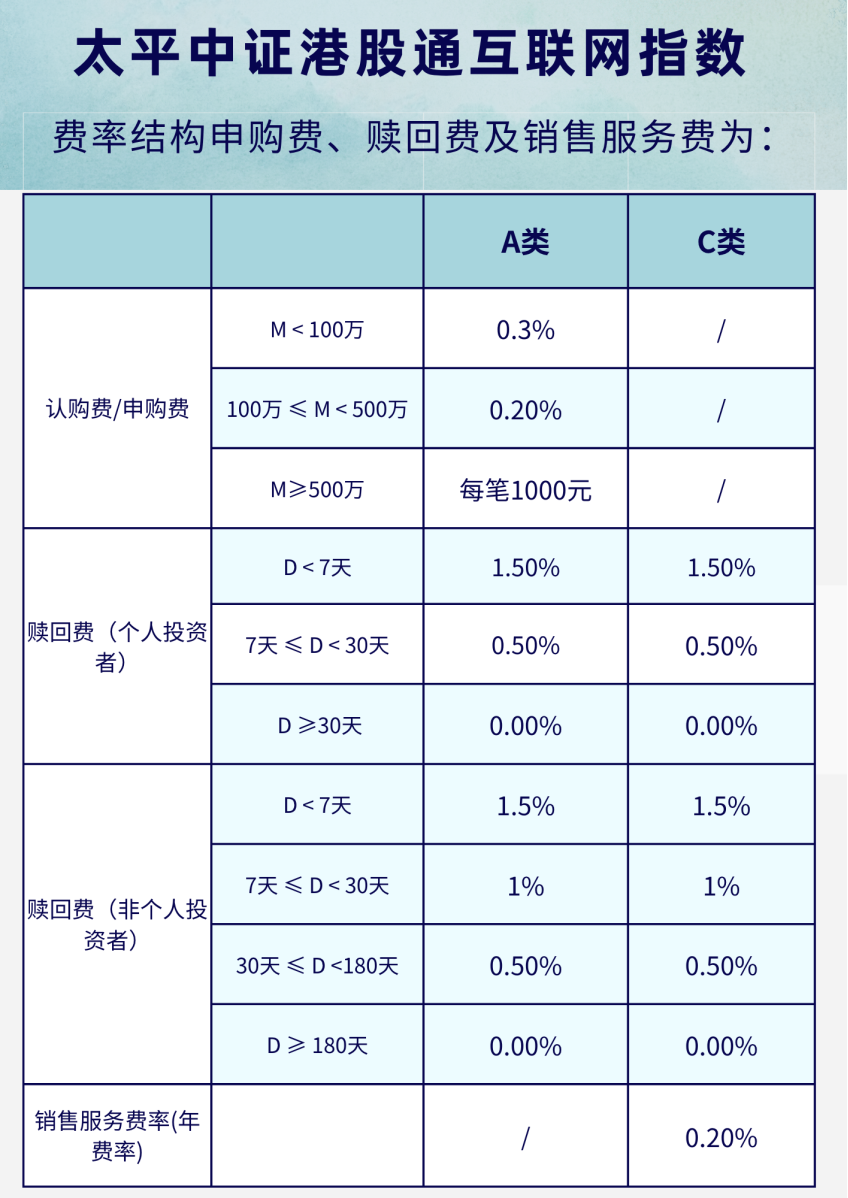
产品费率:
风险提示:基金投资有风险,投资需谨慎。太平中证港股通互联网指数风险等级为R3,适合风险承受能力C3及以上的投资者,该风险等级为太平基金管理有限公司对本产品的评定结果(若基金销售机构对该产品评定的风险等级与本公司不一致的,以基金销售机构评定的风险等级结果为准,但请注意基金销售机构对本产品的风险等级评定结果不得低于基金管理人的评定结果)。购买基金前,请您务必阅读相关基金法律文件及了解自身风险承受能力。本基金投资于证券市场,基金净值会因证券市场波动等因素产生波动。我国证券市场发展时间较短,不能反映证券市场发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。本基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金管理人与股东之间实行业务隔离制度,股东并不直接参与基金财产的投资运营。
本文介绍的内容及观点仅供参考,不构成太平基金对投资者的任何投资建议,且相关观点具有时效性,请投资者理性审慎参考。
该文内容仅限于基金管理人与合作平台开展宣传推广之目的,未经本公司许可,任何第三方机构不得单独摘引、截取或以其他不恰当方式传播。
本文作者可以追加内容哦 !

