市场表现
截止本周五收盘,上证指数上涨0.47%、深证成指下跌1.42%、万得全A下跌0.05%、科创50下跌8.46%、创业板指下跌3.93%、沪深300下跌1.31%、中证500下跌0.51%、中证1000上涨1.14%。
(数据来源:万得资讯,数据区间:2026.07.27-2026.07.31)
行业表现

本周申万一级31个行业中
涨幅前三的行业:传媒12.81%、社会服务9.69%、商贸零售8.53%
跌幅前三的行业:通信-10.39%、电子-8.77%、机械设备-0.80%
(数据来源:万得资讯,申万一级行业,数据区间:2026.07.27-2026.07.31)
观点速递
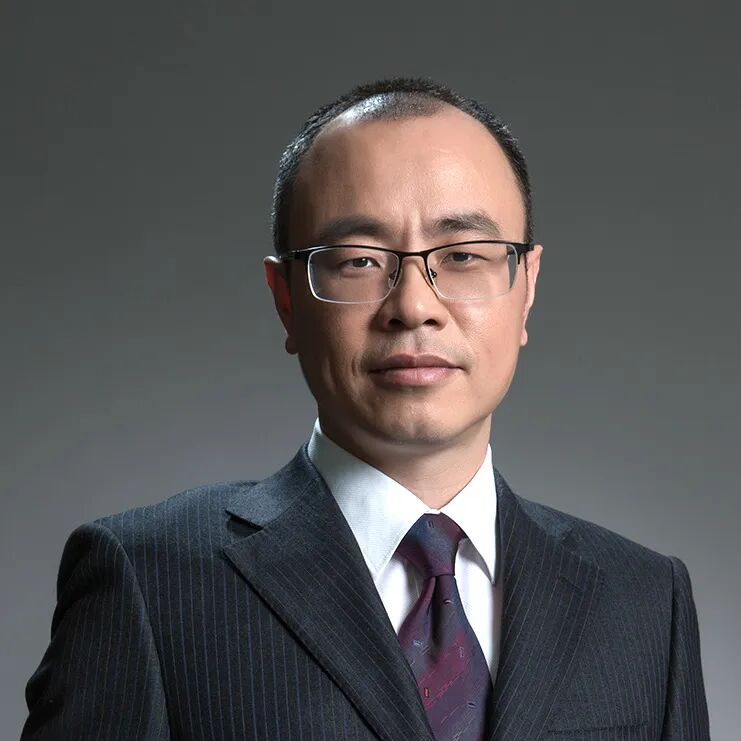
邹新进
国联安权益投资部
董事总经理
国联安权益投资部 董事总经理 邹新进表示:围绕A股上半年极致分化行情、AI板块调整逻辑、宏观环境及下半年配置策略开展深度分享,系统拆解市场二元运行特征,他表示:当前市场正由极端赛道行情迈向再平衡阶段,建议投资者跳出单边押注思维,锚定基本面均衡布局价值资产。
复盘5月至7月市场走势,邹新进表示,5月中旬至6月底A股走出极致单边AI行情,市场资金高度集中涌入AI硬件赛道。二季报数据显示,全市场基金电子、通信行业合计持仓占比高达60%,整体科技板块配置接近七成,创下历史极高集中度。本轮上涨已从基本面超预期,走向趋势资金抱团,资金大幅分流带来极强抽血效应,白酒、制造、周期等绝大多数非AI板块同步承压,市场形成割裂的二元结构。伴随估值高企、持仓拥挤两大核心风险,叠加海外云厂商资本开支预期下调、存储产业链扩产、海外杠杆资金波动等多重利空共振,7月AI板块出现镜像式大幅回调,走势与海外费城半导体、韩国科技市场高度同步。
邹新进指出,AI板块短期快速杀跌阶段已接近尾声,算力、存储等核心龙头估值泡沫充分消化,多数标的股价出现较高的回撤。但市场交易逻辑已悄然生变,未来仍有持仓机构持续调降科技板块配置比例的可能性。AI产业链中偏周期属性、依附AI概念炒作的细分品种,或将进入长期去泡沫周期,仍存下探空间;唯有具备硬核技术壁垒的核心AI龙头,若后续出现爆款落地应用,才具备走出第二波行情的潜在机会。
对于非AI板块修复行情,在他看来,7月传统板块迎来阶段性资金回流,但有些属于资金避险,行业基本面未有实质改善,行情持续性偏弱。中长期资金再平衡过程中,新旧能源、煤炭石化、工程机械、创新药、航运出口等基本面持续向好的板块,有望承接自科技赛道流出的资金。传媒、动漫游戏近期因筹码充分出清迎来短期脉冲行情,若无现象级产品落地,反弹行情或难以延续。结合后市操作,邹新进表示:现阶段对周期属性的AI炒作标的建议逢高止盈,投资者不宜盲目加仓博弈;重点关注基本面确定性强的顺周期、高端制造板块,同时适度配置高股息红利资产。他强调,极致割裂的二元市场行情或已接近尾声,下半年市场主线是均衡修复,脱离单一赛道、以基本面为核心分散布局,才能降低波动、把握中长期投资机会。
风险提示:仅代表国联安基金当时市场观点。市场有风险,投资须谨慎。本材料是基于国联安基金认为可靠的已公开信息制作,在任何情况下,本材料的信息或所表达的意见并不构成对任何人的投资建议,亦不作为宣传推介材料或任何法律文件。投资者不应将本观点视为做出投资决策的唯一参考因素,亦不应认为可以取代自己的判断,投资者自行承担任何投资行为的风险与后果。

本文作者可以追加内容哦 !

