6月权益市场风格较为极致,科技对非科技形成极强抽水效应,背后的根源是宽基ETF的持续赎回压力,这一进程会随着沪深300ETF总规模的持续下行而缓解。相较于7月以来科技板块的大幅回调,转债表现有所回暖。
.
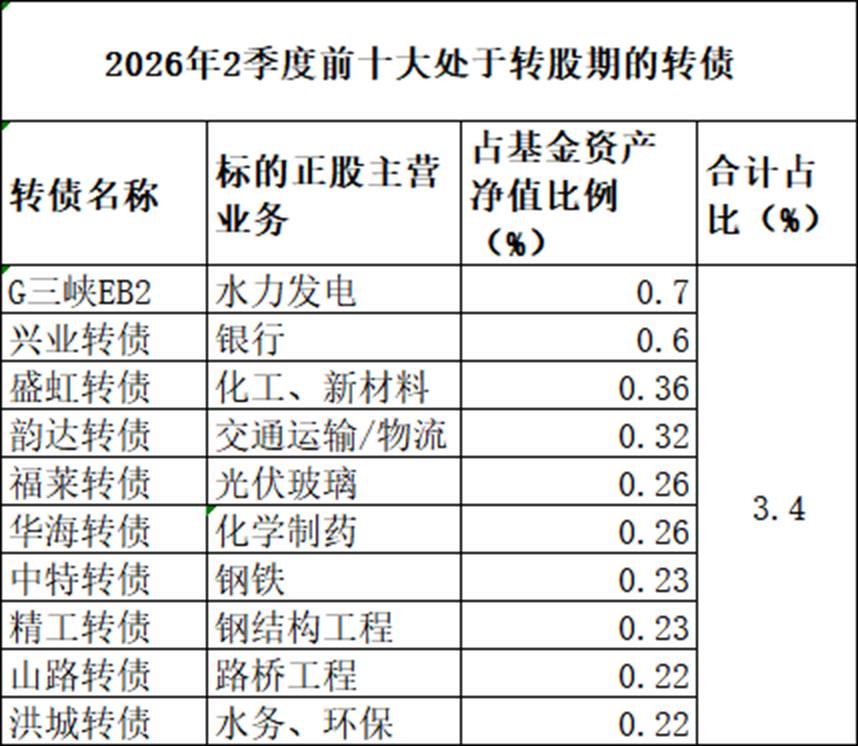
从中邮稳债二季报披露的前十大转债来看,目前的转债配置集中在绿电、银行、交运、环保这些红利方向,同时也适度配置了制药等内需方向。
.
前期转债方面除了受到非科技正股下跌影响外,转债产品的季末赎回压力也在6月末集中释放,平衡型底仓品种估值水平大幅回落,重新进入较强的性价比区间。当市场波动上升时,转债相比正股对波动有更强的“抗性”,且随着市场风格再平衡,非科技转债对应正股同样有超跌反弹的机会。
.
而纯债基本上进入标定资金面定价逻辑,钱多的情况并未改变,各类利差压缩较为极致,超长端相对性价比更优。展望后市,宽基减持影响弱化,市场风格有再平衡的可能性,非科技转债类转债或值得看好。在产品策略上,中邮稳债将在控制组合整体波动率的基础上,适度提升转债的仓位。
$中邮稳定收益债券A(OTCFUND|590009)$$中邮稳定收益债券C(OTCFUND|590010)$
#市场热点解析#
.
注:中邮稳定收益债券型证券投资基金A/C成立于2012年11月21日,中邮稳定收益A/C2013-2025年年度业绩/业绩基准(%):5.39/5.08(-0.47)、13.82/13.56(10.34)、10.69/10.37(8.15)、1.76/1.33(1.85)、1.91/1.57(0.24)、6.61/6.23(8.22)、4.24/3.87(4.59)、2.88/2.50(2.98)、5.42/4.96(5.09)、1.26/0.90(3.31)、5.62/5.14(4.78)、5.47/5.02(7.61)、3.51/3.10(0.65);业绩登载期间基金经理变更情况:张萌(2012.11.21-2020.03.20),吴昊(2015.08.12-2020.09.02),王滨(2022.09.30-2023.11.13),闫宜乘(2020.09.02至今),衣瑛杰(2021.11.29至今),肖雨晨(2025.09.01至今)。基金业绩数据来源:基金定期报告、中邮基金,截至日期:2025/12/31。
中邮稳定收益债A申购费率为:100万元以下0.8%,100万元(含)—200万元0.5%,200万元(含)—500万元0.3%,500万元及以上1000元/笔,赎回费率为:7日以下1.5%,7日(含7日) - 30日0.1%,30日(含30日)以上0%。中邮稳定收益债C申购费率为0%,赎回费率为:7日以下1.5%,7日(含7日) - 30日0.1%,30日(含30日)以上0%。本基金A类基金份额不收取销售服务费,本基金C类基金份额的销售服务费按前一日该类基金份额的基金资产净值的0.4%的年费率计提。
风险提示:基金有风险,投资须谨慎。本材料仅为宣传用品,不作为任何法律文件,也不构成任何法律承诺。有关材料观点仅代表特定阶段的个人观点,观点具有时效性,在任何情况下本材料中的信息或所表述的意见不构成对任何人的投资建议或承诺。上述所提行业仅作示例,不代表基金经理的投资推介,也不代表本基金实际持仓。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。投资者在投资前请认真阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件,了解基金的风险收益特征,并根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否和投资人的风险承受能力相适应,根据自身风险承受能力购买基金。基金管理人承诺以诚实守信、勤勉尽责的原则管理和运用基金资产,但不保证旗下基金一定盈利,也不保证最低收益。中邮稳定收益债为【债券型基金】,其预期风险、预期收益高于【货币市场基金】,低于【混合型基金和股票型基金】,具体风险评级结果以基金管理人和销售机构提供的评级结果为准。基金投资人在投资前请确认已知晓并理解该产品特性与相关风险,充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。
本文作者可以追加内容哦 !

