看多的宏观理由:
基本面疲弱。6月各项指标较5月有所回升,呈现出新兴行业强和传统行业弱的格局,外需强而内需修复偏缓。但是短期来看,新兴经济替代房地产等传统经济需要时间,靠新兴经济带来居民财富报表的修复也需要时间。因此,我们认为基本面改变需要一定过程,对债券市场形成利多。
资金利率走廊稳定且有保护。政治局会议提及适度宽松的货币政策并提出对货币政策适时调整,意味着降准降息的概率大幅提升。基于此,我们认为对债券市场是中性利多。
政策面上,提及加大逆周期调节力度,加快现有财政、货币和产业政策落地,下半年可能出现增量政策及财政金融协同发力的特征。对债券市场难言利空。
财政政策上,会议强调了资金落地和使用效率,但是尚未提及扩大政府债券规模。对债券市场来说,偏利多。
机构行为上,以证券及基金为首的交易力量极易形成抱团,使得债券市场有较为快速的上涨和下跌,如此对债券市场的影响偏中性。
股债跷跷板或重启。随着权益市场的持续萎靡,科技为首的抱团资金瓦解,市场风偏持续下行,市场资金或重新流向债券市场,寻求确定性及稳定性更高的资产,因此不排除股债跷跷板下,债券市场重新成为市场的蓄水池。基于此,对债券市场偏利多。
从券种看:
30-10y压缩利差的故事还在继续上演,随着政治局会议的新表述,我们认为30-10会持续压缩。
随着地方化债接近尾声,收紧对弱资质城投的短期债券的滚续,随着机构出库以及机构配置力量的回归,后面或将迎来AAA高等级优质债券的一波流畅下行。
二永债近期不温不火,在30Y国债及超长地方债的光芒下涨幅一般,后期或可成为阶段性价值洼地。
市场风险:基本面超预期;货币政策超预期收紧;外部不确定性超预期。
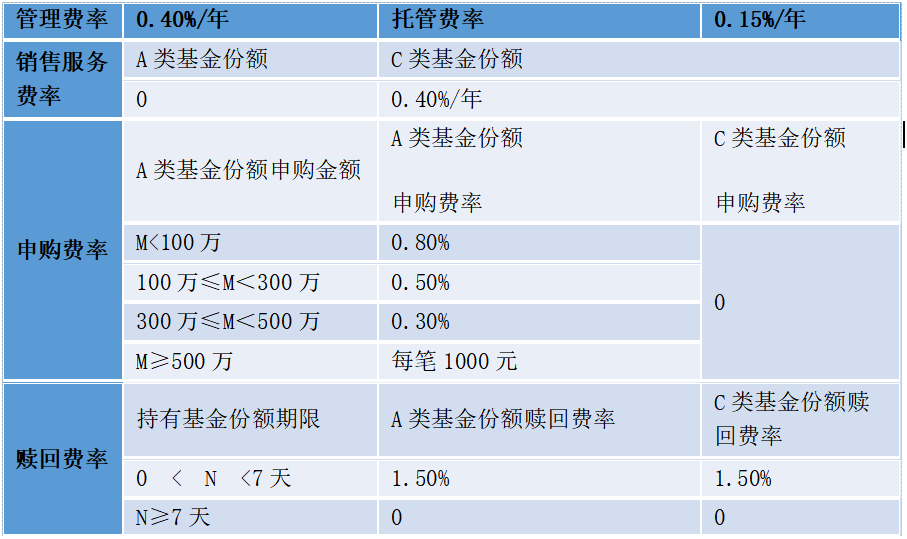
本基金相关费用信息如下:
风险提示:本资料仅为宣传用品,不作为任何法律文件。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩不代表其未来表现,基金管理人管理的其他基金的业绩并不构成本基金业绩表现的保证。观点仅供参考,不作为投资建议,观点具有时效性。材料是基于可靠且目前已经公开的信息撰写,力求但不保证信息的准确性和完整性。其中的预测数据均根据公开数据资料作出的合理假设,但预测数据都带有未来的许多不确定因素,我们不能保证这些预测必然会实现,也不能保证不根据未来数据更新这些预测。投资者购买基金,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。投资者应当认真阅读《基金合同》、《招募说明书》等法律文件,了解所投资基金的风险收益特征,并根据自身情况购买与风险承受能力、投资目标相匹配的产品。基金有风险,投资需谨慎。
本文作者可以追加内容哦 !

