7月市场风格切换,多数红利策略悄然走出低谷。
截至7月31日,多数红利策略的全收益指数年内收益已翻红回正。其中,标普中国A股大盘红利低波50全收益指数年内上涨 6.08%,跑赢同期中证红利全收益、红利价值全收益、红利低波100全收益等,也优于创业板全收益等部分主流宽基指数。
部分全收益指数年内涨跌幅对比
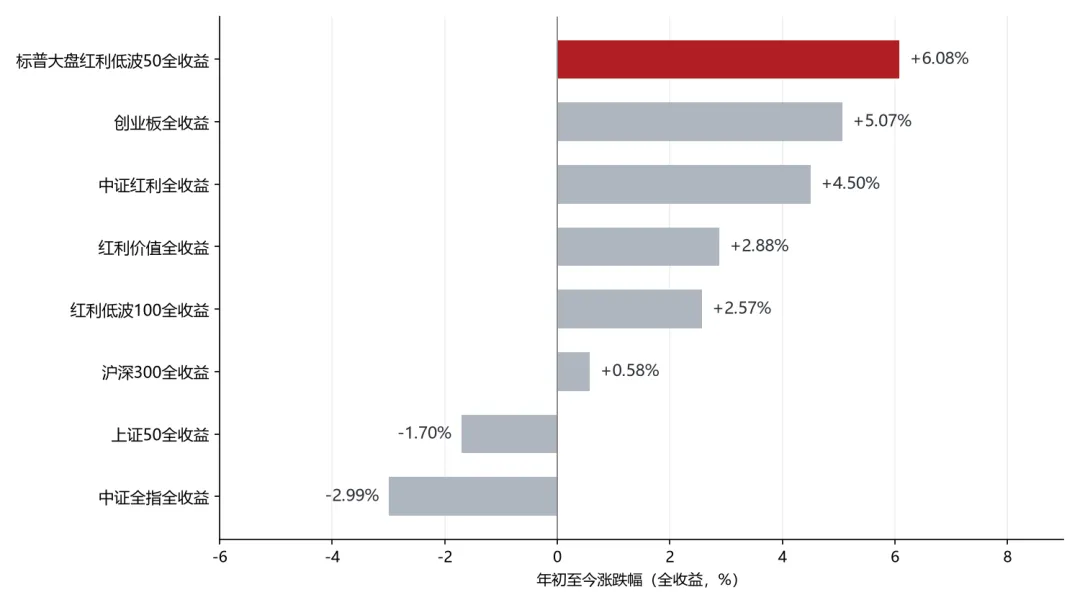
数据来源:Wind,时间区间为2026/1/1-2026/7/31;指数历史涨跌情况不代表未来表现,不构成对基金业绩表现的保证,请投资者关注指数波动风险。全收益指数考虑了现金分红再投资收益,通过将上一交易日的指数值乘以当日价格变化与现金分红调整后的比例,来计算当日的指数值。
一只跟踪标普中国A股大盘红利低波50指数的新工具正式亮相——
$N红利低波50ETF华泰柏瑞(SH561450)$(交易代码 561450)于 2026 年 8 月 3 日登陆上交所。
红利低波50ETF华泰柏瑞跟踪的标的指数具备较突出的大盘蓝筹属性,且叠加了红利与低波双重因子,因此成为华泰柏瑞“红利全家桶”系列的“蓝筹红”代表。
“蓝筹红”如何选股?
不少红利策略指数遵循"股息率越高、权重越大"的单一编制规则,容易陷入"高股息陷阱"——股息率变高,有时仅仅是因为股价跌得太多。
标普中国 A 股大盘红利低波 50 指数的不同之处,在于它在 "红利因子" 之外,额外叠加了一道 “低波动因子",相当于为高股息策略加了一道波动约束。
其构建分为两步:
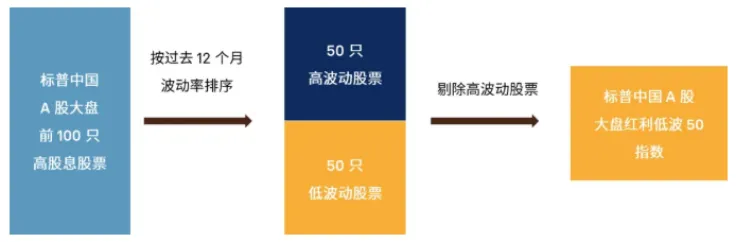
第一步,从大盘股中筛选高股息标的
指数样本取自中国A股市值最大、流动性最好的大盘股,按过去12个月股息率由高到低排序,选取前100只股息率居前的标的。
第二步,对这100只再做低波动筛选
计算这100只股票过去一年的波动率,将波动最大的50只"情绪化"个股剔除,只保留波动最低、走势最平稳的50只。
指数的构建
最终入选的50只标的并非简单均配,而是按股息率加权,同时设置单一行业(20%)权重上限、单一行业个股(20只)数量上限与单一成份股(5%)权重上限,以避免行业和个股权重过度集中。
一句话概括其设计思路
以大盘股为选样基底,用"高股息+低波动"双重因子筛选标的,并以行业与个股权重上限控制集中度。
这也是它年内收益未落下风的重要原因。
信息来源:标普道琼斯指数有限责任公司;截至26/7/31
$华泰柏瑞中证中央企业红利ETF发起式联接C(OTCFUND|020467)$
一份长跑成绩单
把时间拉长到近五年、近十年,标普中国A股大盘红利低波50指数在价格指数与全收益两种口径下,均跑赢了中证红利、红利低波100、红利价值等部分主流红利类指数。
部分主流红利类价格指数及其全收益
(分红再投资)指数长期业绩比较
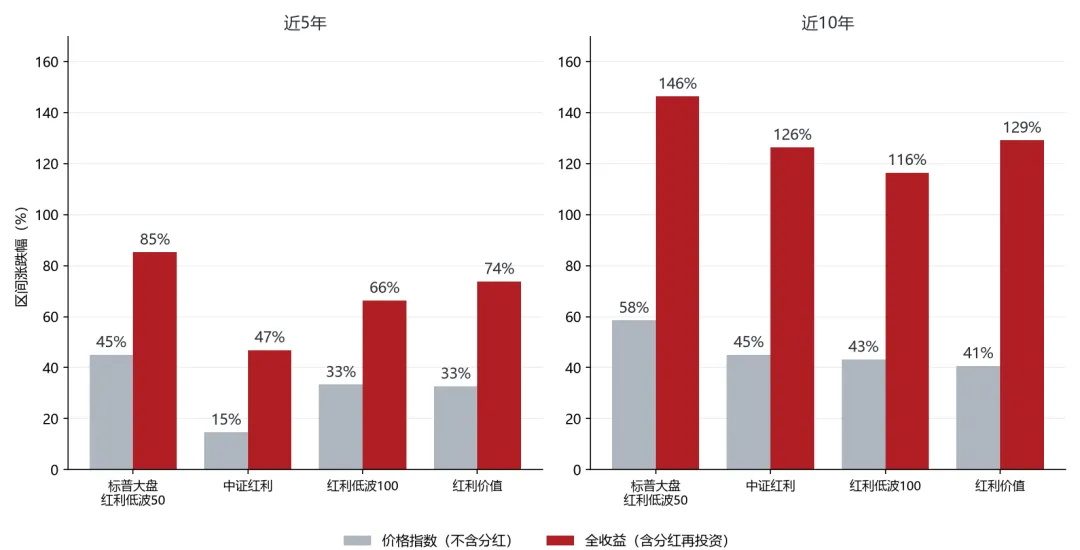
数据来源:Wind ,近五年时间区间为2021/8/1–2026/7/31,近十年时间区间为2016/8/1–2026/7/31;指数历史涨跌情况不代表未来表现,不构成对基金业绩表现的保证,请投资者关注指数波动风险。全收益指数考虑了现金分红再投资收益,通过将上一交易日的指数值乘以当日价格变化与现金分红调整后的比例,来计算当日的指数值。
同时,全收益与价格指数的长期业绩差额,也直观体现了分红再投资对长期回报的增厚——这正是红利策略"时间的朋友"属性的注脚。
持有体验如何?
我们统计了近十年四只主流红利类全收益指数的风险收益表现。
近十年部分主流红利类指数的风险收益特征对比
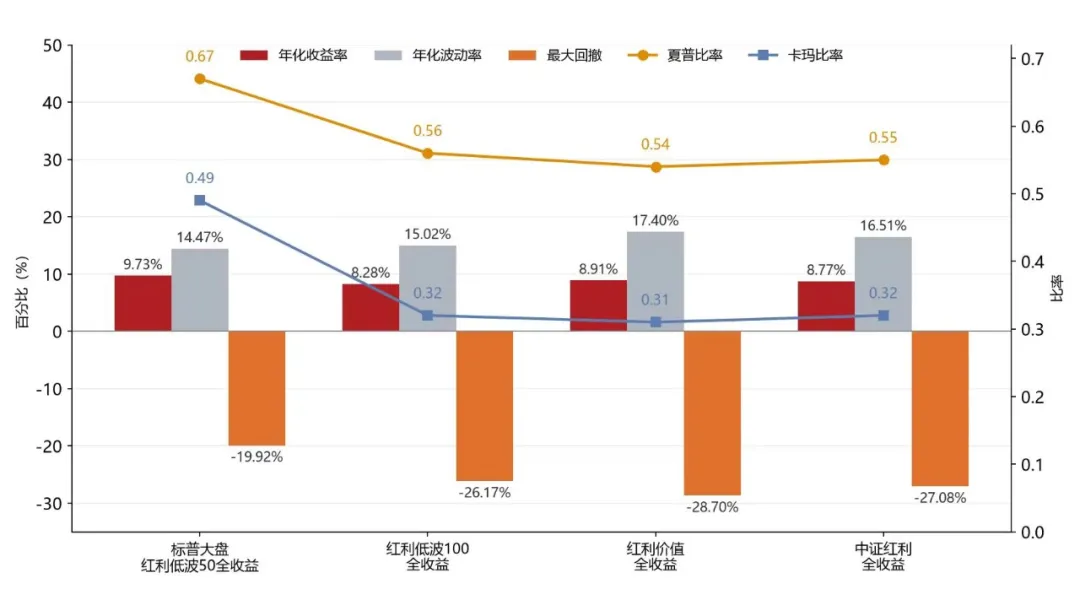
数据来源:Wind ,时间区间为2016/8/1–2026/7/31。指数历史涨跌情况不代表未来表现,不构成对基金业绩表现的保证,请投资者关注指数波动风险。区间年化涨幅=((1+区间收益率)^(365/区间天数)-1)*100%,年化回报仅为区间历史业绩的一种表现形式,不预示未来收益也不构成基金业绩的保证,年化收益不代表投资者在任何时点均可获得该水平的收益。全收益指数考虑了现金分红再投资收益,通过将上一交易日的指数值乘以当日价格变化与现金分红调整后的比例,来计算当日的指数值。
在五项指标中,标普中国A股大盘红利低波50全收益指数均领先于其他三只红利类全收益指数:近十年收益率最高、波动率最低、最大回撤最小、夏普比率和卡玛比率最大。
对投资者而言,了解指数的风险收益特征尤为重要:长期回撤更浅,意味着更有可能平稳持有。
控制下行,本身也是提升持有体验与长期回报的重要一环。
$华泰柏瑞中证红利低波ETF联接C(OTCFUND|007467)$
为什么昵称“蓝筹红”?
低波动的支撑,还来自成份股的大盘蓝筹属性较突出。
截至7月31日,标普中国A股大盘红利低波50指数前十大权重股合计30.78%,平均总市值 4,553亿元,中位数市值 1,278亿元。这三项指标,在部分主流红利类指数中均居最高,体现出明显的大盘蓝筹定位。
部分红利类指数前十大权重和市值对比
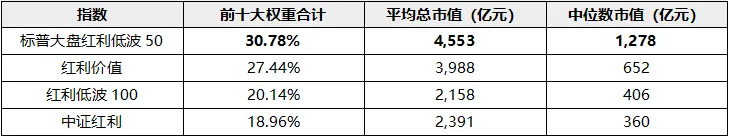
数据来源:Wind、中证指数公司、标普道琼斯指数有限责任公司,截至 2026/7/31
万亿市值的行业龙头、千亿市值的细分龙头,共同构成了指数的坚实底盘。
这些公司往往经营稳健、盈利能力扎实,相比中小市值公司,更具备持续分红的能力和意愿。
标普中国A股大盘红利低波50
指数前十大成份股权重和行业分类
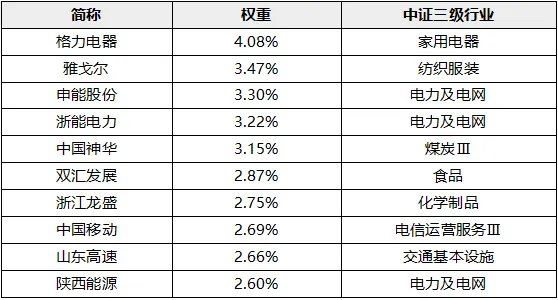
数据来源:Wind、标普道琼斯指数有限责任公司,截至 2026/7/31;指数成份股所属行业和权重会随着指数成份股调整而发生变化,行业分类为中证三级行业。相关个股仅供展示指数前十大权重股及其权重数据,非个股推荐,也不构成任何投资建议。
行业分布会比较均衡
从行业分布看,标普中国A股大盘红利低波50指数前五大行业分别为银行、公用事业、交通运输、食品饮料、家用电器,权重合计约 74.9%。
标普中国A股大盘红利低波50指数行业分布(申万一级行业)
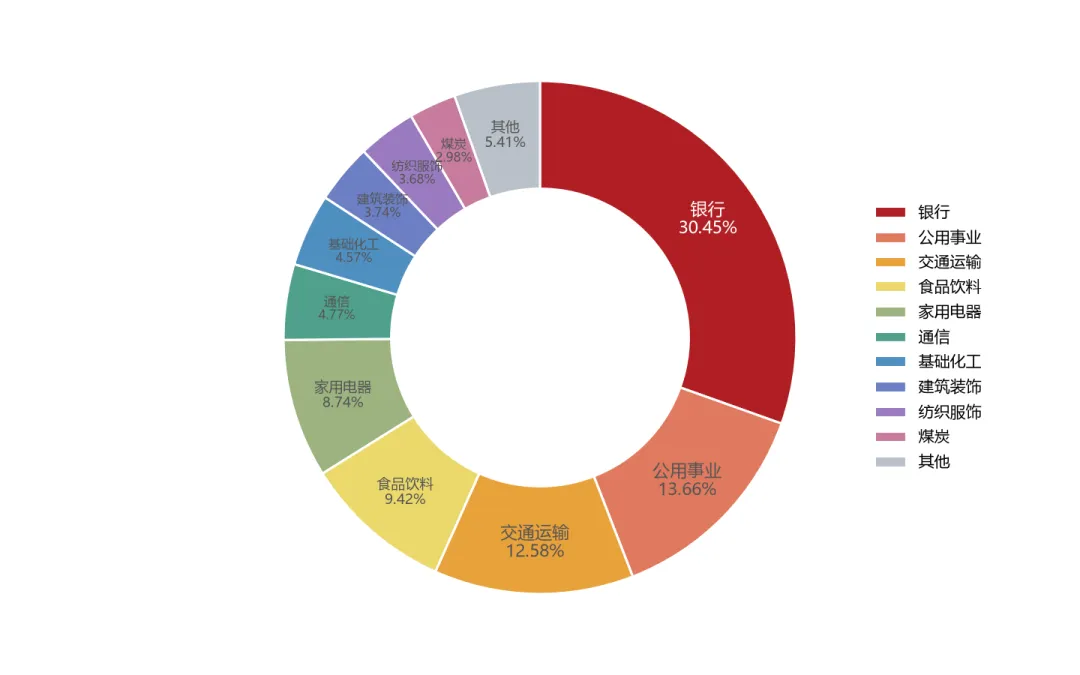
数据来源:Wind、标普道琼斯指数有限责任公司,截至 2026/7/31;指数成份股所属行业和权重会随着指数成份股调整和涨跌而发生变化,行业分类为申万一级行业。
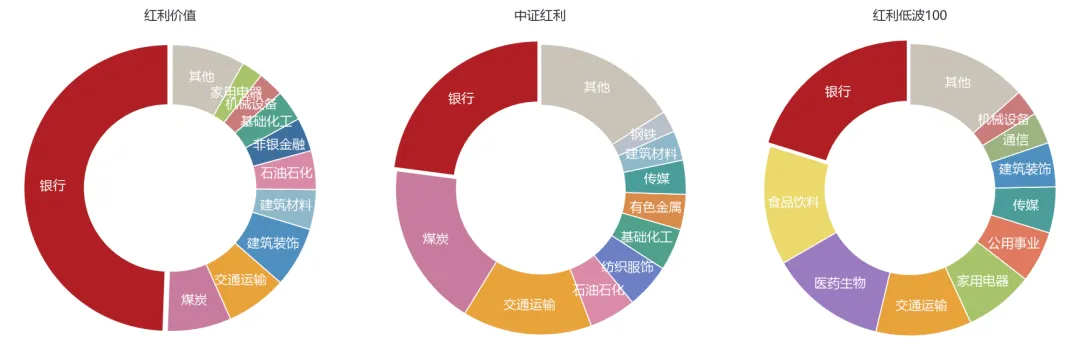
与部分红利类指数对比更为清晰。
红利价值银行占比高达49.5%,接近半仓集中于银行
中证红利煤炭 + 石油石化行业累计权重占比约23%,周期属性更重
红利低波100医药生物与食品饮料占比较高(26%),更为分散但大盘纯度不足
部分红利类指数行业分布对比(申万一级行业)
数据来源:Wind、中证指数公司,截至 2026/7/31
相比之下,标普中国A股大盘红利低波50指数的相对优势在于:既以银行奠定大金融的稳定底色,又通过公用事业、交通运输、食品饮料、家用电器等行业分散了一定风险——较红利价值指数行业布局更均衡,较中证红利指数更"轻周期",较红利低波100指数更偏“大盘”。
写在最后
市场风格总是在成长与价值之间摇摆。
对于大多数普通投资者而言,精准预判风格切换、踩准每一次轮动节奏,从来都不是一道容易解答的题目。与其在轮动中焦虑追涨,不如在组合中配置一部分“压舱石”。
红利低波50ETF华泰柏瑞(561450),将“高股息+低波动+大盘蓝筹”三重属性融为一体。从历史数据看,它在长期收益、回撤控制、风险调整后回报等维度均有较为均衡的表现,或适合作为长期底仓的配置选择,也有望适用于“哑铃策略”中防守的一端。
注:红利低波50ETF华泰柏瑞成立于2026/7/23。根据产品法律文件,产品标的指数为标普中国A股大盘红利低波50指数,业绩比较基准为标普中国A股大盘红利低波50指数收益率。上文描述指数收益表现时使用标普中国A股大盘红利低波50指数全收益指数,标普中国A股大盘红利低波50指数全收益指数考虑了现金分红再投资收益,通过将上一交易日的指数值乘以当日价格变化与现金分红调整后的比例,来计算当日的指数值。“红利全家桶”指华泰柏瑞旗下红利ETF华泰柏瑞、红利低波ETF华泰柏瑞、港股通红利ETF华泰柏瑞、央企红利ETF华泰柏瑞、港股通红利低波ETF华泰柏瑞、红利质量ETF华泰柏瑞、红利低波50ETF华泰柏瑞。投资者在申购红利质量ETF华泰柏瑞、红利低波50ETF华泰柏瑞基金份额时,申购赎回代理券商可按照不超过0.30%的标准收取佣金,投资者在赎回基金份额时,申购赎回代理券商可按照不超过0.5%的标准收取佣金,投资者在申购或赎回其他ETF基金份额时,申购赎回代理券商可按照不超过0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。以上摘自产品法律文件,截至26/7/31。
风险提示:基金有风险,投资需谨慎。如需购买相关基金产品,请您关注投资者适当性管理相关规定,提前做好风险测评,并根据您自身的风险承受能力购买与之相匹配的风险等级的基金产品。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金投资需注意投资风险,请仔细阅读基金合同、基金招募说明书和产品资料概要等法律文件,了解基金的具体情况。标普中国A股大盘红利低波50指数由S&P Dow Jones Indices LLC(“标普”)编制和计算,其所有权归属标普。标普将采取一切必要措施以确保指数的准确性,但不对此作任何保证,亦不因指数的任何错误对任何人负责。
#特朗普:与伊朗的谈判正在进行#
本文作者可以追加内容哦 !

