一、一周市场回顾
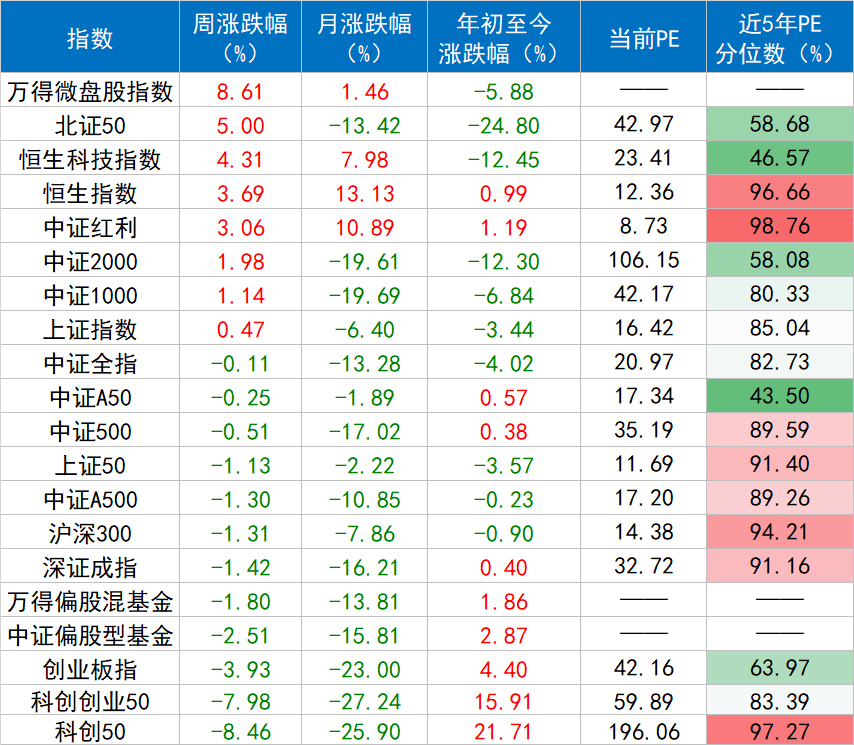
上周市场弱势震荡,风格再平衡:三大指数上周震荡磨底,科技成长方向继续剧烈震荡,上周上证指数微涨0.47%,深证成指下跌1.42%,创业板指下跌3.93%,万得全A指数微跌0.05%,全A平均股价下跌1.43%,上周市场赚钱效应主要集中在非科技成长板块。上周市场日均成交额为2.27万亿,较上周缩量0.23万亿,但资金从周一的2.09万亿到周五的2.59万亿,资金活跃度逐渐回暖。
从风格来看,小盘题材上周走强:万得微盘股指数表现亮眼,上周上涨8.61%,中证红利指数上涨3.06%,资金的避险属性依然持续,中证1000指数上涨1.14%,中证2000指数上涨1.98%,而沪深300指数下跌1.31%,上周继续进行风格切换。
两融降速放缓,通信行业净卖出居前:从杠杆资金来看,截至7月31日,沪深两市两融余额降至25890.82亿元,上周共减少774.91亿,流出速度有所减缓;融资余额净卖出居前的行业为通信、电子、医药生物、机械设备、电力设备,其中净卖出额主要为通信行业,净卖出超208.79亿元。
市场交易集中度继续下降:从本月市场成交集中度来看,市场前5%个股成交额集中度周五下降到50.68%;从行业来看,电子行业成交集中度继续下降,周五达到29.61%,上周计算机、传媒、汽车行业出现资金轮动,主要集中于AIGC、软件、机器人等题材。
31个申万一级行业中28个上涨:从申万一级行业来看,上周涨上涨幅度最多的前五个行业分别为:传媒、社会服务、商贸零售、美容护理、纺织服饰,分别上涨12.81%、9.69%、8.53%、8.48%、6.40%;上周下跌最多的前五大行业为:通信、电子、机械设备、非银金融、煤炭,分别为-10.39%、-8.77%、-0.80%、1.10%、1.33%。
二、估值分位数
三、大事追踪
1. 中央政治局会议部署下半年经济工作,"扩内需+增量政策"定调
7月30日中共中央政治局召开会议,分析当前经济形势、部署下半年经济工作,并决定召开二十届五中全会。会议认为经济"呈现动能向新、结构向优的发展态势",但要"高度重视经济运行中的困难挑战"。核心政策信号包括:"及时谋划出台务实管用的增量政策,加大逆周期调节力度""加力扩大内需、优化促内需政策""加快财政支出和债券资金使用进度""稳定房地产市场,实施好一揽子化债方案""积极推动前沿技术突破和未来产业发展"。相比4月会议,本次对财政发力("加快支出和债券资金使用进度")、扩内需的表态更为积极,专项债、"两重""两新"资金有望下半年加快落地。
2. 美联储连续第5次按兵不动,但内部分歧升至2016年以来最强
北京时间7月30日凌晨,美联储7月议息会议维持联邦基金利率目标区间3.50%-3.75%不变,为2025年9月以来连续第5次未调整利率。虽"按兵不动"符合预期,但投票结果由此前的一致通过转为9票赞成、3票反对,3名地区联储主席主张加息25个基点,为2016年以来首次在同一次会议中出现3张异议票。决议后全球资产价格剧烈波动,美股尾盘跳水、长端美债收益率飙升,反映市场对政策路径分歧加大的担忧。
3. 美股AI四巨头"超级财报周":资本开支集体加码,现金流分化
上周微软、Meta、苹果、亚马逊、谷歌相继披露财报。四巨头营收全线两位数增长、AI云服务成最强引擎(谷歌云+82%、Azure+45%),但除微软外,Meta、亚马逊、谷歌主业盈利能力未同步提升,AI基础设施投入持续加码、资本开支集体上调、自由现金流承压明显。微软FY26全年资本支出预计达1466亿美元、刷新纪录(几乎是上年同期的两倍),但凭借Azure高增速与正向现金流打消市场疑虑,股价暴涨15.5%。这标志着AI资本开支的"合理性验证"成为美股科技股定价的核心变量。
四、大势研判
从上周市场表现来看,市场的表现出现分化,科技内部的轮动下跌还在继续,风格再平衡继续,结合海外AI巨头财报周和国内政治局会议,上周AI应用+消费成为接力板块,结合周内交易额回升,考虑市场恐慌情绪有所缓解,风格切换伴随着分化式修复,后续仓位和配置方向的调整,将依赖市场的进一步明朗。
风险提示:本材料中的观点和判断仅供参考,不构成投资建议或承诺。基金有风险,投资需谨慎。当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。请仔细阅读基金合同、基金招募说明书和基金产品资料概要等产品法律文件,充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。
本文作者可以追加内容哦 !

