上周市场回顾
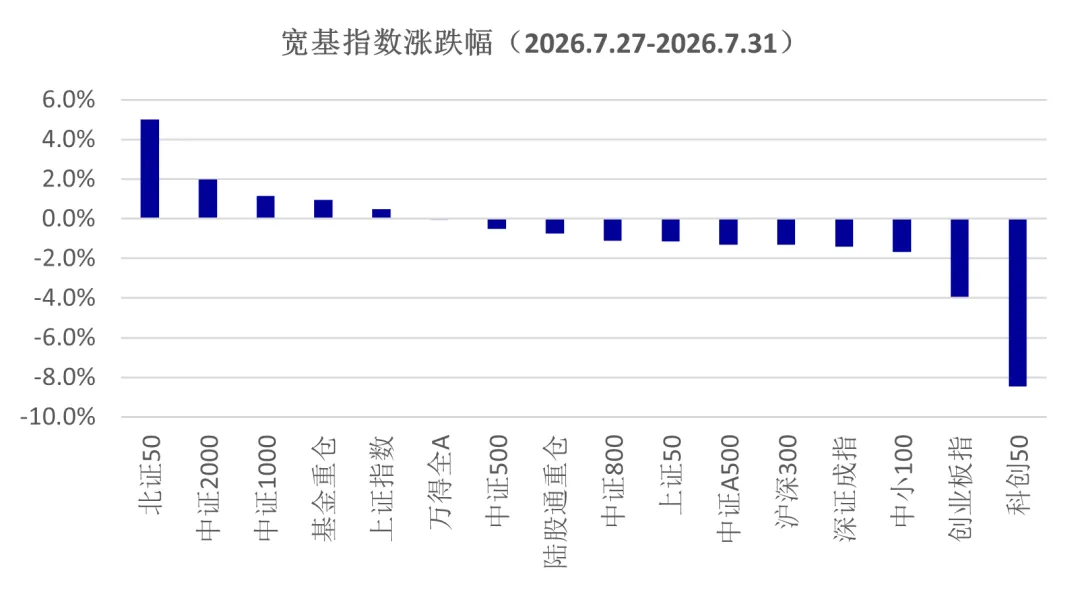
上周A股市场呈现震荡盘整态势,上证指数连日轮番涨跌,全周上涨0.47%。主要宽基指数中,涨幅最好的是北证50,单周上涨了5.0%,其次是中证2000和中证1000指数,分别上涨了2.0%和1.1%,相比之下,科创50指数和创业板指数跌幅较大,分别下跌了8.5%和3.9%。市场呈现出小盘股反弹、科技股继续调整的态势,市场成交额环比进一步下降,万得全A日均成交额2.27万亿,环比-9.2%。融资余额也环比继续回落,截至7月31日为2.61万亿。
从指数的表现看,上上周反映出市场的避险情绪浓厚,而上周市场表现出布局反弹态势,科技股继续杀估值、小盘股开始上涨。上周外围市场的影响依然较大,无论是美国重要科技企业的财报披露,还是美国议息会议的美元政策,亦或是美伊冲突带来的油价波动。虽然市场对于美国云厂商财报解读不一,但实质性的CAPEX支出并未下降,且部分企业的经营开始改善,例如微软财报会显示AI商业化进展比预期要好。基本面趋势未变的情况下,资金面的压力仍然导致AI相关产业链股价回落。国内外的资金情况有区别,国外是去杠杆、国内是去拥挤度,而目前市场要持续消耗这些资金和筹码带来的负面冲击。
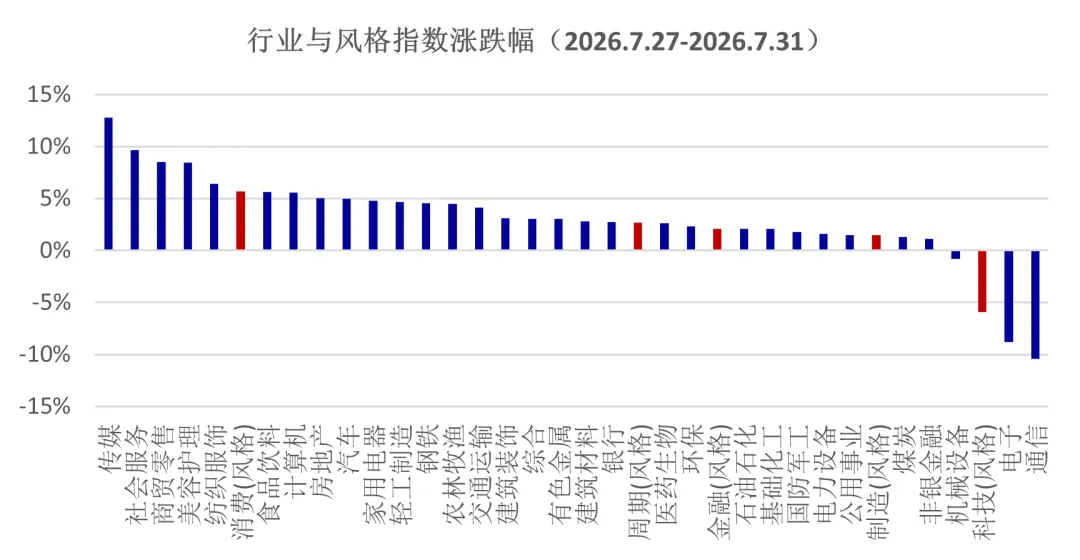
市场资金再平衡过程中,前期超涨的通信、电子行业跌幅较大,资金的负反馈加深了调整幅度,二者单周跌幅分别是-10.4%、8.8%,上涨最大的板块是传媒,单周上涨了12.8%,其次是社会服务、商贸零售、美容护理、纺织服装等消费板块,消费风格上周上涨了5.7%。从近期的宏观和行业数据看,消费仍然面临较大的压力,近期的风格变化,更多是基于资金面,而非基本面。
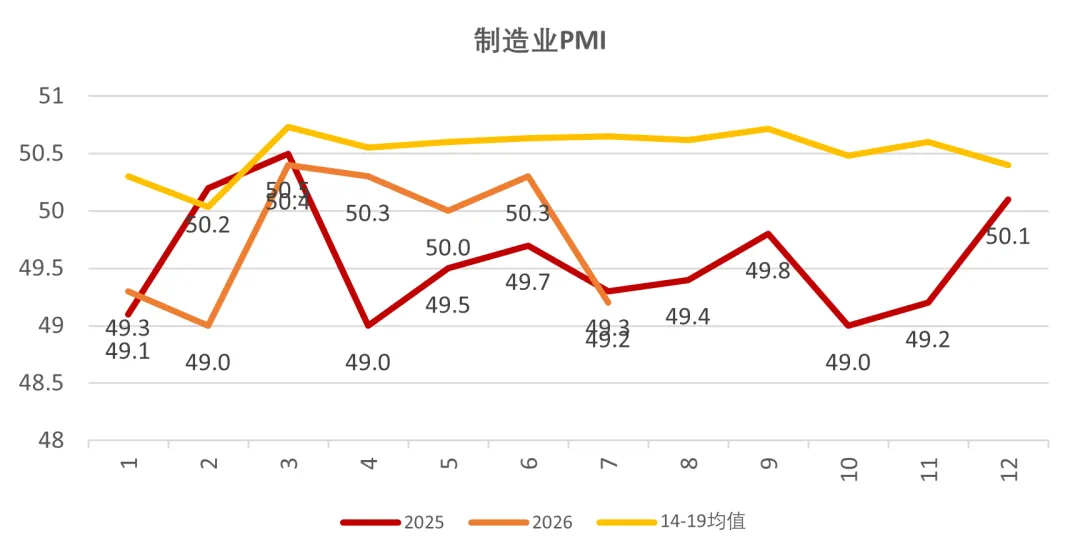
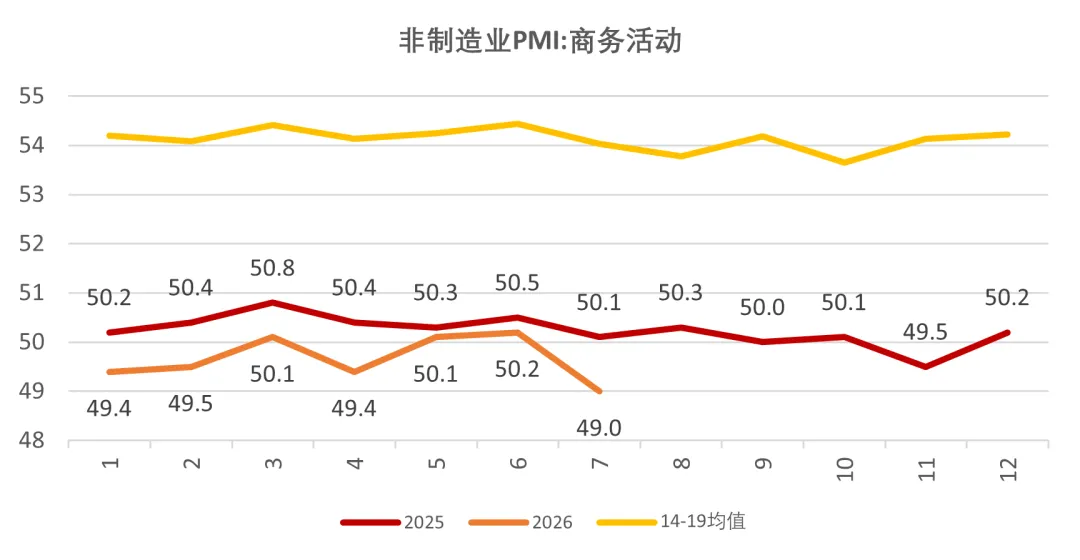
7月31日统计局公布了最新PMI数据。数据显示7月份制造业PMI数据为49.2%,较上个月的50.3%下降了1.1个百分点,其中需求下滑明显,新订单分项下降了2.7个百分点至48.5%,新出口订单下降0.5个百分点至49.6%,反映国内订单下滑更加明显。此外,年初至6月底的PMI新订单均好于新出口订单,但7月份二者发生了逆转,出口订单指数好于新订单,也反映内需的压力在增加。从行业的角度观察,建筑业新订单-6.2%至40.1%,创六年内新低,相比之下高技术制造53.3%、装备制造51.4%居于高位,新经济和传统经济的分化格局依然延续。受到油价中枢回落的影响,原材料购进价格和出厂价格都出现回落,预计后续PPI同比增速也会下降。非制造业PMI数据,7月份回落了1.2个百分点至49%,反映国内经济的压力有所增加。
本周市场展望
近期的市场波动较大,核心因素是科技股前期快速上涨,导致了快速的杠杆积累,且活跃资金交易拥挤度较高。根据Wind资讯,国内融资余额数据从最高点的3.03万亿下降至最新的2.61万亿,降幅为14%,韩国市场融资余额从最高点38.6万亿下降至7月30日的32.2万亿,降幅为16.6%,随着市场的逐步企稳,杠杆已经得到一定程度的释放。从二季度公募基金持仓分析,市场资金集中在电子、通信领域,而近期市场的调整幅度也更多集中在这些板块,尤其是上周行业涨跌格局,或与基金整体持仓有一定的负相关关系。
从宽基指数的表现看,市场的底部区域基本探明,但短期缺乏向上动力,继续震荡调整结构的概率较高。上上周市场的结构呈现出红利占优、蓝筹跑赢市场的格局,反映投资者的避险情绪较重。而上周市场开始出现一些年初跌幅较深的板块的上涨,反映出资金开始寻找新的方向,去布局可能的反弹行情,如果没有更大的外围扰动,市场或已在相对的底部区间。快速去杠杆和去拥挤度的过程或逐渐接近尾声,市场在逐步恢复。
景气的方向面临资金和宏观压力,AI叙事遭受一定的质疑,但更多是基于价格指数的变化引起的担忧,基本面趋势依然良好。然而行业在并无新叙事之下,短期处于磨底过程,此时更加重视财报业绩的定价权重,尤其是中报披露在即,头部企业会给出更新的指引。传统经济领域缺乏宏观数据配合,偏弱的PMI、较低的消费和投资预期,都形成对于相关板块的压力。出口数据的韧性依然较强,关注出口相关的制造业,包括电气设备和工程机械。
权益市场投资策略
从极致的科技行情向其他风格扩散,增加非银、周期与制造配置权重。从宏观经济的角度看,短期消费和投资预期较弱,但下半年消费和投资增速有望回升,科技产业景气一枝独秀的情况会有所改善,预计随着情绪的消化,下半年科技风格的结构可能会仍然延续,周期与制造等风格也有望有所表现,金融板块中券商的景气度较高,短期资金面的因素缓解后也有望获得估值抬升,而消费风格短期或具备避险价值,但景气度的回升仍需等待。
(数据来源:本文数据未经特别说明,均源自wind)
风险提示:市场有风险,基金投资须谨慎。本材料既不构成基金宣传推介材料,也不构成任何法律文件。本材料由国金基金编写,未经国金基金事先书面同意,任何机构和个人不得以任何形式更改、传送、复印、复制、刊登、发表或者引用本材料的全部或任何部分。本材料所载观点和信息仅供参考,不构成任何投资建议,不应被视为国金基金销售任何公募基金、资管计划或其他金融产品的要约,不构成产品未来投资策略及业绩的保证。本材料所载内容的来源及观点的出处皆被国金基金认为可靠,但国金基金对这些信息的准确性及完整性不作保证。国金基金承诺以诚实信用、勤勉尽责的原则管理和运用委托财产,但不保证委托财产本金不受损失,也不保证一定盈利及最低收益。因使用本材料而导致的直接或间接损失,国金基金不承担任何责任。基金有风险,投资前请认真阅读《基金合同》《基金产品资料概要》《招募说明书》等法律文件,在了解基金的特有风险并听取销售机构适当性意见的基础上,根据自身风险承受能力、投资期限和投资目标,独立做出投资决策。本材料制作时间:2026年8月3日。
本文作者可以追加内容哦 !

