上周A股市场表现分化,上证指数上涨0.47%,深证成指下跌1.42%,创业板指下跌3.93%。从具体方向上看,以AI算力为代表的科技方向继续出现大幅波动,上半周全球科技板块去杠杆延续,电子、通信等板块大幅调整拖累指数表现。下半周美联储按兵不动缓和市场加息担忧,加之海外云厂商云业务增速超预期,推动AI算力超跌反弹。AI主线波动致使资金转向低位有催化的成长方向,新一代模型相继发布,带动传媒、计算机等应用端接力上涨。部分投资者博弈重要会议稳增长政策加码,推动商贸零售、社服、食品饮料等低位消费方向反弹。市场风险偏好整体偏低,高股息红利板块全周表现较优。
招小乐说行业,使用分析工具跟踪行业变化,做更有效的投资!每周更新行业涨跌情况,分析行业估值以及行业拥挤度,为您解读行业机会与风险!
一、行业涨跌榜
上周涨跌情况
涨幅居前:传媒(12.81%)社会服务(9.69%)商贸零售(8.53%)
跌幅居前:通信(-10.39%)电子(-8.77%)机械设备(-0.80%)
(数据来源:Wind,申万一级行业(A股),数据截至2026年7月31日。)
今年涨跌情况
涨幅居前:电子(21.6%)通信(18.2%)煤炭(15.9%)
跌幅居前:商贸零售(-25.3%)国防军工(-20.3%)社会服务(-19.1%)
(数据来源:Wind,申万一级行业(A股),数据截至2026年7月31日。)
二、行业估值分析
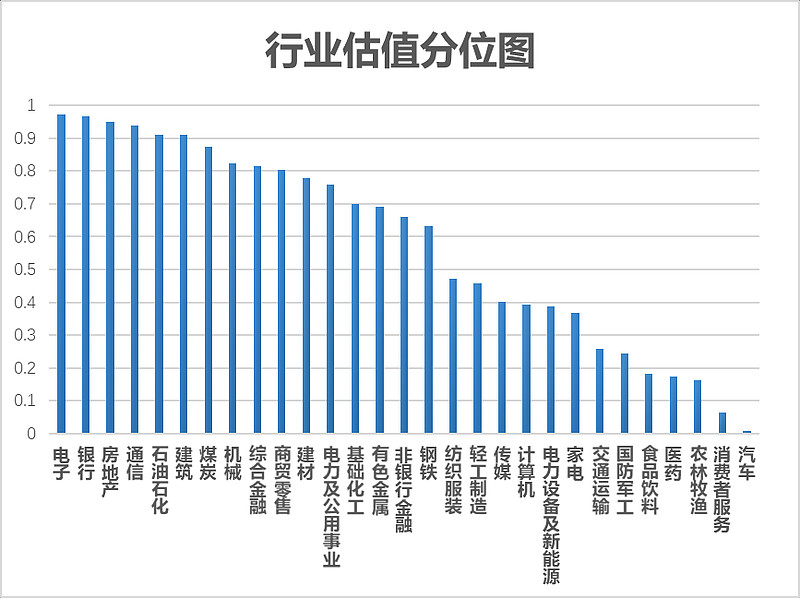
(行业估值分位:综合PE(市盈率)、PB(市净率)等估值指标,当前估值处于近5年平均估值分位值)
根据招财乐投顾行业估值分位统计,银行、电子、通信、房地产、石油石化的估值水平处于近五年历史90分位以上,消费者服务、汽车的行业估值处于近五年10分位以下。
三、行业拥挤度分析
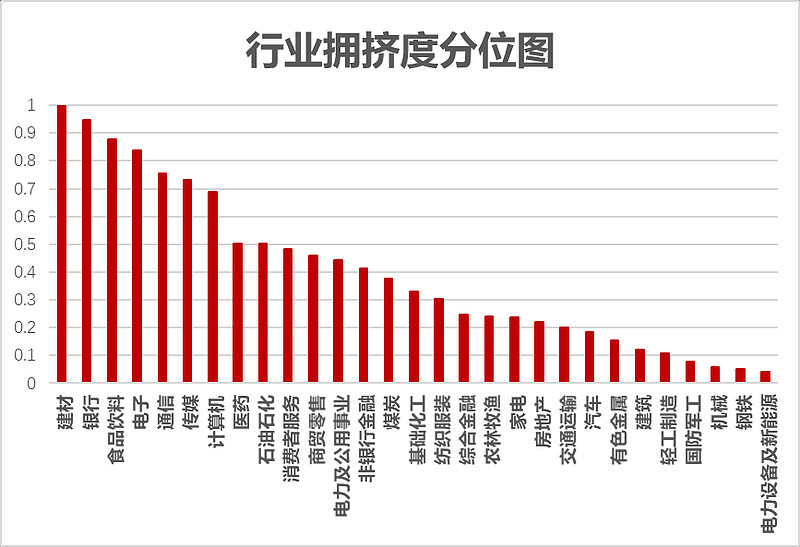
(行业拥挤度分位:当前板块成交金额占市场总成交金额的分位)
根据招财乐投顾行业拥挤度分位统计,建材、银行的拥挤度达到历史90分位以上。国防军工、机械、钢铁、电力设备及新能源的拥挤度达到历史10分位以下。
四、投顾解读行业机会
01『机会点分析』
通信:科技板块在最近持续调整中跌幅较大,拥挤度下降较多,通信作为科技中长线核心板块,在阶段性大幅调整后,未来在合理的点位关注板块分化后反弹的机会。
医药:医药板块由创新药出海BD超预期带动,在过去一段时间的风格切换中走出独立行情,作为有业绩支撑的低估板块,未来随着业绩拐点确认逐渐改善,更有配置价值。
02『风险点分析』
建筑地产:地产在一季度表现较好,但市场关注度持续较低,短期反弹后持续回落,进入二季度基本面数据有所回落,还未见到实际拐点,警惕基本面继续变差的风险。
展望后市,随着融资盘出清与稳市力量支持,流动性冲击最剧烈的时候或已过去,但科技前期高度拥挤的筹码结构仍需震荡消化,且上行空间的打开需要增量产业增长预期催化,后续指数预计仍以震荡格局为主。短期大金融与稳定风格阶段性占优,中期AI产业趋势依旧强劲,逢低布局业绩确定性强的细分龙头。
如果觉得行业轮动太难把握,也可以把难题交给投顾!$招商行业掘金$ 组合全市场精选具备业绩弹性的高权益基金,动态布局景气行业,为您灵活把握行业轮动机会!
#光通信迎高景气:AI投资回报闭环初现##特朗普:与伊朗的谈判正在进行##AI硬件股全面大涨,行情规模有多大?#
风险提示:基金有风险,投资须谨慎。本材料不构成投资建议或承诺,过往情况不预测未来收益及表现。招商行业掘金风险等级为R3-中风险适合风险识别能力和承受能力为(均衡型C3)及以上的投资者。
投顾组合策略的风险特征与单只基金产品的风险特征存在差异,投资者参与投资前,应认真阅读投顾服务相关法律文件,在全面了解投顾组合策略的风险收益特征、运作特点及适当性匹配意见的基础上,结合自身情况选择合适的投顾组合策略,谨慎做出投资决策,独立承担投资风险。投资者应当充分了解基金定期定额投资和零存整取等储蓄方式的区别。定额定期投资是引导投资者进行长期投资、平均投资成本的一种简单易行的投资方式,但并不能规避基金投资所固有的风险,不能保证投资者获得收益,也不是替代储蓄的等效理财方式。基金投资顾问业务尚处于试点阶段,基金投资顾问机构存在因试点资格被取消不能继续提供服务的风险。
本文作者可以追加内容哦 !

