
国家战略:数字经济是顶层设计的核心战场
当前,数字经济已上升为国家战略,软件产业正迎来政策面的强力加持。 2026年4月,国家启动“人工智能+软件”专项行动,明确提出加快智能编程工具研发与产业落地,培育模型即服务、智能体即服务新业态,推动基础软件、工业软件全面智能化升级——这标志着软件产业正式开启第二增长曲线。
从“十四五”规划将数字经济列为核心产业,到二十大报告明确提出"加快发展数字经济,促进数字经济和实体经济深度融合",软件作为数字经济的核心底座,其战略地位不断上升。
没有软件,算力只是空转的硬件;没有软件,数据只是沉睡的资产;没有软件,AI只是没有灵魂的空壳。
软件,是数字经济的操作系统,是产业升级的通用语言,是国家科技安全的必争之地。
中证全指软件开发指数的五大结构性优势
当前市场上的科技指数大致分两类:一类是宽口径的泛科技指数,覆盖硬件、软件、互联网等多个领域,适合做大盘的Beta配置;另一类是细分硬件指数,如半导体、通信设备等,与周期关联度较高。
中证全指软件开发指数的定位则更为聚焦——它不求大而全,而是在软件这一单一产业链上做深做透。对于已经配置了硬件资产的投资者,它提供了一个精准的"软件补位"工具;对于想捕捉软件产业独立行情的投资者,它则是一条纯度更高的赛道。
优势一:赛道纯度极高,Beta属性更强
中证全指软件开发指数的行业布局高度聚焦,100%集中于软件开发及相关领域:
软件开发板块占比 72.35%
IT服务板块占比 25.94%
二者合计占比 超98%
这意味着你买入的不是一个“泛科技大礼包”,而是纯度较高的软件赛道敞口。当软件产业升级与AI应用落地的红利释放时,指数的弹性不会被硬件周期的波动稀释。
优势二:全链条覆盖软件产业核心环节
指数覆盖基础软件、工业软件、应用软件、信息安全四大核心赛道:
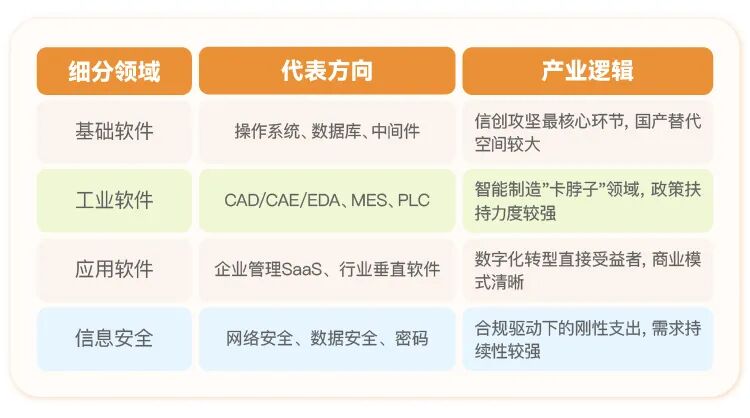
这四个方向构成了从“底层替代”到“上层创新”的完整闭环,既覆盖了当前信创主线的核心标的,也囊括了AI应用落地后的最大受益者。
优势三:小盘成长风格,牛市弹性更强
从市值分布看,指数呈现出鲜明的小盘成长特征:
成份股总市值平均数144亿元
市值中位数仅71亿元
200亿元以下市值标的合计占比约83%
小盘股味着更高的成长弹性和更大的估值扩张空间。在软件产业处于渗透率快速提升期的阶段,中小市值公司往往比巨头拥有更高的业绩增速和更大的市场份额提升空间。在牛市环境中,小盘成长风格的上涨弹性显著优于大盘蓝筹,能够充分捕捉软件细分赛道的爆发性机遇。
优势四:50只成分股,集中度与分散度平衡
中证全指软件开发指数精选50只软件开发领域代表性公司——
足够聚焦:前十大权重股覆盖各细分赛道龙头,确保指数对行业主线的代表性;
足够分散:避免单只个股的剧烈波动对整体造成毁灭性冲击。
对于想要获取软件行业Beta、又不想承担个股选择风险的投资者而言,50只成分股恰好处于“能涨的时候跟得上、跌的时候不至于踩雷”的甜蜜点。
优势五:与硬件指数形成天然互补
当前大量投资者的科技组合中,半导体、通信设备、算力芯片等硬件资产占比偏高,形成了"重硬件、轻应用"的结构偏差。
而中证全指软件开发指数提供的纯软件敞口,恰好在产业链上与硬件指数形成上下游互补:
硬件建设期 → 半导体、服务器、光模块受益
硬件投产期 → 软件授权、SaaS订阅、IT服务受益
在算力基建进入投产期后,软件层公司的订单和收入确认往往滞后于硬件采购,形成产业节奏上的接力。此时增配软件指数,是对科技组合的一次再平衡。
软件产业趋势:三重红利叠加
趋势一:信创国产替代进入深水区
从党政办公系统到金融、电信、能源等关键行业,国产基础软件和工业软件的替代已从“试点可用”走向“规模化好用”。操作系统、数据库、中间件的国产化率持续提升,相关龙头公司进入业绩兑现期。
趋势二:AI应用从算力竞赛走向软件落地
2023-2024年的AI行情主要由算力基建驱动,但长期来看,AI的真正价值在于应用层的商业化落地——编程助手、智能客服、工业质检、自动驾驶软件……这些都需要软件开发能力的支撑。当算力基建达到一定密度后,叙事逻辑必然向上迁移至软件层。
趋势三:智能制造催生工业软件需求井喷
中国制造业升级的关键瓶颈不在设备,而在工业软件——CAD、CAE、EDA、MES、PLC等。随着“智能制造2025”的持续推进和各地智能工厂建设的加速,工业软件赛道正迎来历史性的需求爆发。
三重红利叠加,软件开发行业的长期需求不是周期性的,而是政策+产业+安全三重驱动的结构性长坡。
前海开源中证全指软件开发指数基金:做有锐度的指数工具
前海开源基金在指数产品线上一直强调"精准定位、工具属性"——不追求大而全,而是在细分赛道里做透做专。
此次发行的前海开源中证全指软件开发指数基金,在跟踪误差控制、申赎效率和费率结构上都做了针对性优化,力求让工具属性最大化。对于看好软件产业长期价值、希望以较低成本获取赛道Beta的投资者而言,这是一只定位清晰的配置型工具。
数字经济的浪潮不会只停留在算力层。当服务器上架、智算中心点亮之后,真正决定这些资产能否产生经济效益的,是跑在上面的软件。如果你相信中国软件产业的国产替代远未结束,如果你相信AI应用的真正爆发还在未来,如果你相信智能制造对工业软件的需求只是刚刚开始——那么现在,或许正是布局这个方向的合适时点。

上下滑动查看备注及风险提示
注:前海开源中证全指软件开发指数基金产品风险等级为中高风险R4(评级来自评级机构),适合C4及以上投资者购买。不同的销售机构采用的评价方法不同,本基金法律文件风险收益特征表述与销售机构基金风险评价可能存在不一致的风险,投资人在购买本基金时需按照销售机构的要求完成风险承受能力与产品风险之间的匹配检验。
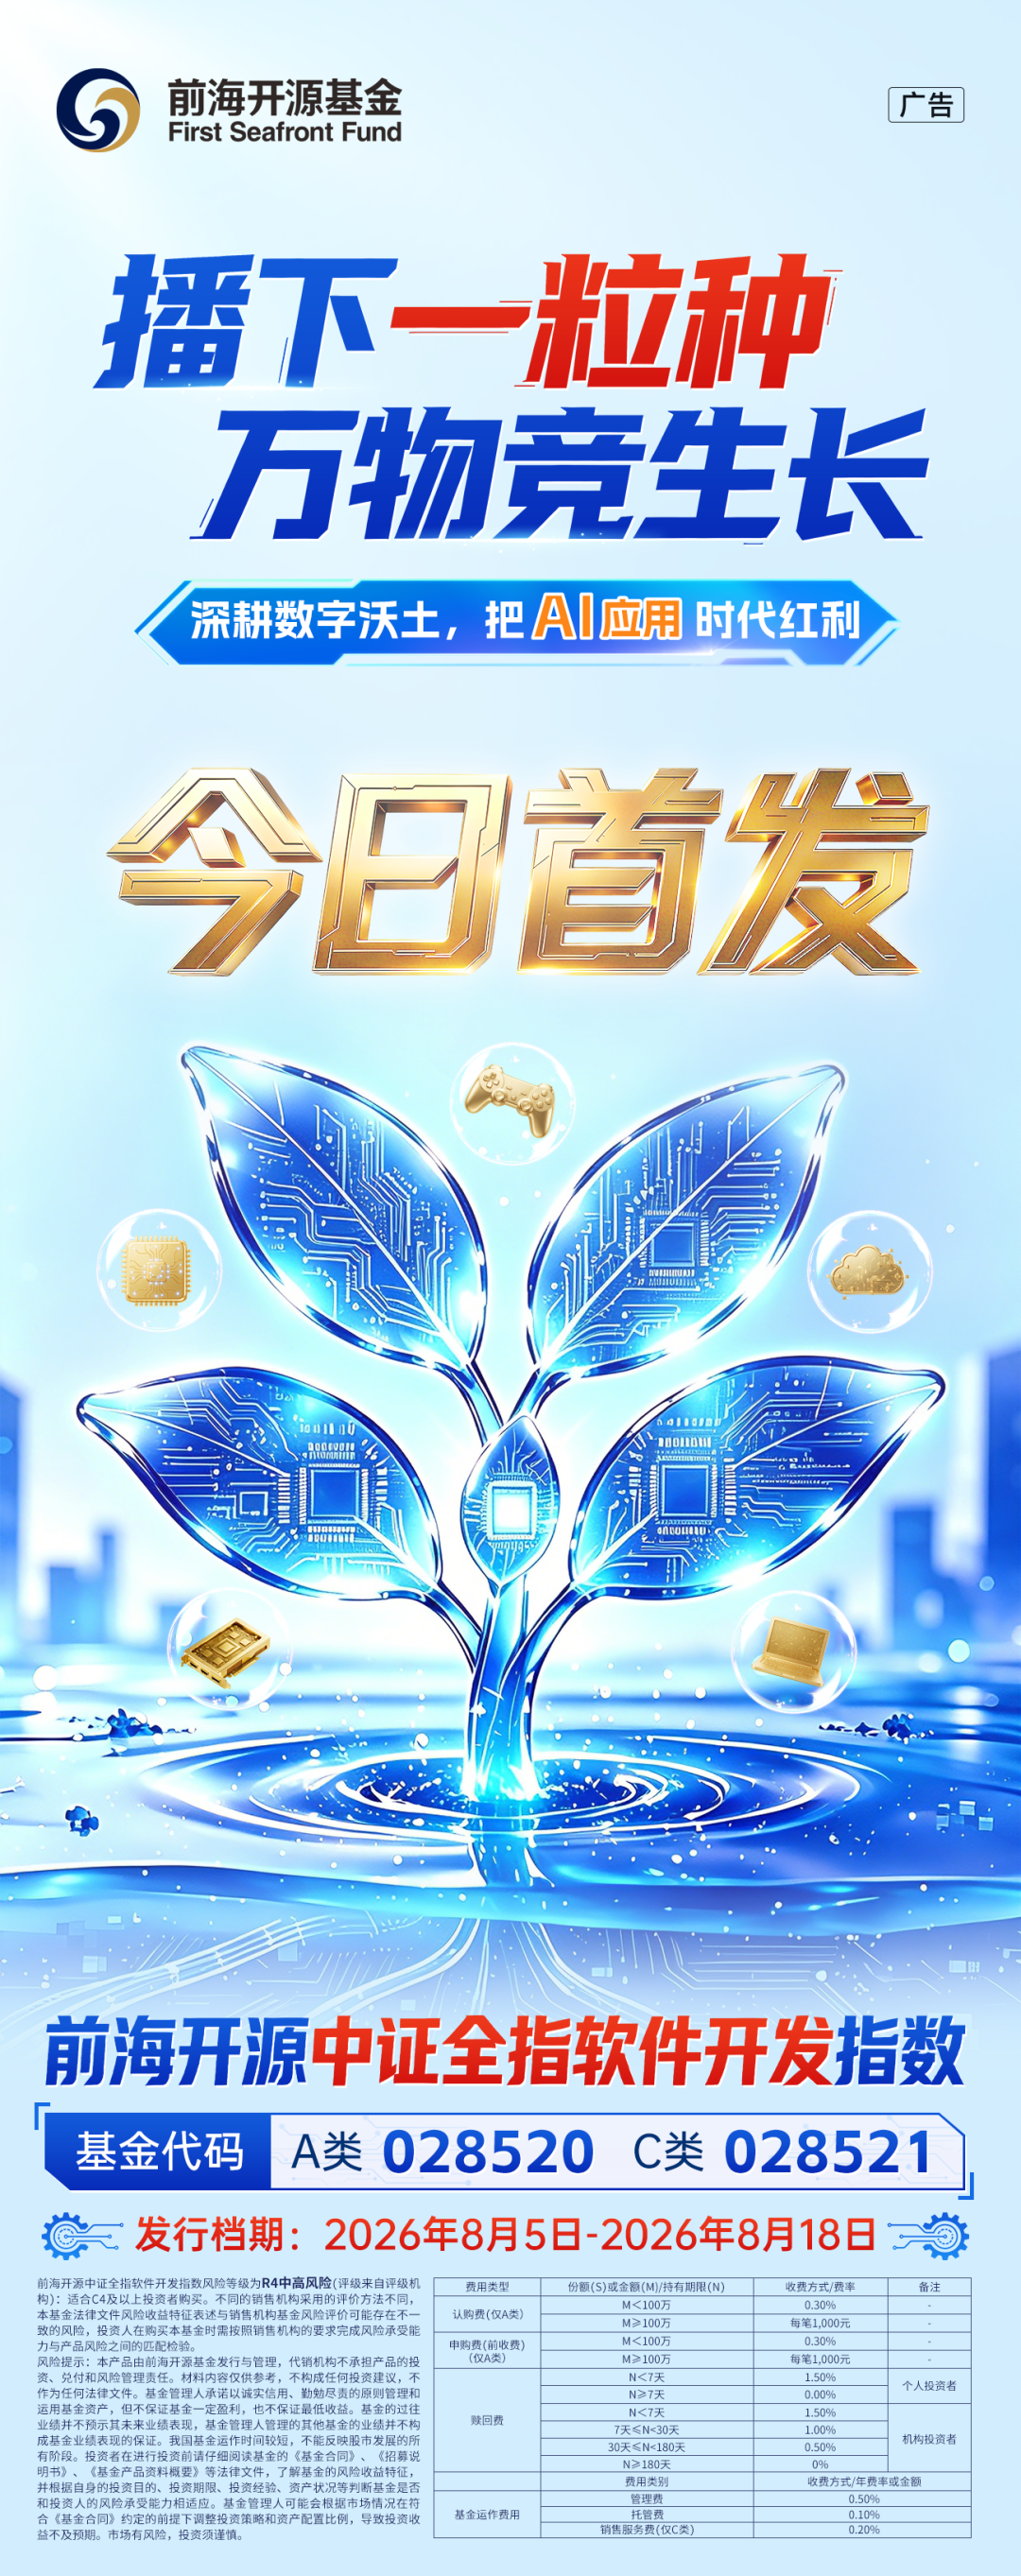
根据最新招募说明书,前海开源中证全指软件开发指数基金A类、C类份额的申购费、赎回费、管理费、托管费及销售服务费的收取标准如下(费率折扣情况以销售机构展示为准;M/N分别代指金额/持有时间):A类份额收取申购费,C类份额不收取申购费,按年计提销售服务费。A类份额申购费为: M<100万元,0.30%;M≥100万元,1000元/笔。赎回费为: N<7天,1.50%;个人投资者持有N≥7天,0.00%;机构投资者7天≤N<30天,1.00%,30天≤N<180天,0.50%,N≥180天,0.00%。年管理费0.50%,年托管费0.10%。C类份额年销售服务费0.20%。
风险提示:本材料仅供参考,不构成任何投资建议,不作为任何法律文件。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来业绩表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。我国基金运作时间较短,不能反映股市发展的所有阶段。投资者在进行投资前请仔细阅读基金的《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件,了解基金的风险收益特征,并根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否和投资人的风险承受能力相适应。基金管理人可能会根据市场情况在符合《基金合同》约定的前提下调整投资策略和资产配置比例,导致投资收益不及预期。市场有风险,投资须谨慎,市场观点具有时效性。
本文作者可以追加内容哦 !

