市场观察
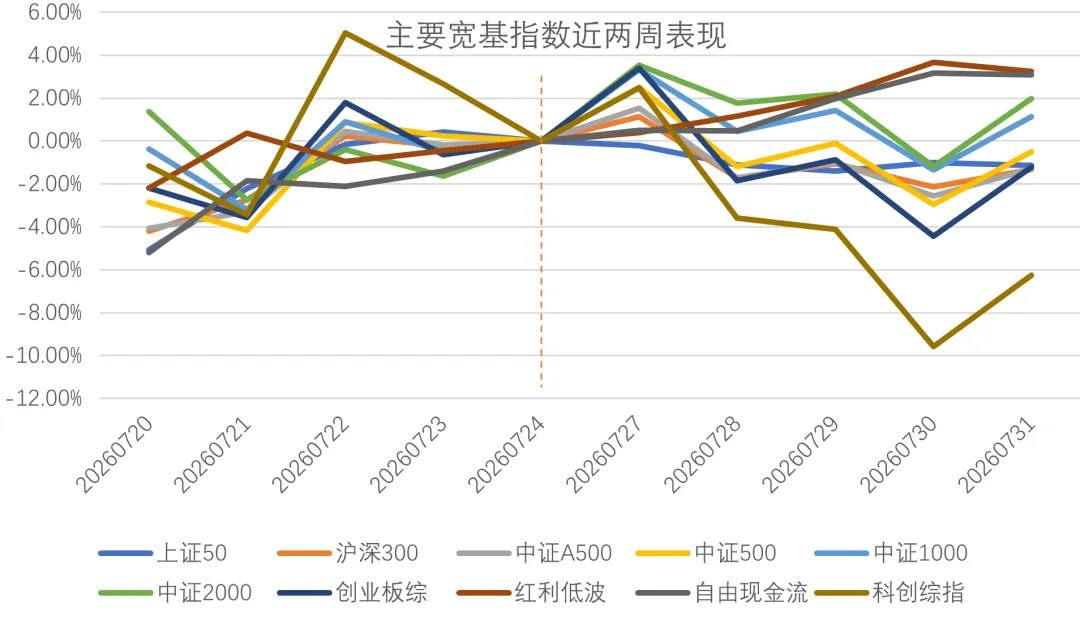
上周(2026/7/27-7/31)市场大小盘风格延续分化,多数大盘宽基指数收跌。各宽基指数涨跌幅表现如下:上证50下跌1.13%;沪深300下跌1.31%;中证A500下跌1.30%;中证500下跌0.51%;中证1000上涨1.14%;中证2000上涨1.98%;创业板综下跌1.21%;科创综指大幅下跌6.24%;红利低波指数上涨3.25%;自由现金流指数上涨3.09%。整体来看,资金防御配置的大方向并未逆转,红利低波、自由现金流两类价值指数依旧录得显著正收益;与前期行情不同,本周中证1000、中证2000逆势收涨。大盘蓝筹、创业板、科创相关指数普遍承压,科创综指跌幅显著,显示高弹性标的依旧承受较大抛压。市场风险偏好仍处于偏弱区间,资金内部结构出现小幅调整,不再单纯单向布局大盘价值,开始少量布局超跌小微盘,但尚未形成整体性的全面修复行情。
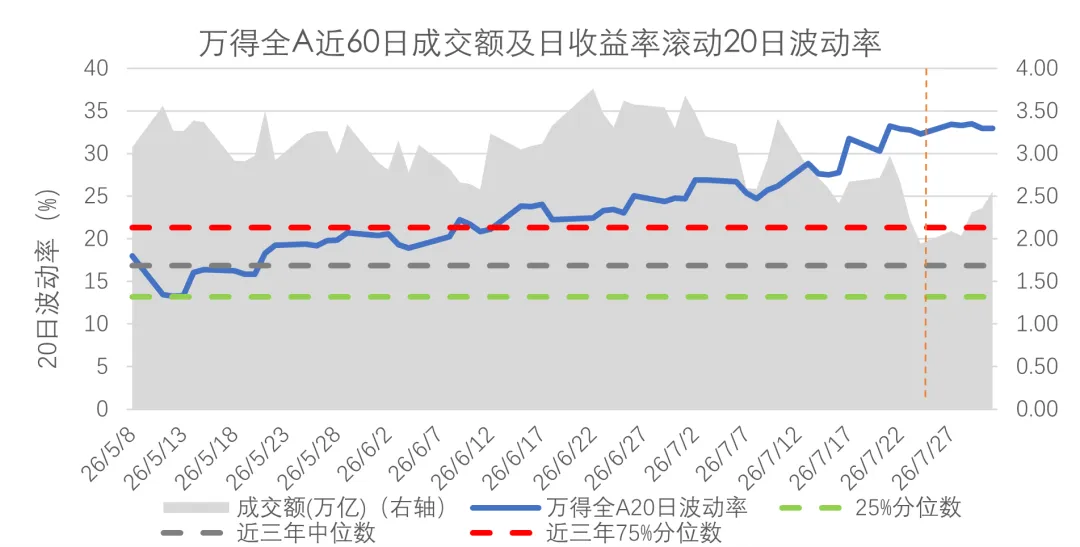
万得全A20日波动率维持在近三年75%分位数上方的高位区间,并创下近60日新高。同期市场成交额较前一周有所抬升,并未延续此前缩量趋势。整体来看,市场处于高波动、成交回暖的博弈环境,风格博弈依旧剧烈,风格切换节奏维持较快水平。
风格收益表现
上周(2026/7/27-7/31),主要风格因子收益来看,动量因子收益较上周相比有所下降,贝塔值因子基本持平,短期反转收益略有上升。整体看,今年4月以来动量表现远超2021年,表征行情的极致程度,6月中下旬以后趋势回归持续至今;近三年主要风格收益20日波动方面,贝塔值和动量因子波动持续上升,来到近三年极值。市场环境均衡度有所提升,但是市值占比较高的科技板块涨跌幅度持续大,因子高波动环境或将延续。
行业表现
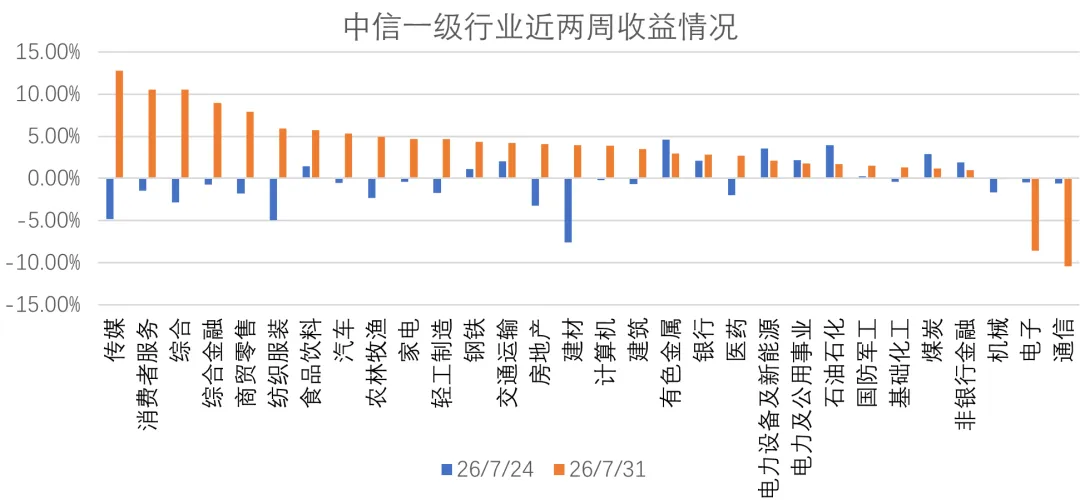
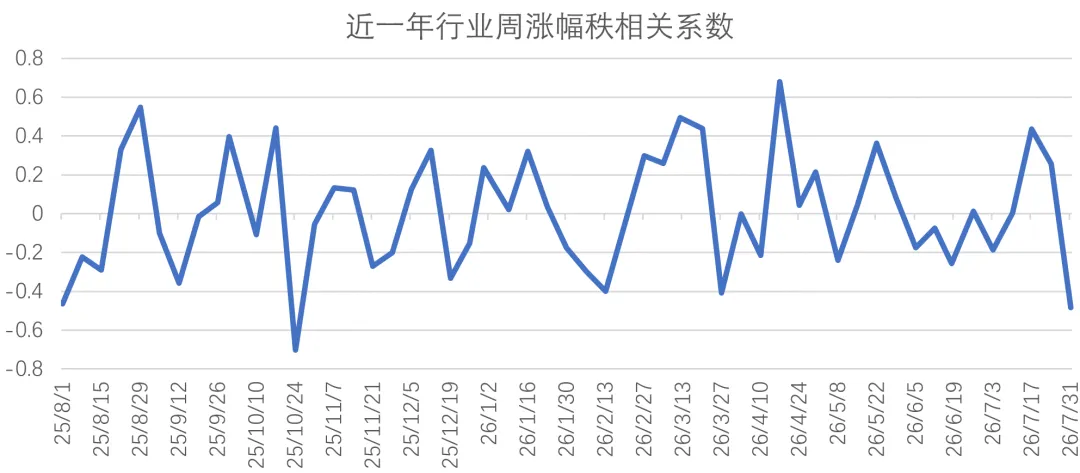
上周(2026/7/27-7/31)行业板块分化进一步加剧,传媒、消费者服务、综合板块领涨全市场,单周涨幅分别达到12.77%、10.55%、10.54%;通信板块领跌,单周下跌10.45%,电子板块同步走弱下跌8.57%。整体来看,资金持续向前期深度调整的消费相关方向转移,传媒、服务类标的迎来明显资金回流;周期、金融价值板块表现相对平淡,高弹性科技方向再度遭遇资金减持。板块收益表现差异明显,存量资金内部调仓特征突出,资金持续在不同行业之间重新配置,板块轮动维持较快节奏。
贴水变化
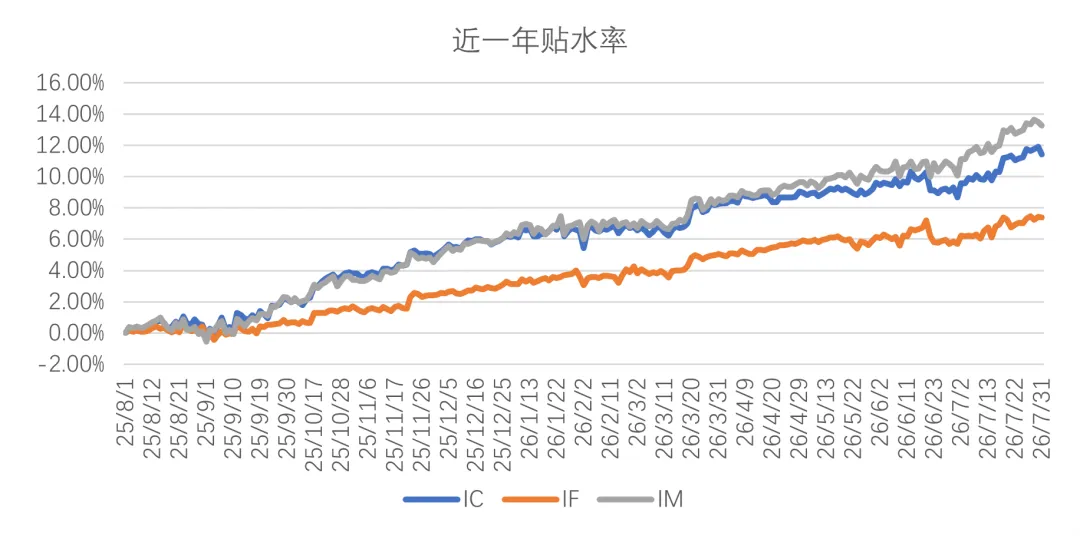
本图基于期货指数计算。实际产品周度净值按照持仓期货结算价计算,在周度基差上会有一定差异。本图主要指示长期对冲成本的走势。
$国金中证A500指数增强C(OTCFUND|022486)$$国金量化精选混合C(OTCFUND|014806)$$国金智远量化选股混合C(OTCFUND|025657)$
风险提示:市场有风险,基金投资须谨慎。本材料既不构成基金宣传推介材料,也不构成任何法律文件。本材料由国金基金编写,未经国金基金事先书面同意,任何机构和个人不得以任何形式更改、传送、复印、复制、刊登、发表或者引用本材料的全部或任何部分。本材料所载观点和信息仅供参考,不构成任何投资建议,不应被视为国金基金销售任何公募基金、资管计划或其他金融产品的要约,不构成产品未来投资策略及业绩的保证。本材料所载内容的来源及观点的出处皆被国金基金认为可靠,但国金基金对这些信息的准确性及完整性不作保证。国金基金承诺以诚实信用、勤勉尽责的原则管理和运用委托财产,但不保证委托财产本金不受损失,也不保证一定盈利及最低收益。因使用本材料而导致的直接或间接损失,国金基金不承担任何责任。基金有风险,投资前请认真阅读《基金合同》《基金产品资料概要》《招募说明书》等法律文件,在了解基金的特有风险并听取销售机构适当性意见的基础上,根据自身风险承受能力、投资期限和投资目标,独立做出投资决策。本材料制作时间:2026年8月4日。
本文作者可以追加内容哦 !

