上两周,全球股市不约而同展开“自救”遏制流动性负反馈,国内外几个重要靴子也在近期落地,给予市场一个重回理性、客观分析的理由。那么本轮调整和“靴子落地”之后,市场有没有发生什么改变?又有什么是没改变的呢?
01 当前的市场可能已经不再是“分化市”
本轮大跌之前,市场最大的感受是AI与非AI的“分化”,不过在经历了一段时间结构上的“再平衡”、筹码的消化之后,或许已经不能再被称为“分化市”了。
1、从股价的相对位置来看,“水位差”已经收敛
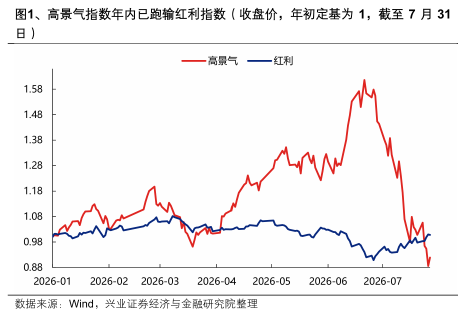
据Wind数据显示,衡量高景气行业中龙头股表现的高景气指数,年内收益率曾一度冲高至60%以上,而后该指数走势反转,截至7月31日,该指数不仅由正转负,甚至在相对收益上跑输了红利指数。说明高景气板块与红利板块之间的分化已没有此前那么大了。
图片发布日期:2026年8月2日
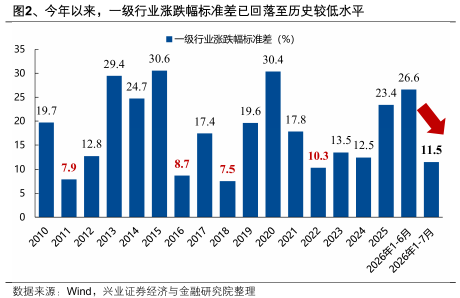
从行业角度来看,今年1月至6月时,各一级行业的涨跌幅分化程度处于2010年以来的较高位;但经过7月的调整后,这一分化指标从26.6%大幅下降至11.5%,为2010年以来第五低(仅高于2011、2016、2018、2022年)。这意味着,单纯从价格维度看,市场各板块间的“水位差”已被大幅填平。
图片发布日期:2026年8月2日
2、在估值层面,核心资产的性价比已重新浮现
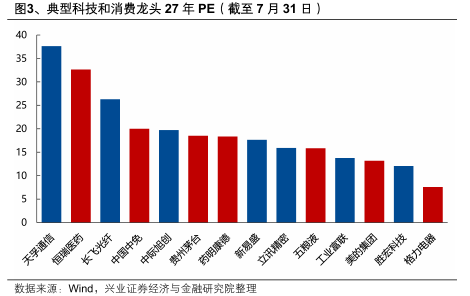
经过这一轮杀跌,据Wind数据显示,截止2026年7月31日,许多典型科技和消费龙头的远期估值(2027年PE)已回落至10倍至20倍区间。从远期配置的视角审视,不少曾经被认为“拥挤且昂贵”的科技龙头,其实如今已算不上昂贵了,估值泡沫的挤出为未来的理性定价留出了空间。
图片发布日期:2026年8月2日
3、市场情绪与资金结构发生了明显的“高低易位”
前期AI赛道之所以波动剧烈,主要原因还是在于大量资金高度集中,导致交易结构过于拥挤。随着近期市场的自然调整,前期获利资金与高杠杆资金已顺势离场,电子、通信等板块的融资余额已回落至5月初的水平,高波动资金的筹码压力得到了大幅释放。
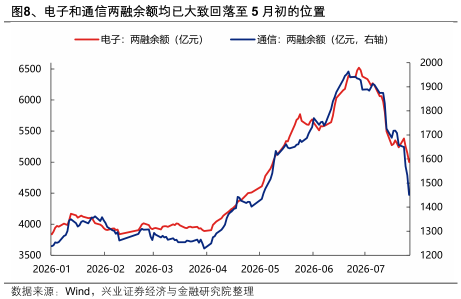
图片发布日期:2026年8月2日
与此同时,兴业证券认为,主动管理型基金也借机进行了调仓优化,AI相关赛道的仓位压力得到了实质性消化。这一系列资金层面的“新陈代谢”,使得科技成长板块的拥挤度回落至历史相对低位,而此前低位的消费与红利板块则承接了部分资金。
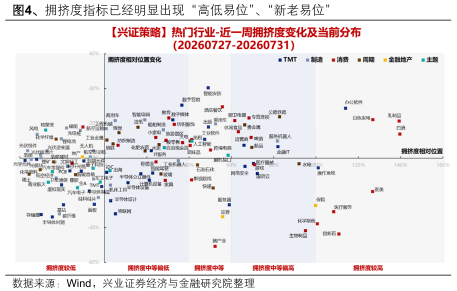
图片发布日期:2026年8月2日
总的来看,本轮调整过后,AI与非AI在股价位置、估值、筹码层面上的“分化”已经得到了很大程度的收敛。兴业证券认为,当这些维度的分化被“拉平”后,对于两者的配置性价比,核心还是应该回归对于景气优势的判断。
02 重要“靴子”的落地情况
在经历了前期的调整后,市场内部的筹码结构正逐步完成“再平衡”,“分化市”的现象有所收敛。而在这一内部修复的过程中,宏观层面的外部环境也迎来了一系列“靴子落地”。
1、7月政治局会议“发力提效”
7月中央政治局会议系统分析上半年经济形势,会议提出“加快推动新旧动能转换”,要求“实施好更加积极的财政政策和适度宽松的货币政策”,并在此基础上新增“充分发挥各项存量政策效能,及时谋划出台务实管用的增量政策,加大逆周期调节力度”。科技政策由“人工智能+”拓展至基础研究、前沿技术、未来产业和传统产业改造,着力培育新兴支柱产业。
中信建投认为,本次会议进一步提出释放存量政策效能、及时谋划增量政策并加大逆周期调节力度,“发力提效”成为下半年宏观调控的核心要求。
资本市场领域,会议明确表态“深化资本市场投融资综合改革,提升资本市场韧性和信心”,中金公司认为,与4月会议“稳定和增强资本市场信心”的表述相比更为积极,释放明确稳市场、稳预期信号。
2、7月FOMC会议:按兵不动,内部分歧加大
海外流动性预期的博弈同样迎来了关键节点。美联储7月议息会议决定将利率维持在3.5%-3.75%不变,符合市场预期。然而,会议内部的分歧却显著加大,FOMC投票结果为9-3,出现了三张支持加息的反对票,这是2016年以来首次出现三张方向一致的反对票。
对于市场担忧的“预防式加息”,华创证券通过对比1997年的经济特征指出,目前除了通胀读数高于彼时,其余如就业市场、通胀预期等特征均未达到1997年的水平,因此倾向于美联储今年维持利率不变,但预防式加息的尾部风险已经上升。尽管沃什在发布会上继续表达了“对高通胀零容忍”的强硬立场,但会议后短端美债收益率小幅下行,长端收益率大幅上行,收益率曲线陡峭化,反映出市场对长期通胀风险的担忧。
不过,中金公司认为,虽然短期内降息的靴子尚未完全落地,但如果美联储在9月选择维持利率甚至采取预防式加息,这在某种程度上反而可能被视为利空出尽,1997年“预防式加息”落地后美债利率就触顶回落,美股逐步见底。因此,9月若靴子落地后,扰动也可能逐步落地。
3、产业趋势的新催化最重要,等待观察
在宏观政策与海外流动性预期逐渐明朗之后,市场向上的弹性最终将取决于产业层面的新故事。中金公司认为,当前产业趋势最关键的变量在于“新催化”的出现,但这一点仍需耐心等待。所谓新催化,必须是能够系统性抬升产业前景预期的增量事件,类似年初Anthropic在编程上的突破式进展,而非对既有趋势的简单验证。以此标准衡量,当前市场尚未出现这样的新催化。
03 什么“还没变”
在聊了市场内部筹码的“再平衡”以及宏观层面“靴子落地”的进展后,我们来看看什么“还没变”:
1、调整释放的仅是交易侧的风险,科技产业的强劲逻辑并未动摇
前期市场的剧烈波动,更多是资金拥挤度过高后的自然释放,而非产业基本面的证伪。事实上,市场此前担忧的业绩不及预期、AI资本开支(Capex)放缓等悲观情形并未发生。近期海外四大云厂商的财报显示,其云业务利润增速依然超预期,远期订单饱满,这有效打消了市场对“烧钱换增长”难以为继的疑虑。同时,7月以来B200、H200等算力租赁价格持续走高,上游半导体设备巨头也上修了全球设备市场规模,这些微观数据都在印证AI全产业链依然面临强劲的需求与产能瓶颈。此外,随着海外大模型API调用价格下调,推理成本的下降正加速AI场景的渗透。而在国内,以DeepSeek、Kimi为代表的本土创新已齐平世界一流水平,尽管中美在算力上仍有差距,但这恰恰凸显了加快国产半导体攻关的紧迫性。从历史经验看,历次科技主线在经历充分调整(如科创板、创业板调整期成交额/总市值达到历史极值)后,信心重建与交易换手趋于稳定,真龙头往往能在风险释放后重现光彩。
正如诺安基金首席策略师杨谷在2026年二季报中提出的AI是贯穿未来几年的机会,当然,并不是说这个过程中只涨不跌。从产业上看,AI会经历短期需求急剧拉动带来算力硬件价格上涨,而后硬件价格下降带来下游AI应用的爆发,AI应用爆发后,各个行业会涌现各种新的商业模式。目前仅仅处于硬件价格上涨的阶段。我们相信,中国企业在AI应用时代,将在各个产业链承担更加重要的角色,带来更多的投资机会。
2、资金正循环难以短期恢复,市场重拾进攻态势需待悲观持仓出清
在上涨阶段,边际资金往往能“四两拨千斤”引领市场;但在调整波段,所有跟随资金都可能成为潜在的抛压来源。目前,电子和通信等板块的持仓浮亏较高,虽然短期产品赎回和抛压受到抑制,但在后续市场修复的过程中,仍有较大的悲观持仓出清压力。因此,市场若要重新回归此前的进攻状态,必须先消化持仓浮亏问题,彻底出清悲观筹码。在此基础上,还需要积极因素进一步累积。
3、中国经济的增长不是只有AI,非AI方向的优势未受影响
在AI主线调整的背景下,此前被忽视的消费、红利及港股等方向迎来了明显的估值修复,这本质上是资金在极致拥挤的主线向外寻找出口,叠加非主线方向估值与仓位处于低位所具备的赔率优势。
然而,仅靠赔率修复的空间与持续性有限,进一步上行仍需基本面胜率的配合。
兴业证券认为,低波非科技方向既能平抑短期波动,是中期再平衡的重要方向。煤炭、电力、公用事业、运营商等稳定现金流、高分红、低波动资产可提供底仓属性;有色、新能源及部分消费品则主要受益于低位补涨、景气改善或政策催化。
同时,中金公司认为,泛外需、周期及创新药方向面对的海外需求阻力相对较小,若后续美债利率下行、海外基本面修复兑现,其胜率改善将更为顺畅,可关注制造出海、创新药等方向。
因此,在配置中,注重结构上的“平衡”,关注AI的同时,也可向阻力更小的方向适度倾斜。如小诺家的诺安先锋(A类 320003,C类012621),诺安优选回报(A类001743 C类025351),诺安进取回报(001744),长期看好“出海”与“创新”两大主线,持续关注科技创新、高端制造优质赛道,依托深度基本面研究,从企业自身的竞争力和成长潜力出发,选择优秀的标的来构建投资组合。在把握科技主线的同时,注重挖掘制造+出海的机遇,加强投资组合的“平衡性”,感兴趣的朋友可以关注起来。
参考文献:
1、【兴证策略张启尧团队】大跌之后:那些被改变的和未改变的,兴证策略团队,尧望后势,2026年8月2日
2、国泰海通·策略前瞻 | 重要转折:中国市场的企稳、修复与回升,方奕、郭胤含、田开轩、黄维驰,国泰海通证券研究,2026年8月3日
3、【申万宏源策略 | 一周回顾展望】AI产业链重拾强势仍需步步为营,申万宏源策略,申万宏源研究,2026年8月3日
4、中金:AI之外还有什么值得买?,刘刚、张典、彭一夫,中金点睛,2026年8月3日
5、中信建投:联合解读政治局会议,中信建投证券研究,2026年8月3日
6、中金:联合解读政治局会议,中金公司研究部,中金点睛,2026年7月31日
7、“预防式加息”?今年可能不是1997年——7月FOMC点评,张瑜、付春生,一瑜中的,华创证券,2026年8月1日
8、类权益 | 8月,科技反弹与再平衡,田乐蒙、董远、思源,兴业证券,都见投资,2026年8月4日
#美国拟禁止进口中国新型数据中心设备# #三星电子评估中微设备,半导体链狂飙# #美国将禁止出口钨废料,产业影响几何?# #特朗普:霍尔木兹海峡将很快开放# #SK海力士与闪迪发力HBF!哪些股受益?#
本文作者可以追加内容哦 !

