8月6日,CPO板块再度上演心跳行情:受隔夜美股科技股走弱、日韩芯片集体走低拖累,A股CPO概念大幅低开。开盘后资金疯狂承接,但临近午盘多头力量衰竭,板块震荡回落,资金博弈剧烈程度可见一斑。
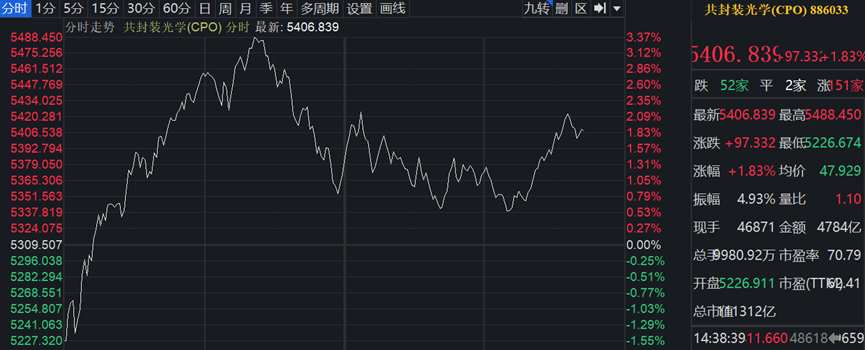
数据来源:iFinD金融终端,图为下午盘中(14:42)CPO指数分时图
注:指数走势不代表基金表现,并非对基金业绩的保证,也不预示未来业绩表现。基金有风险,投资需谨慎。
震荡本质:消息、资金、情绪的三重挤压
这场剧震的源头,是美国FCC一份尚在草案阶段的文件,拟限制部分中国光模块新品进口。但仔细看原文,有三个关键点被市场过度恐慌了:
只针对“新型号”:已取得FCC授权的存量800G、已认证版本1.6T可继续在美销售,2026年已锁定交付的订单基本安全。
仍处草案阶段:FCC尚未出台正式限制性文件,企业回应也多以“传闻、暂无权威来源”为主。
全球产能离不开中国:头部厂商在东南亚、美国本土均有产能布局,短期替代方案不存在。
换句话说,这是情绪面上的“假摔”,不是产业基本面的“真伤”。但前一日超跌反弹后,短线获利盘借机兑现,叠加外围市场调整,板块自然冲高回落。
光模块底层逻辑动摇了吗?
把视野拉长到3-5年,CPO的产业逻辑反而更加清晰。
从需求端看,海外头部云计算厂商仍在持续加大资本投入。市场对主流高速光模块的出货量预测不断上调,下一代产品也已进入大规模交付阶段。光模块与芯片紧耦合的新方案已经商用落地,机器内部数据传输速率的升级趋势不可逆转,铜缆的物理极限已经撞到天花板,光方案是唯一出路。
供给端同样稳固。据LightCounting公布的数据,全球前十大光模块供应商中,七家来自中国,美国周边短时间内根本找不到替代产能,就算限制政策真的出台,实际冲击也相对有限。
真正在变的,是市场的定价逻辑——从过去“赛道普涨、同进同退”,切换到“业绩分化、好坏分明”。在东南亚有产能、客户结构均衡的公司,跌后修复能力更强;只做出海、缺乏海外产能缓冲的中小企业,会率先承受压力。
$同泰行业优选股票A(OTCFUND|012496)$$同泰行业优选股票C(OTCFUND|012497)$
#工业气体供应紧张,哪些企业享红利?##PCB产业链现涨价潮,哪些环节价值量高?##三星电子评估中微设备,半导体链狂飙#
风险提示:投资有风险,投资需谨慎。上述内容和意见仅供参考,并非为投资者提供对个股和基金进行投资决策的具体建议,本公司不对使用本资料而引发或可能引发的损失承担任何责任。若相关内容转载自第三方的报告或资料,转载内容仅代表该第三方观点,并不代表同泰基金的立场,本公司力求内容的准确可靠,但对其完整性和准确性不作任何保证。本资料内容的时效截至发布之日,不保证相关信息或观点不发生变更,请以最新信息为准。如有侵权,请联系删除。除非另有明确说明,发布内容的版权为同泰基金所有。未经同泰基金的书面许可,任何机构和个人不得以任何形式转发、复制或修改。
本文作者可以追加内容哦 !

