7月A股市场表现较为弱势,国内主动公募基金对电子以及通信持仓集中度创新高引发讨论。海外,7月韩国股市持续去杠杆,以及对AI产业趋势存在一定分歧。同时,中东地缘冲突升级推高全球通胀预期、压制市场风险偏好,权益市场风格再平衡,科技股出现较大调整。
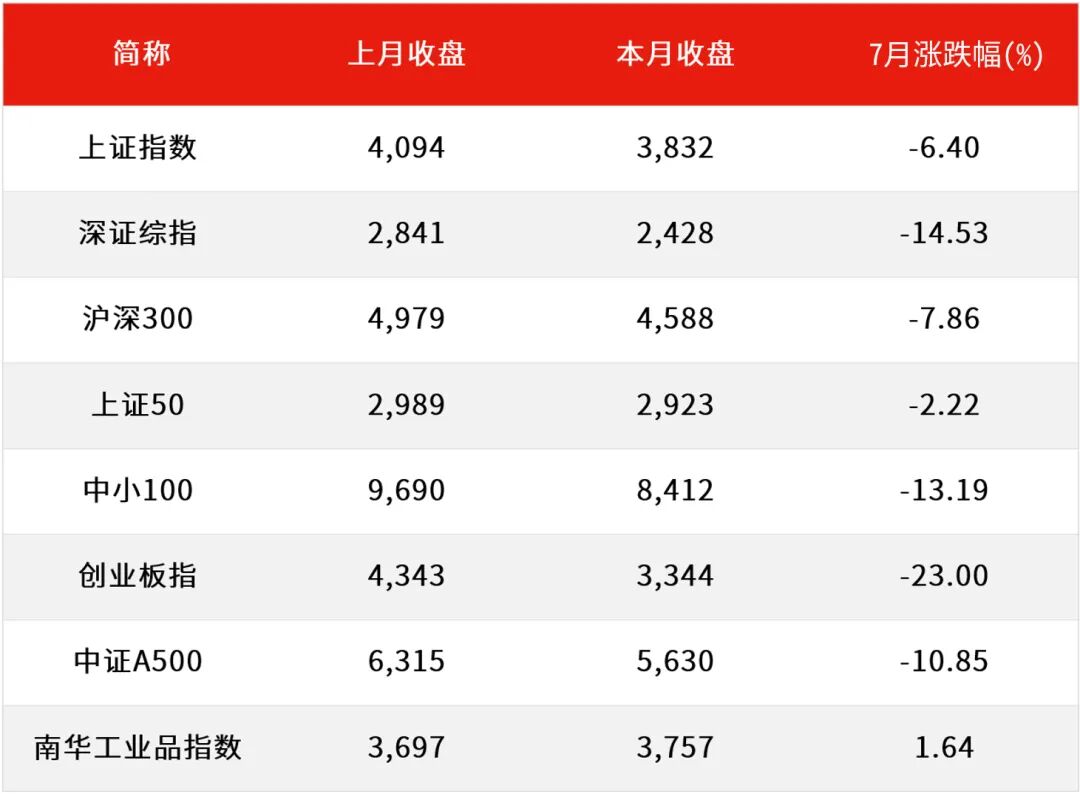
7月主要宽基指数均下跌,上证综指、深证综指、沪深300、创业板指涨跌幅分别为-6.40%、-14.53%、-7.86%、-23.00%。南华工业品指数上涨1.64%。7月当月涨跌幅前五的行业(申万一级行业,下同)为煤炭、石油石化、银行、食品饮料、美容护理,涨跌幅分别为14.29%、12.63%、11.57%、11.34%、8.75%;涨跌幅后五位的行业为电子、通信、建筑材料、机械设备、电力设备,涨跌幅分别为-34.72%、-31.90%、-27.90%、-22.06%、-15.68%。
表1:7月A股主要指数表现
7月PMI点评
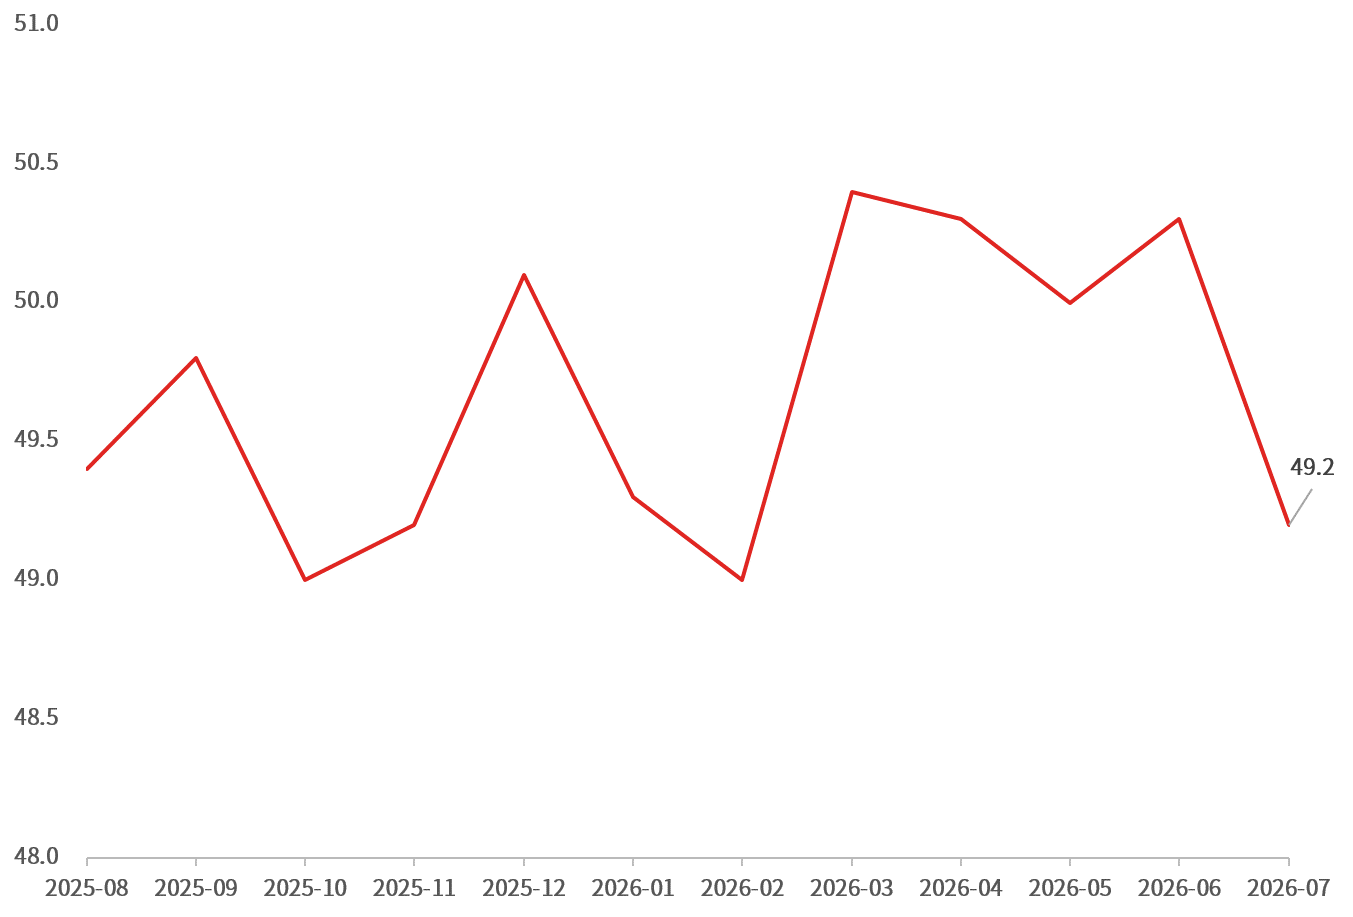
1、7月制造业PMI较上月环比下降1.1个百分点至49.2%,高温台风暴雨等天气因素的扰动放大,同时受高基数影响,出现一定回落。
2、从分项来看,生产淡季下产需同步走弱。生产指数回落1.5个百分点至49.9%,受天气影响较大。新订单指数下降2.7个百分点至48.5%,其中新出口订单下降0.5个百分点至49.6%。
3、7月国际油价增速继续下移,原材料购进价格指数、出厂价格指数分别继续回落1.0和0.4个百分点至53.2%、47.8%。生产订单需求边际转弱,原材料去库节奏放缓、产成品对应累库,原材料和产成品库存分别变动-0.1和0.9个百分点至48.3%和48.6%。
4、非制造业PMI也有不同程度回落。极端天气扰动施工,7月建筑业景气有所回落,较上月下降2个百分点至47.0%;服务业景气回落,不过暑期消费效应有所体现,对应指数下降1.1个百分点至49.3%。
中国制造业PMI(%)
8月股市展望
近期股市波动放大,科技板块局部过热和外部扰动影响之下,风格迎来阶段性再平衡。往后看,8月份将迎来业绩和政策重要窗口期,市场关注重心有望再度回到基本面。7月政治局会议定调积极,财政政策有望继续发力,8月上市公司中报将陆续披露,景气投资有效性预计将会提升,行情催化或仍将延续。结构上,重点关注受益于经济复苏和供需改善的中游制造板块及顺周期板块,以及产业趋势推动的AI科技板块的投资机会。
7月债市回顾
7月以来,国债市场维持震荡格局,主因在于资金面稳定在政策利率附近,未见明显下行,政策立场未现超预期变动。10年期国债收益率围绕1.73%窄幅波动,月底一度下探至1.72%,但受到6月初影响,再次下行到1.70%以下阻力相对较大。而30年期国债受存款降息传闻及政策会议预期带动,收益率迅速从2.25%下滑至2.19%,利差缩至47bps,超长端国债走势强于中短端。30年及50年国债成为交易盘结构性博弈品种,本身也具有一定合理性,30年和10年利差处于仍然偏高位置,同时机构对久期配置偏好也向中长端倾斜。总体看,债市整体波动率偏低,利率向上的空间受到基本面较弱的压制,向下的空间受到降息预期偏低的制约,票息策略仍然稳健。
8月债市展望
二季度以来,宏观经济持续边际走弱,内需表现相对较弱,GDP增速较一季度有所回落,6月进出口数据却超市场预期、外需韧性较强。地产投资疲软依然拖累整体需求,消费及企业中长期贷款信心不足,结构性分化特征突出。物价层面,CPI和PPI同步回正,但整体通胀压力有限,属于弱需求与低通胀共存格局,为债券市场提供了较强的“底部安全垫”。政策方面,市场对货币与财政政策预期审慎。7月央行维持货币政策中性偏宽,然而央行增设隔夜逆回购对于短期流动性把控力度逐步增强,短端利率一直维持在政策利率附近,而不像二季度明显偏低。从历史来看,一般经济较弱的年份都会有1-2次降息,目前看市场对于增量宽松预期并不强烈,可以关注后续政策落地情况。
风险提示
本文件作为本公司旗下基金的客户服务事项之一,不属于基金的法定公开披露信息或基金宣传推介材料。
本文件所提供之任何信息仅供阅读者参考,既不构成未来本公司管理之基金进行投资决策之必然依据,亦不构成对阅读者或投资者的任何实质性投资建议或承诺,观点具有时效性。本公司并不保证本文件所载文字及数据的准确性及完整性,也不对因此导致的任何第三方投资后果承担法律责任。
基金投资有风险,敬请投资者在投资基金前认真阅读《基金合同》、《招募说明书》、《产品资料概要》等基金法律文件,了解基金的风险收益特征,并根据自身的风险承受能力选择适合自己的基金产品。基金的过往业绩及其净值高低并不预示其未来表现,基金管理人管理的其它基金的业绩并不构成新基金业绩表现的保证,基金净值增长率不代表投资者实际持有基金收益率。
本公司提醒投资人基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。敬请投资人在购买基金前认真考虑、谨慎决策。
本文件的著作权归汇丰晋信所有,任何机构或个人未经本公司书面许可,不得以任何形式或者许可他人以任何形式对本文件进行复制、发表、引用、刊登和修改。
本文作者可以追加内容哦 !

