7月回顾
一、资金面保持平稳
央行公开市场操作方面,7月央行净投放MLF1000亿元。为保持银行体系流动性充裕,2026年7月6日以固定数量、利率招标、多重价位中标方式开展10000亿元买断式逆回购操作,期限为3个月(91天);7月15日,以固定数量、利率招标、多重价位中标方式开展14000亿元买断式逆回购操作,期限为6个月(184天)。
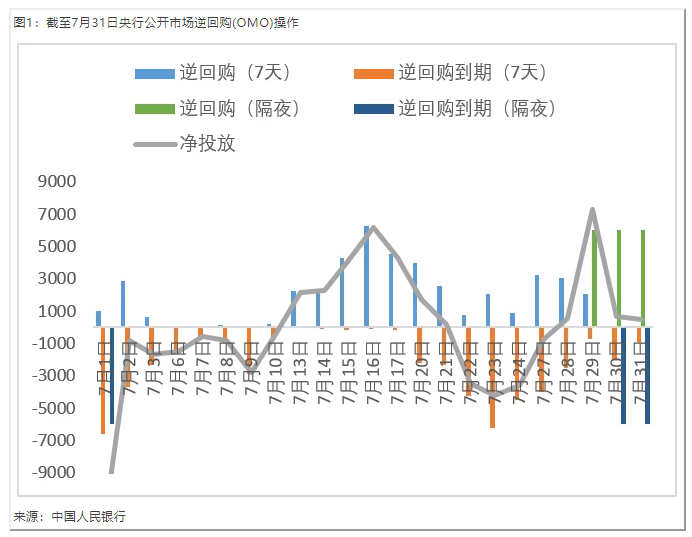
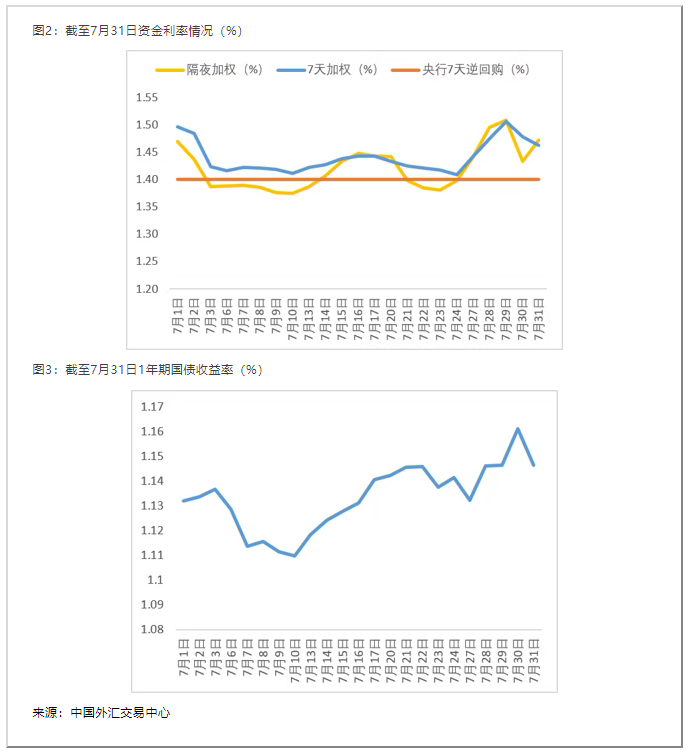
本月资金面保持平稳,7月1日至31日隔夜回购加权利率平均值约1.42%,7天加权利率平均值约1.44%,7天加权利率均值水平高于央行7天逆回购利率2BP。7 月债市短端利率走势跟随资金利率变化,整体呈现震荡格局。
二、长端和超长端收益率下行
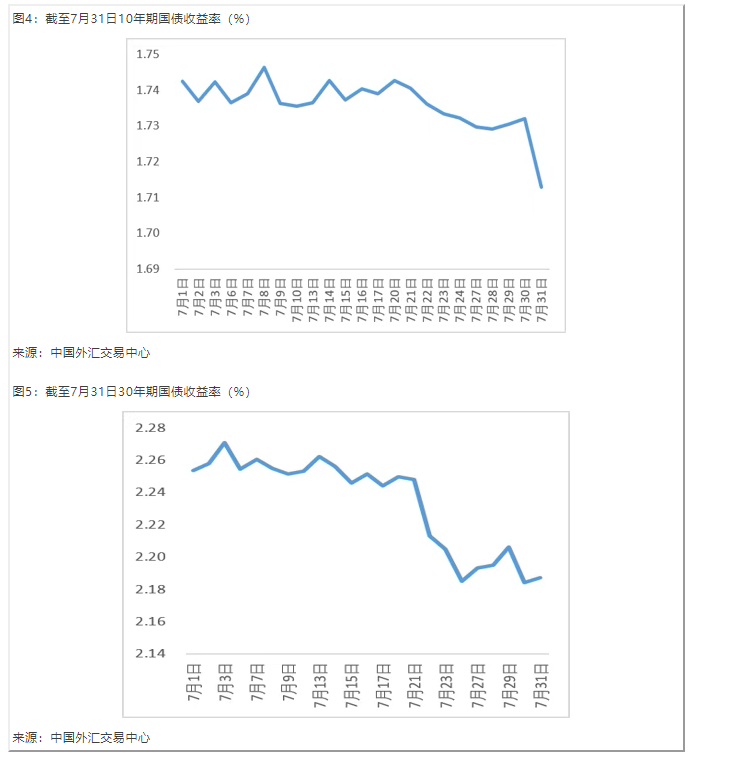
7月中上旬长端及超长端呈现震荡走势,下旬有所下行。10年国债活跃券26附息国债10(260010.IB)估值收益率相对上月底下降约2BP;30年国债活跃券26超长特别国债02(2600002.IB)估值收益率相对上月底下降约4BP。
三、信用债发行规模及净融资规模环比基本持平
从发行情况看,根据wind,7月信用债(企业债、公司债、中票、短融、定向工具)发行规模14,092.89亿元,净融资规模4,050.07亿元,发行规模及净融资规模环比基本持平。
评级调整方面,根据wind和iFind,截至7月31日,境外评级方面,1家主体级别下调,2家主体展望下调;境内评级方面,4家主体级别下调,2家主体展望下调,1家主体被列入观察名单。
四、信用债二级市场情况
信用利差涨跌不一、期限利差走阔、评级利差收窄
信用利差方面,根据wind信用债日报,截至7月31日,中债各期限中短期票据信用利差,1YAAA、 AA+及AA收窄约6.74BP、5.74BP、7.74BP;3YAAA、AA+走阔约1.87BP和1.87BP、AA收窄约1.13BP;5YAAA走阔约1.92BP、AA+及AA收窄约0.08BP和2.08BP。
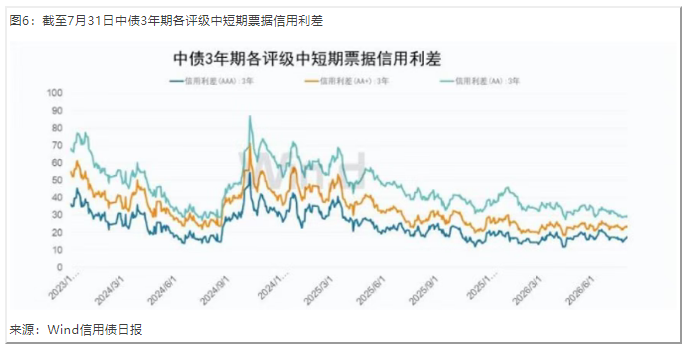
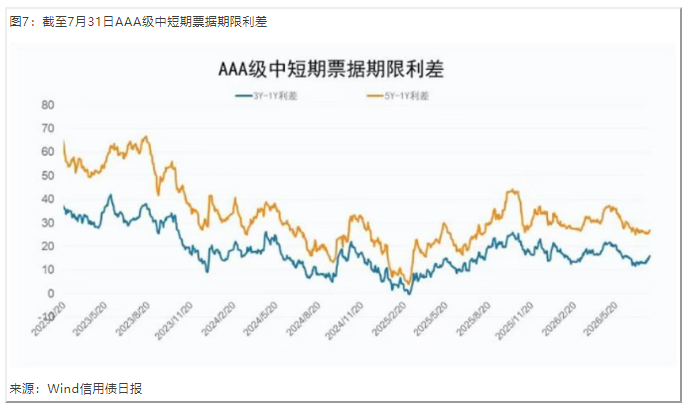
截至7月31日,以AAA级各期限中短期票据为标的,期限利差3Y-1Y走阔约4.23BP,5Y-1Y走阔约1.73BP。
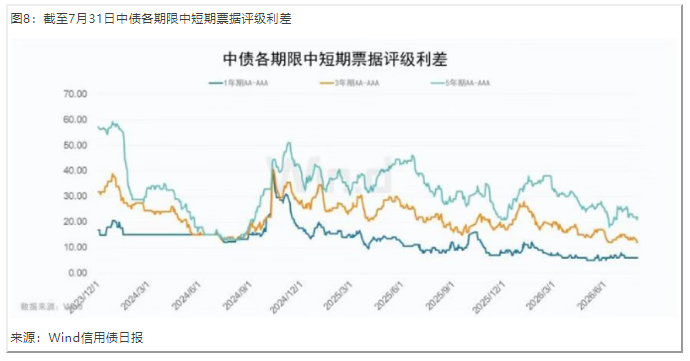
截至7月31日,以各期限AA与AAA级中短期票据作为标的,评级利差1Y收窄约1BP、3Y收窄约3BP、5Y收窄约4BP。
未来债券市场展望
8月预计债市表现中性
(1)2026年7月官方制造业PMI录得49.2,较上月下降1.1,主要受极端天气扰动及经济需求偏弱影响,需求不足仍是当前经济运行的核心约束。
(2)资金面方面,从整体情况来看,当前适度宽松的货币环境基调不会改变,资金面维持均衡宽松格局。
(3)关注第三季度长债和超长债供给压力,或对于长债和超长债的走势有一定的扰动,需持续跟踪发行计划与市场承接能力。
(4)7月各项核心经济、金融数据大概率较6月边际回落,市场对基本面数据的敏感度相对钝化,预计数据回落难以对债市运行形成大幅扰动。
反洗钱提示:多一份警惕,少一份风险,多一份配合,多一份安全!
风险提示:本资料所引用的观点、分析及预测仅为个人观点,是其在目前特定市场情况下并基于一定的假设条件下的分析和判断,并不意味着适合今后所有的市场状况,不构成对阅读者的投资建议。基金过往业绩不代表未来表现,基金管理人管理的其他基金的过往投资业绩不预示本基金的未来表现。市场有风险,投资需谨慎。本资料不构成本公司任何业务的宣传推介材料、投资建议或保证,不作为任何法律文件。本公司或本公司相关机构、雇员或代理人不对任何人使用此全部或部分内容的行为或由此而引致的任何损失承担任何责任。
本文作者可以追加内容哦 !

