8月6日晚间,“人形机器人第一股”宇树科技(688836.SH)正式敲定科创板IPO发行价。
发行价150.80元/股,发行后总股本约4.05亿股,上市时市值约609.93亿元。本次公开发行4044.6434万股,占发行后总股本10%,预计募资总额约60.99亿元,扣除发行费用后净额约59.17亿元。网上申购日为8月10日,中一签(500股)需缴款7.54万元。
从3月20日获受理到6月1日过会,仅历时73天,创2026年迄今最快IPO审核纪录。
然而,真正值得关注的问题是:这个定价贵不贵?会不会复制长鑫科技的暴涨神话?
一、宇树科技是谁?全球人形机器人出货量第一
宇树科技成立于2016年,专注于高性能通用人形机器人、四足机器人及具身智能模型的研发、生产和销售。2025年,人形机器人收入达8.68亿元,首次超过四足机器人,占主营业务收入的51.78%;四足机器人收入6.98亿元,占比41.62%。
2025年,公司人形机器人出货量超5500台,全球市占率32.4%,位居全球第一。与智元机器人合计占据国内人形机器人市场约80%的出货量。
在四足机器人领域,宇树同样领先——2024年全球机器狗销量达2.37万台,约占全球市场69.75%的份额。四足机器人主要竞争对手包括波士顿动力、小米CyberDog等。宇树Go2售价仅9997元起,而波士顿动力Spot价格高达7.5万美元(约合人民币54.6万元)。在性能上,宇树B2在速度(6m/s vs 1.6m/s)、攀爬落差(40cm vs 30cm)、载荷(120kg vs 14kg)等指标上均优于Spot。
财务数据方面,2023年至2025年营收从1.59亿元飙升至16.99亿元,三年复合增长率达226.78%;扣非净利润由-1801.91万元升至5.91亿元;主营业务毛利率从44.22%稳步攀升至60.13%。
但增长并非没有杂音。 2026年一季度,营收4.23亿元同比增长68.49%,但扣非净利润仅4025.36万元,同比下降52.55%。公司预计2026年上半年营收10.52亿-11.28亿元,同比增长35.62%-45.41%;扣非净利润2.36亿-2.83亿元,同比下降6.43%-21.97%。
更值得关注的是研发投入的结构性矛盾。 2025年前三季度,公司研发费用仅9020.94万元,研发费用率7.73%,远低于行业可比公司27.92%的平均水平。2022年至2025年前三季度,研发费用分别为2998.48万元、4995.18万元、7001.70万元和9020.94万元,研发费用率从31.39%一路降至7.73%。作为对比,同行优必选2024年研发支出4.78亿元;小鹏和蔚来2025年研发投入分别高达94.9亿元和106.05亿元。
这正是本次IPO最核心的矛盾—— 一家此前年度研发费用不足1亿元的“极致省钱”公司,突然要在IPO中拿出85%的募资额度重注研发(42亿募资中约20亿投向大模型研发)。这是从“硬件公司”向“软硬一体平台”全面转型的战略豪赌。
二、150.80元贵不贵?三个维度拆解定价合理性
维度一:从市盈率看——219倍,行业均值的近6倍。
发行价150.80元对应的2025年扣非后摊薄市盈率为219.23倍。所属“C34通用设备制造业”行业静态市盈率仅38.56倍——宇树的发行PE是行业均值的5.7倍。
但需注意:2025年扣非净利润包含了一笔3.49亿元的股份支付费用(对股权激励平台增资确认),这笔费用一次性拉低了当期净利润。剔除这个非经常性因素,实际盈利能力更强。
维度二:从市销率看——35.89倍,高于可比公司。
发行后市销率35.89倍,高于优必选(19.37倍)和越疆(20.12倍)约19.74倍的平均水平。但宇树的营收增速(2025年+332%)和毛利率(60.13%)均大幅领先于优必选。
维度三:从机构目标价看——建银国际给出1090亿估值。
建银国际给出了1090亿元的二级市场估值预期。浦银国际认为,考虑到宇树的业绩增速与盈利水平均大幅领先于优必选,估值具备较强合理性。
横向对比: 截至8月5日收盘,港股具身智能企业中,仙工智能市值63.5亿港元(约54.6亿元),越疆114.4亿港元(约98.4亿元),优必选447.8亿港元(约385.3亿元),且三家公司2025年均尚未盈利。
结论: 宇树科技以609亿发行市值、219倍PE登陆科创板,稀缺性溢价已充分定价。从绝对估值看确实“贵”,但在“人形机器人第一股”的赛道稀缺性和60%毛利率的盈利能力支撑下,这个定价有其合理性。
三、会复制长鑫科技的暴涨神话吗?
7月27日,长鑫科技上市首日开盘涨471.59%,收盘涨465.82%,总市值突破3.28万亿元,登顶A股市值榜首。
两者有相似之处:都是行业“稀缺第一股”、都享有极高的市场关注度、都有豪华战略配售阵容。
宇树科技的战略配售名单星光熠熠——DeepSeek获配93.34万股(约1.41亿元,限售36个月),腾讯旗下上海启善投资获配90.33万股,全国社保基金六零一组合、五零二组合、一零九组合,以及中国石油集团昆仑资本、南方电网产融控股、天翼资本控股等入围。
但需注意,不同战配方的限售期差异显著:DeepSeek锁定期36个月,腾讯锁定期为自首次取得股份之日起36个月及上市之日起12个月(以孰晚为准),中信证券投资有限公司获配80.89万股、限售期24个月。宇树科技员工1号资管计划获配135.61万股、锁定期12个月,员工2号资管计划获配44.43万股、锁定期36个月。
但两者有本质区别:
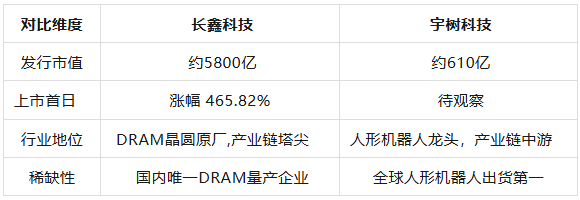
长鑫科技是“晶圆原厂”,处于产业链最上游,战略价值不可替代。宇树科技是整机厂商,虽然出货量全球第一,但面临的竞争更为激烈——智元机器人同样在快速放量。
如果宇树科技上市首日涨幅达到300%,中一签收益约22.6万元;达到450%,收益约33.9万元。 但考虑到发行市值已达610亿、PE已达219倍,复制长鑫465%涨幅的难度远高于长鑫本身。
四、上市对行业有何影响?
第一,为具身智能赛道树立“定价锚”。 此前人形机器人公司估值缺乏参照系——优必选市值385亿元但尚未盈利,智元机器人未上市。宇树以610亿市值、60%毛利率、5.91亿扣非净利润登陆A股,为整个赛道设定了估值基准。
第二,加速行业“军备竞赛”。 宇树本次实际募资约61亿元,超募约18亿元。其中20.22亿元用于智能机器人模型研发(占总募资额的48%),11.1亿元用于机器人本体研发。这笔资金将直接转化为研发投入和产能扩张,倒逼智元、优必选等竞争对手加速融资和上市。
第三,产业链联动效应。 宇树上市后,其供应链上下游企业将获得估值重估的机会。电机、减速器、传感器、AI芯片等核心零部件供应商有望迎来价值发现。
五、上市后怎么操作?三个风险必须想清楚
风险一:219倍PE的“估值消化”压力。 即便2026年全年扣非净利润达到5-6亿元,对应610亿市值,PE仍在100倍以上。市场愿意给多高的溢价,取决于市场情绪,而非基本面。
风险二:业绩增速持续放缓。 2025年营收增速332%,2026年Q1降至68%,上半年预计仅35%-45%。增速换挡期,往往是估值收缩最剧烈的时期。
风险三:竞争格局恶化。 宇树与智元合计占据80%出货量,但更多玩家正在涌入。特斯拉Optimus、小米CyberOne等巨头产品一旦规模化量产,将对现有格局形成冲击。
六、未来怎么看?三个核心观察指标
指标一:研发投入的“断崖式增长”能否兑现。 宇树此前年度研发费用不足1亿元,本次IPO却将拿出42亿中的85%重注研发。从“极致省钱”到“豪赌研发”的转型能否成功,将决定公司能否从“硬件公司”升级为“软硬一体平台”。
指标二:工业场景落地进度。 2025年前三季度,宇树超过70%的人形机器人收入来自科研和教育领域,工业应用仅占9%。从实验室到工厂的跨越,才是真正的价值验证。
指标三:限售股解禁节奏。 员工1号资管计划12个月后解禁(135.61万股),DeepSeek、员工2号资管计划36个月后解禁。2027年8月将是第一个关键解禁窗口。
结语
宇树科技以150.80元/股、610亿市值登陆科创板,稀缺性溢价已经打满,但基本面能否支撑这个价格,需要时间来验证。
长鑫科技的暴涨神话有其特殊性——DRAM原厂的战略稀缺性无法复制。宇树科技是优秀的公司、全球出货第一的龙头,但219倍的PE和610亿的市值,已经包含了太多乐观预期。
中一签缴款7.54万元,如果上市首日涨200%,赚15万;涨300%,赚22万。但更大的问题是:上市之后,谁来接棒?
真正的考验,不在8月10日的申购里,而在2026年下半年业绩能否超预期、工业场景落地能否加速、以及42亿研发投入能否真正转化为“大脑”层面的竞争力之中。
(本文数据来源于公司公告、Wind、东方财富等公开信息,不构成投资建议。投资有风险,入市需谨慎。)
#宇树发行价150.80元,中一签能赚多少?##炒股日记##强势机会##热点解析##基本面分析#$宇树科技(SH688836)$$上证指数(SH000001)$$深证成指(SZ399001)$
本文作者可以追加内容哦 !

