20260803-20260807
本周市场回顾
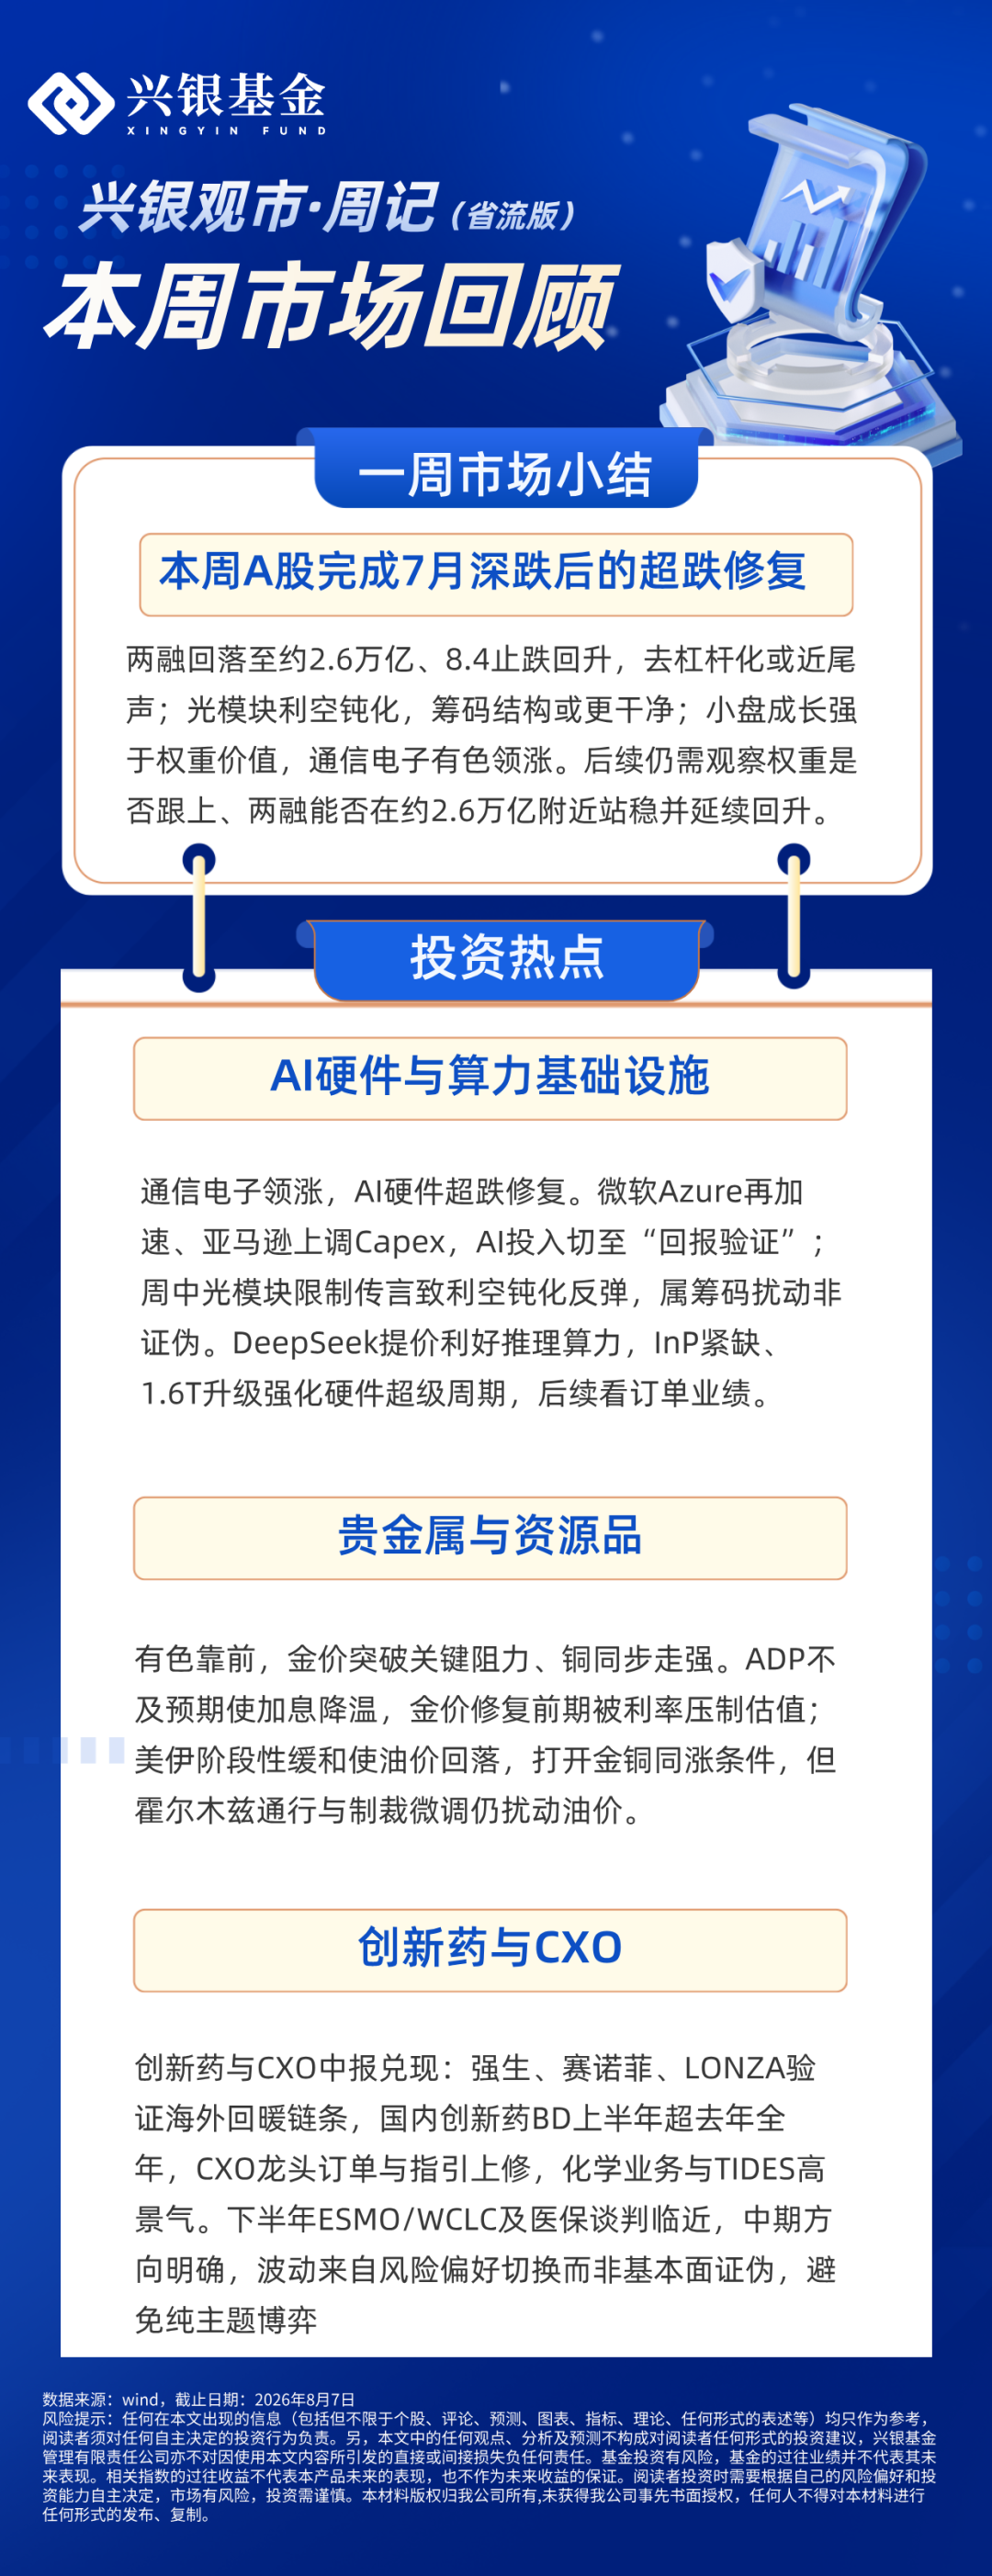
本周A股完成7月深跌后的超跌修复,核心特征:杠杆去化或接近尾声、成长板块利空钝化反弹,小盘成长强于权重价值。
市场表现:宽基指数全线收复周初失地,创业板、科创与中证小盘指数弹性明显大于沪深300与上证,风格上成长相对价值修复、小盘相对大盘占优。申万一级中通信、电子、有色金属领涨,银行、食品饮料、美容护理表现偏弱,高低切换后的结构从极致抱团转向多元承接。
宏观层面,美国7月ADP就业不及预期,加息担忧缓和,金价突破阻力;美伊阶段性缓和使油价回落但未单边坍塌。初请失业金仍显就业韧性,8月非农将验证“软着陆vs再加速”。国内政治局提及逆周期调节。整体修复底色由加息降温+政策托底+资源品供给约束共同构成,但9月美联储路径与杰克逊霍尔信号仍有变数。
投资热点
本周交易主线呈“AI硬件超跌修复 + 资源品供给约束 + 创新药景气验证”三线并进,资金从前期极致拥挤交易转向业绩与产业催化驱动的多元配置。
1.AI硬件与算力基础设施
通信、电子领涨,超跌估值修复叠加大厂业绩验证。微软Azure再加速、亚马逊上调Capex并披露AWS高增积压订单,证明AI投入正转化为可计量收入,叙事从“Capex担忧”切换至“回报验证”。周中路透美国限制光模块进口传言一度冲击市场情绪,但卖方迅速澄清——光电转换为主、头部厂商海外产能已成主力、全球供给高度依赖现有供应链,禁令可执行性存疑;A股光模块利空后钝化反弹,属筹码博弈扰动而非基本面证伪。DeepSeek提示上调API定价,标志国产大模型从低价抢份额转向效果付费,中期或利好推理算力需求。产业端高盛上调AI PCB/CCL预测、InP衬底紧缺涨价、1.6T升级带动辅材价值量提升、北美光模块厂上修数据中心指引,反映“需求>供给”的硬件供需关系。短期反弹延续但内部分化加大,后续市场或更关注订单与业绩。
2. 贵金属与资源品
有色靠前,金价突破关键阻力、铜同步走强。ADP不及预期使加息降温,金价修复前期被利率压制估值;美伊阶段性缓和使油价回落,打开金铜同涨条件,但霍尔木兹通行与制裁微调仍扰动油价。供给端是中期主线:其一,我国战略矿产反制工具箱持续显效,中重稀土、镓锗铟等两用物项出口许可与对日专项管制已实质收紧海外原料,商务部近期对美日实体与无人机等再亮反制清单,市场重新定价稀土等战略溢价;其二,对应美国光模块限制传言,潜在的磷化铟(及前驱体)出口许可收紧被视为对等抓手——高速激光器/探测器绕不开InP衬底,无需全面断供,仅审批节奏与最终用户审查即可抬升海外扩产成本,并强化国产磷化铟稀缺与议价;其三,刚果(金)收紧铜钴精矿出口,全球可贸易精矿收缩,支撑铜钴价格弹性。后续盯非农、美伊与油价、刚果豁免执行及中方管制边际,而非单看风险偏好脉冲。3. 创新药与CXO
中报与海外景气共振。MNC与全球CXO密集验证需求回暖——强生上调指引、赛诺菲重磅品种高增、LONZA利润率改善,指向“药品销售强劲→研发信心修复→外包订单回笼”完整链条。国内创新药中报收入利润端明显兑现,BD交易上半年已超去年全年,海外定价权提升;CXO龙头中报超预期、在手订单与全年指引大幅上修,化学业务与TIDES高景气突出。催化上,下半年ESMO/WCLC等学术会议临近,医保谈判与商业化放量并行,中报密集期继续筛选"有数据、有订单、能兑现"标的。中期方向明确,波动来自风险偏好切换而非基本面证伪,配置重业绩能见度与国际化管线质量,避免纯主题博弈。
数据来源:wind,截止日期:2026年8月7日。风险提示:任何在本文出现的信息(包括但不限于个股、评论、预测、图表、指标、理论、任何形式的表述等)均只作为参考,阅读者须对任何自主决定的投资行为负责。另,本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议,兴银基金管理有限责任公司亦不对因使用本文内容所引发的直接或间接损失负任何责任。阅读者投资时需要根据自己的风险偏好和投资能力自主决定,市场有风险,投资需谨慎。本材料版权归我公司所有,未获得我公司事先书面授权,任何人不得对本材料进行任何形式的发布、复制。本文作者可以追加内容哦 !

