作者:固定收益部基金经理助理兼宏观研究员 何畅
核心观点
2026年7月,债券市场整体呈现低位盘整后月末走强的格局,曲线整体走平特征较为明显。短端受资金利率围绕政策利率窄幅波动、跨月扰动有限的支撑,整体表现偏稳。长端则在政府债供给、政策预期、配置需求与股债跷跷板之间反复博弈,10年期与30年期国债收益率区间波动,月末一度下探至1.7%与2.2%附近。节奏上,月初受央行大额净回笼、6月PMI重回扩张区间等影响,长端利率一度小幅反弹。中旬在资金面平稳、经济金融数据偏弱、股市波动加大以及买断式逆回购增量续作预期支撑下,债市情绪逐步修复。下旬伴随税期结束、资金面压力缓解、部分银行下调存款利率、政治局会议释放“综合运用并适时调整货币政策工具”等偏暖信号,叠加7月PMI再度跌破荣枯线,超长端率先补涨,带动债市整体转强。全月债市主线由“资金驱动”逐步切换为“政策预期+配置需求+基本面再验证”的共振驱动。往后看,8月债市或维持震荡偏强但波动加大的格局,短期内“内需偏弱、外需相对有韧性、新旧动能分化”的基本面格局仍未改变,7月PMI超季节性回落对债市或仍有一定支撑。但另一方面,8月政府债净融资仍处年内高位,供给压力较7月进一步上升,同时7月政治局会议明确“加快财政支出和债券资金使用进度”,意味着财政端发力与政策效果观察将成为市场的新变量,长端利率低位运行下对利多已部分定价,波段特征可能更强。与此同时,央行7月已通过MLF加量续作,买断式逆回购净投放,显示其对跨月和政府债供给扰动的呵护态度较明确,因此8月资金面大幅收紧概率不高。综合来看,8月可能是“资金稳、基本面弱、供给高、政策观察期”的组合,利率中枢或仍偏低,但运行方式或更接近低位震荡中的波段博弈。
一. 市场回顾
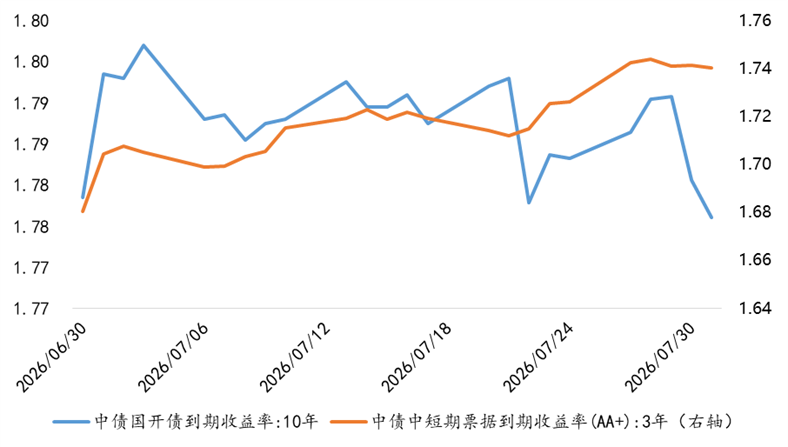
7月资金面总体保持平稳偏松,较6月跨季阶段明显改善。DR001和DR007月度均值分别约为1.38%和1.41%,基本围绕7天逆回购政策利率窄幅波动,税期与月末扰动均未造成持续性收紧。月初央行虽一度实施较大幅度单日净回笼,引发市场对流动性的短暂担忧,但随后通过3个月与6个月买断式逆回购增量续作、MLF净投放1000亿元,以及跨月前后大额隔夜逆回购操作,体现出“维持充裕但不过度宽松”的调控思路。资金利率整体中枢稳定在OMO利率附近,对短端债券形成了较明确支撑,也使得债市在高供给环境下仍能维持低波震荡格局。图1 2026年7月债市走势
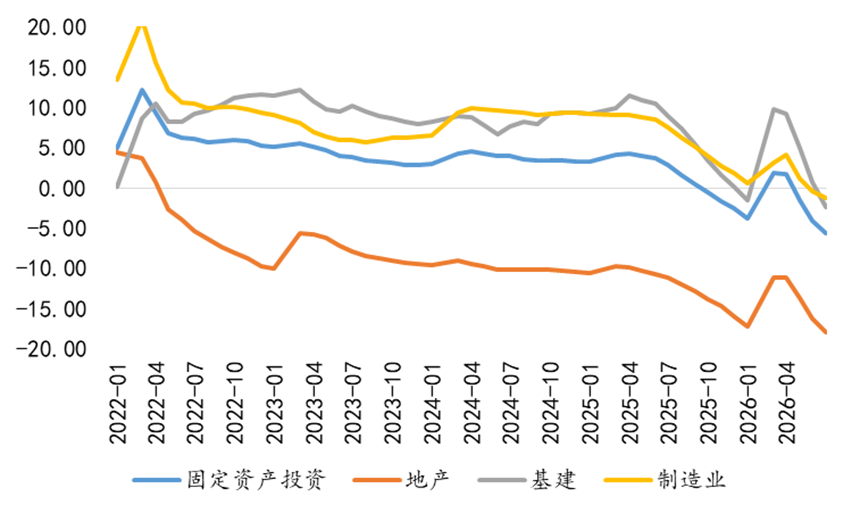
 数据来源:Wind宏观方面,经济基本面仍延续“生产有韧性、需求偏弱、外需相对较强”的结构分化特征,整体仍属“供强需弱、外强内弱、新强旧弱”的组合,对利率趋势性上行的约束依然较强。6月经济数据表现仍呈现较大分化,固投虽然累计同比仍下滑,但单月降幅有所收敛,主要是外需带动制造业改善,并且高技术制造业等新动能份额上升,例如计算机、通信和电子行业固投同比(6.5%)年初以来继续向好,其他行业投资多为负增长,工增-制造业投资增速差也相对较高。地产和基建继续形成拖累,地产销售端和新开工同步走弱,基建受制于财政支出节奏弱于同期和地方政府项目投资意愿不足制约。消费略有改善,但限额以上消费仍为负增长,同比表现较好的主要是烟酒、化妆品和通讯器材类等“618”分项,餐饮和汽车等偏弱,因此6月消费小幅改善的现象可能会偏脉冲。
图26月经济数据继续回落
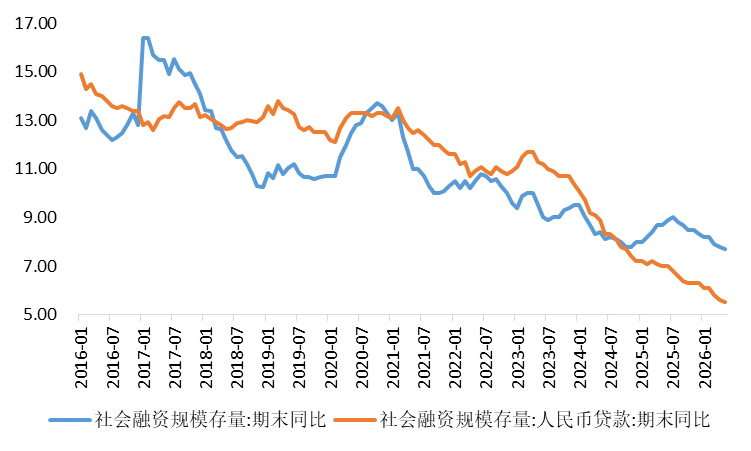
 数据来源:Wind其次,6月金融数据延续“总量回落、结构偏弱”的特征。社融走弱的主要拖累来自政府债和信贷。政府债券融资当月同比少增,显示6月财政发力节奏并不强。信贷方面,居民与企业融资需求均偏弱,尤其实体内生融资意愿不足的问题仍较突出。虽然企业债券融资对社融仍有一定支撑,但总体或仍难改变“宽货币向宽信用传导不畅”的格局。M1、M2同步回落且M1-M2剪刀差扩大,也说明企业和居民部门的活跃资金增长偏弱,经济活跃度仍待修复。
图3 6月社融动能下行
数据来源:Wind
第三,7月份PMI读数较6月份下行1.1个点,有季节性因素的影响(7月是经济小月),但更多还是内需走弱,新订单指数下滑2.7个点,出口订单仅下行0.5个点,维持相对韧性。生产端表现尚可,虽然较6月下滑幅度不低,但也基本维持在荣枯线附近。价格端依然分化,原材料价格指数(53.2)明显好于产成品价格(47.8),对企业盈利有一定压力,不过价差分化趋势在逐步放缓。各类规模企业景气度均下滑至收缩区间,大型企业今年以来景气度首次转负。非制造业方面,建筑业新订单大幅下滑,与今年以来地产和基建开工强度逐步走低有关,传统行业经济度总体维持下滑趋势。图4 7月制造业PMI降幅超季节性
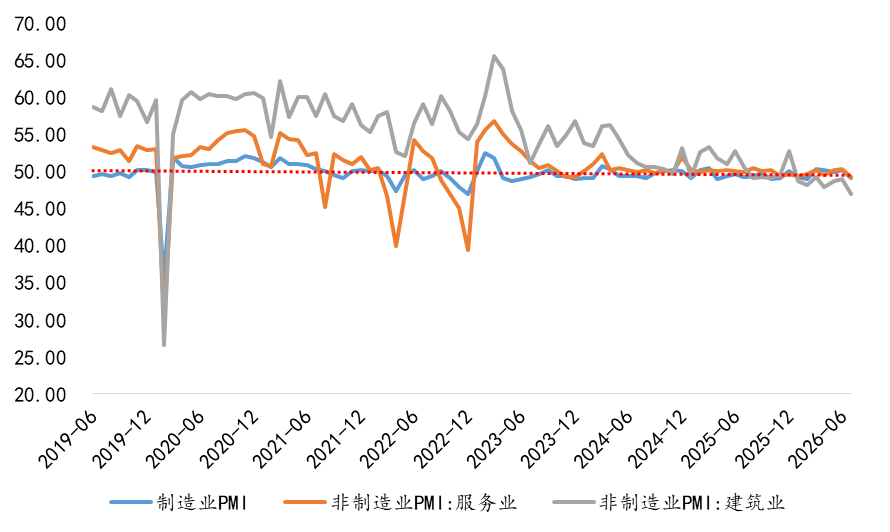
数据来源:Wind
流动性方面,7月央行净投放5800亿元左右,整体延续“前置呵护、削峰填谷”的操作思路,中期流动性明显转向净投放。具体看,7月MLF净投放1000亿元,3个月和6个月买断式逆回购分别净投放2000亿元和5000亿元,中期工具合计净投放约8000亿元,扭转此前连续数月回笼态势。月末前后,央行又通过7月29—31日每日6000亿元、8月3日3000亿元的隔夜逆回购操作,提前跨月供给,稳定了市场对8月初流动性的预期,共同对冲了政府债发行与税期扰动。整体看,央行对流动性的态度较明确:既不希望资金利率大幅脱离政策利率形成过度宽松,也不允许政府债放量与跨月因素引发明显收紧。对债市而言,这种“稳而不松、松而有度”的环境,有利于维持短端稳定并为长端提供支撑。政策方面,本次会议政策基调稳中偏积极,但未出现强力刺激抓手,相比4月会议,政策重心由“巩固回升基础”转向“加大逆周期调节、存量提速和储备增量政策”,防风险方案更加具象,产业与市场化建设中长期抓手落地路径也更加明确。整体看,大规模强刺激政策落地节奏偏审慎,流动性或延续宽松格局,债市短期环境依然偏暖。分结构看,首先,经济定调上较此前预期略下修,对比4月会议的“起步有力,主要指标好于预期”,本次调整为动能向新、结构向优,不再强调指标超预期,同时明确“高度重视经济运行中的困难挑战”。决策层认可经济结构改善,但对总量压力保持关注。总体表述并未转向,意味着全面大水漫灌式刺激政策出台概率偏低,政策或继续以结构性发力为主,新旧动能转换有望继续提速。其次,政策方面,在经济预期略有下移的基础上,本次新增两大核心要求:加大逆周期调节力度,盘活存量政策同时谋划增量政策。财政、货币政策延续“更加积极的财政政策、适度宽松的货币政策”组合。财政端明确加快债券资金支出进度、推进“两重两新”;货币政策增加“综合运用并适时调整”的表述,但总量工具(如降准降息)依然没有直接提及,政策发力更偏向先加速存量政策落地,压力持续扩大后再动用增量工具。二. 市场展望
8月份,债市尚处在“基本面友好+增量政策有限+流动性相对宽松”三重有利环境中。首先,7月PMI全面走弱,制造业49.2%,跌破荣枯线,回落幅度显著超出季节性,经济K型分化严峻,内需不足仍是核心矛盾。其次,7月末政治局会议虽然定调偏积极,但政策发力更偏向先加速存量政策落地,增量工具仍在研究阶段,短期内落地概率较小。第三,货币政策定调不变,在内需偏弱和近期权益市场承压的影响下,央行有望延续超额投放MLF和买断式逆回购维持流动性相对充裕。策略上,利率债更加适合拉长久期,超长端是核心进攻方向。30-10Y利差仍处近年来高位,赔率较厚,2027年超长债供给减少并未充分反映在市场定价上,因此30年国债活跃券和超长地方债相对占优。而10Y国债在降息预期不强因素之下,或维持1.70附近震荡,资本利得空间有限。中短端可关注5Y以内国开-国债利差的收敛机会。信用债方面,城投债在化债保护期内公开违约风险仍低,但近期融资政策收紧、评级调整增加、部分区域出现负面舆情,资质下沉需更加谨慎,应当优先选择债务统筹能力强的区域和转型后自身造血能力强的平台。因此目前适合中高等级中短久期城投和产业债打底,二债3-5年期作为流动性调节和票息增厚品种,亦可适当增加配置,7-10年长端二债则是博取超额收益的关键方向,可小仓位博弈。(注:以上数据均来自Wind,截止时间:2026-7-31)风险提示:在任何情况下,兴银基金管理有限责任公司(以下简称我公司)不就本文中的任何观点做出任何形式的担保,也不保证有关观点或分析不发生变化或更新,不代表我公司或者其他关联机构的投资建议。本文中内容和意见并非为投资者提供市场走势、个股和基金进行投资决策的参考,使用前务必请核实,风险自负。本文版权归我公司所有,未获得我公司事先书面授权,任何人不得对本文进行任何形式的发布、复制、转载、修改等。本文不代表我公司产品观点,不构成对我公司旗下产品实际投资行为的约束。市场有风险,投资需谨慎。
追加内容
本文作者可以追加内容哦 !

