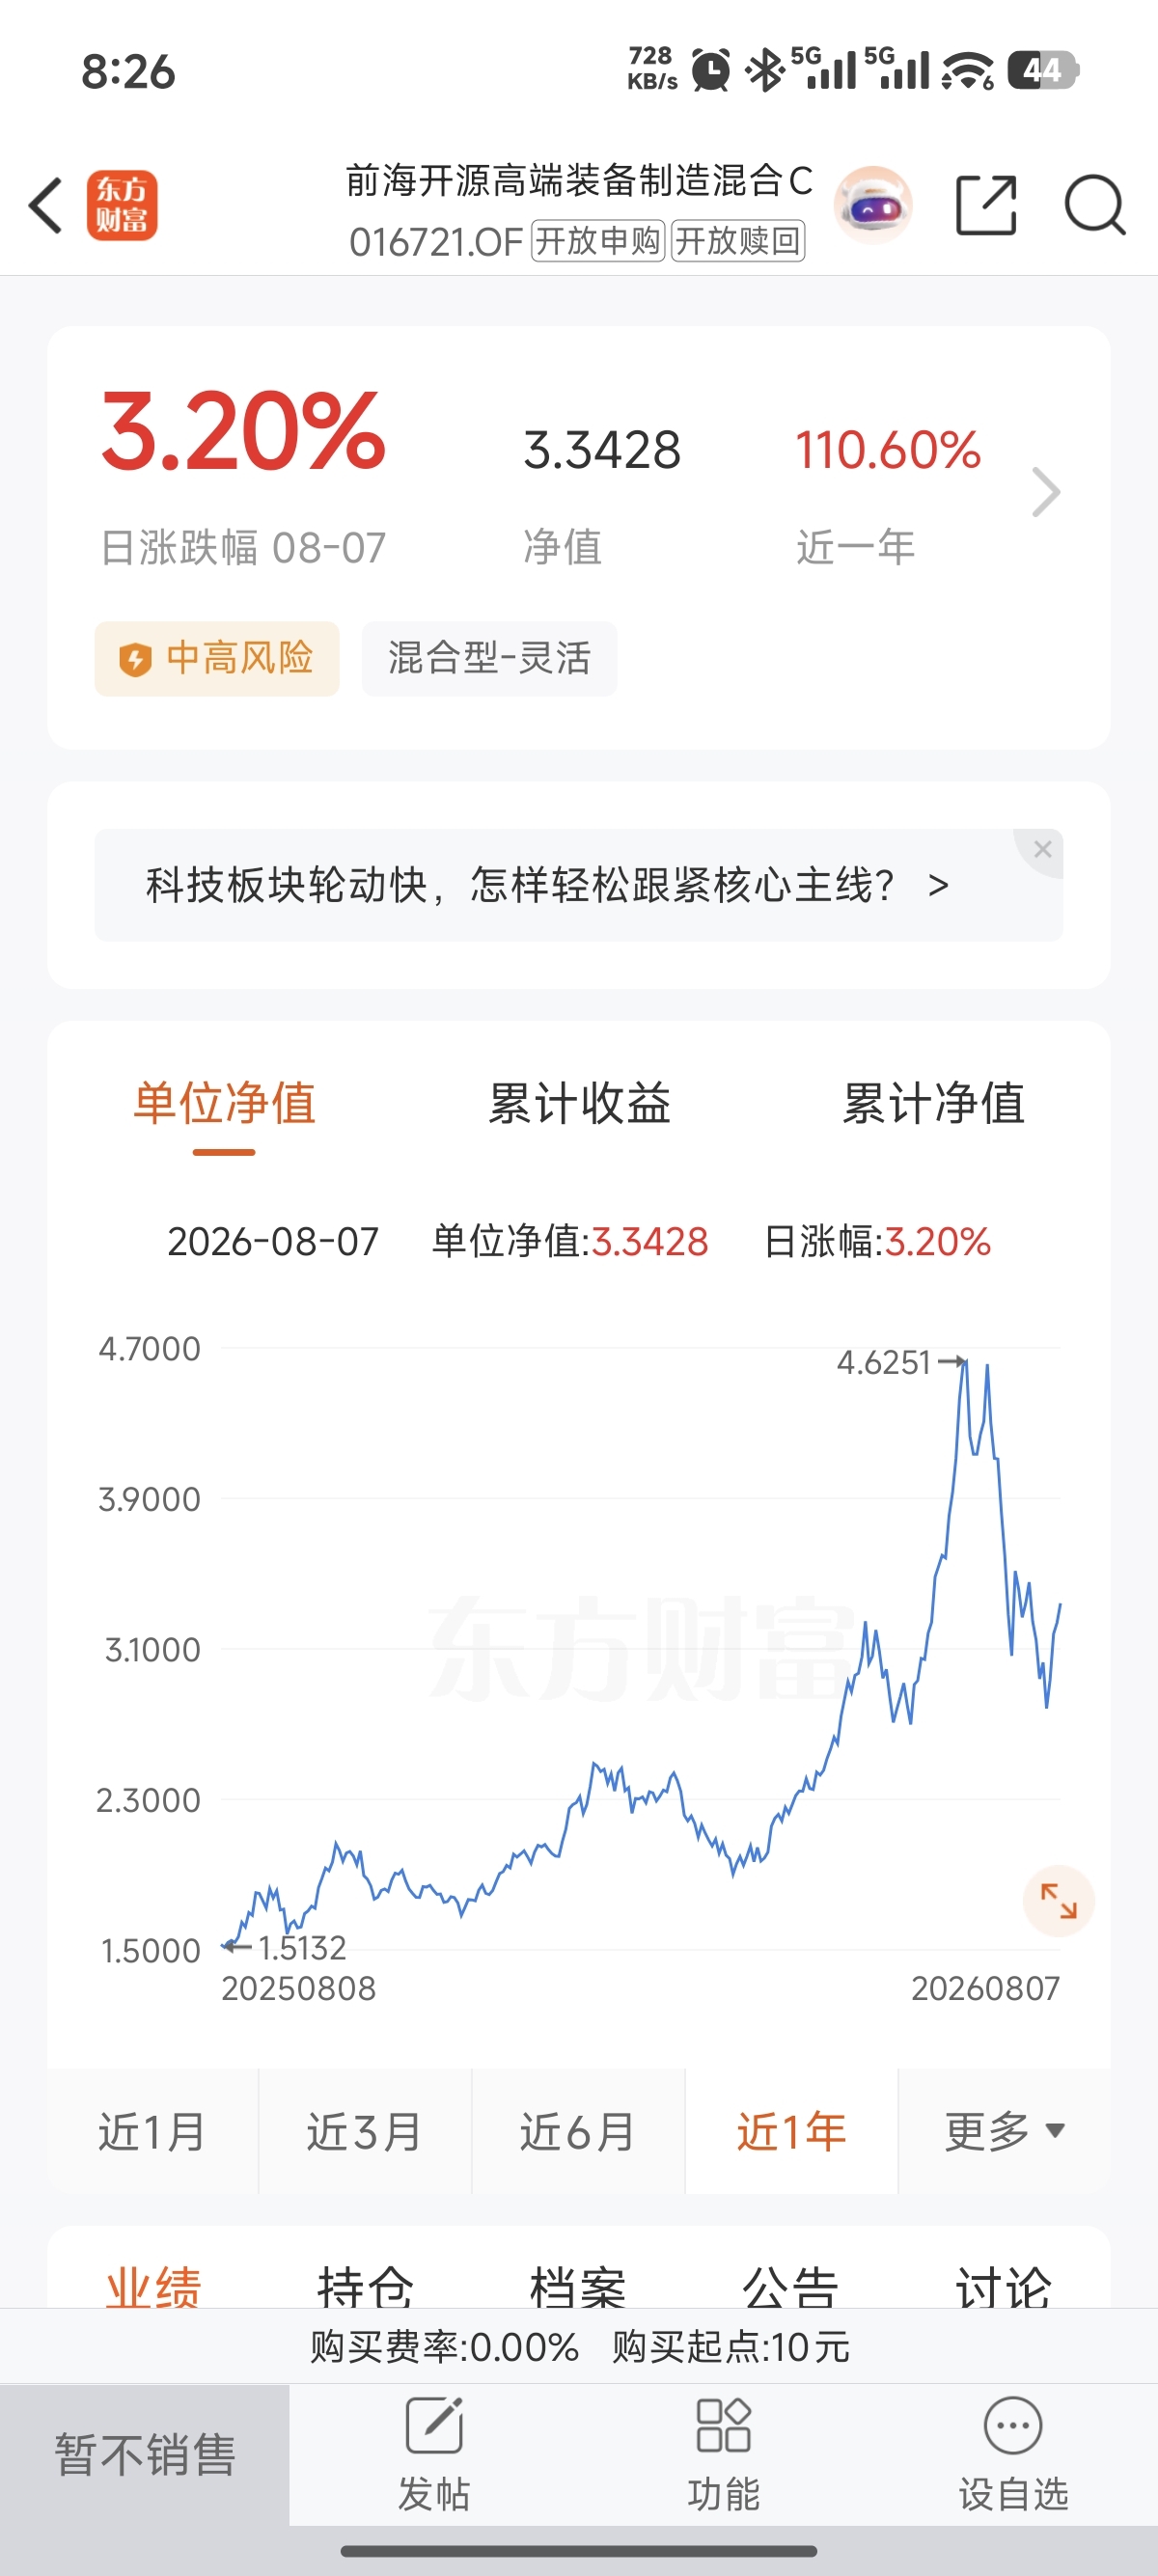
$前海开源高端装备制造混合C(OTCFUND|016721)$
如果说这个时代的产业版图上,有一片土地正在以最炽热的温度燃烧,那便是高端装备制造。
不是因为它喧嚣,而是因为它在沉默中完成了中国制造业最深刻的一次转身——从"世界工厂"的缝纫机声,切换到"制造强国"的伺服电机嗡鸣。
而前海开源高端装备制造混合C(016721),就是这样一只把筹码押在"中国智造"心跳上的基金。
一只基金,半部国产替代史
2024年12月11日,这只基金成立,基金经理魏淳——香港中文大学、北京理工大学双硕士,中兴通讯出身,2013年加入前海开源,证券从业12年。
合同写得很清楚:股票资产占基金资产的比例为0-95%,投资于高端装备制造主题相关证券的资产比例不低于非现金基金资产的80%。
这意味着什么?意味着它不能"漂"。
当别的灵活配置基金在赛道间左右横跳时,016721选择把根,死死扎在高端装备制造的土壤里。
数字背后,是一段陡峭的弧线
截至2026年7月10日,基金单位净值4.2998元,区间收益率205.2%,区间最大回撤-23.60%。
截至2026年3月31日,资产净值2.27亿元,属于"小而美"的进攻型选手。
高收益的另一面,是高波动。 年化波动率42.40%,这是一只中高风险(R4)的产品,不是理财,是"战役"。
把筹码押在"卡脖子"的工位上
翻开定期报告的前十大重仓,几乎就是一份半导体设备国产替代的"核心资产清单":
中微公司(刻蚀设备)、神工股份、富创精密、中科飞测、华峰测控、长川科技、芯源微、盛美上海、华海清科、江丰电子……
这哪里是分散配置,分明是集中火力——把子弹,一颗颗压进中国半导体设备自主可控的弹匣里。
魏淳用仓位告诉市场:高端制造不是一个概念,是一笔一笔算出来的账。
行业的潮水,正在涨
基金敢这么押,是因为产业的东风,真的来了。
国务院新闻办数据:2026年上半年,中国机械行业增加值同比增长6.4%,智能装备制造增加值同比飙升16.7%,3D打印设备、工业机器人、工业自动调节仪器仪表增加值分别增长48.5%、28%、25.1%。机床行业利润同比暴增89.2%。
7月份制造业PMI为49.2%,但装备制造业PMI达51.4%,高技术制造业PMI达53.3%——新动能,仍在扩张区间。
这是"十五五"开局之年的产业底色:政策把高端装备制造定位为新质生产力的核心载体,国产替代从"选择题"变成了"必答题"。
016721押中的,正是这道必答题。
但请允许我说几句"扫兴"的话
小红书的姐妹们,浪漫归浪漫,风险必须讲在前头:
- 最大回撤-23.60%:意味着你如果在高点买入,可能要承受超过两成的浮亏
- 单日跌幅曾超8%:8月3日净值单日下跌8.09%,近一月收益-32.70%
- 持仓高度集中:前十大重仓股占比极高,半导体设备板块一旦调整,净值波动会被放大
- 规模较小:2026年3月末2.27亿元,风格切换时流动性冲击更明显
- C类份额:适合持有1年以内,长期持有要考虑销售服务费
它适合的人:认同国产替代大逻辑、能承受40%+年化波动、投资期限1-3年以上、把它作为卫星配置而非重仓核心的人。
它不适合的人:追求稳健理财、无法接受单月浮亏超30%、把短期要用的钱投入市场的人。
写在最后:制造,是一种修行
中国的高端制造,从来不是一夜花开。
它是中微公司的刻蚀机,一遍遍啃下5nm的硬骨头;
是华海清科的CMP设备,一寸寸磨出国产的精度;
是魏淳们在一个个季度报里,把持仓从机械设备换到半导体设备、再换到精密光学——用调仓的换手声,回应时代的提问。
016721不是完美的基金。它有高波动的原罪,有规模小的局限,有主题漂移的诱惑。
但如果你相信——
中国制造业的奇点时刻已经到来,
那么这只基金,就是一张通往未来的、带着体温的车票。
机床轰鸣,是为大地吟诗;
机器人起舞,是为时代圆梦。
而我们选择的每一份持仓,
都是对"中国制造"这四个字,
最温柔也最坚定的投票。
本文作者可以追加内容哦 !

