目录
Part 1:A股市场分析
Part 2:港股市场分析
Part 3:下周宏观事件关注
Part 1
A股市场分析
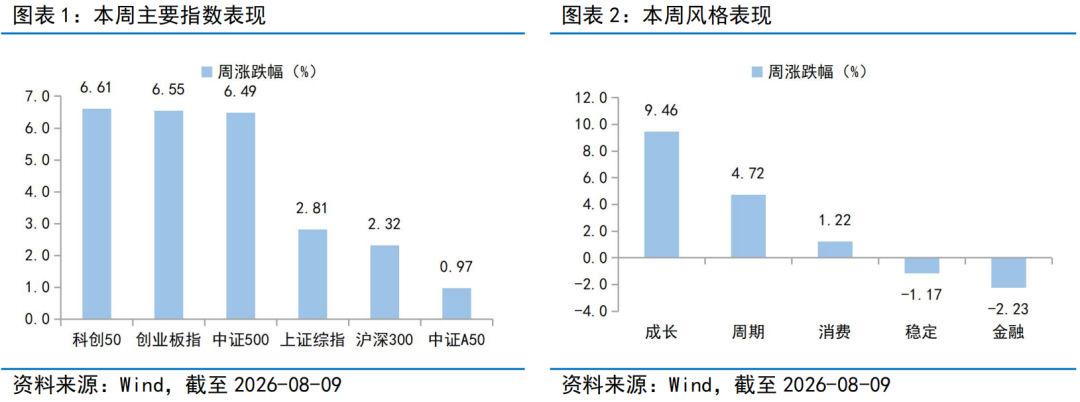
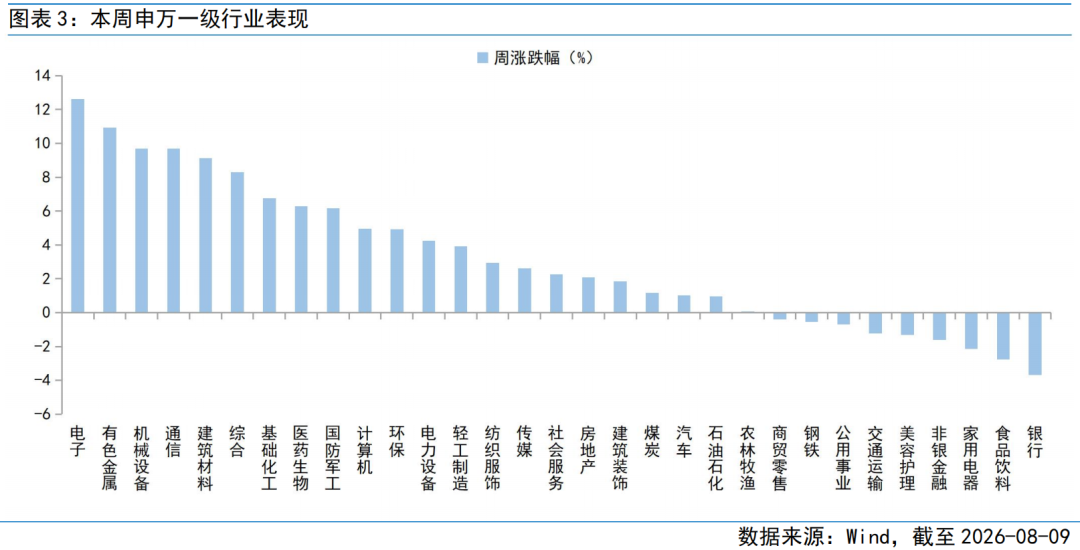
本周市场迎来“超跌反弹”,产业基本面突破(AI/创新药等)与流动性利好密集落地,电子以12.62%周涨幅高居首位,有色金属、机械设备、通信紧随其后。从宽基指数看,本周上证指数上涨2.81%,创业板指上涨6.55%,沪深300上涨2.32%,中证500上涨6.49%,中证A50上涨0.97%,科创50上涨6.61%。风格上,成长、周期表现相对较好,金融、稳定表现较差。从申万一级行业看,表现相对靠前的是电子(12.62%)、有色金属(10.95%)、机械设备(9.70%)、通信(9.69%)、建筑材料(9.13%);表现相对靠后的是银行(-3.70%)、食品饮料(-2.76%)、家用电器(-2.14%)、非银金融(-1.61%)、美容护理(-1.31%)。从Wind热门概念板块来看,表现相对靠前的是六氟化钨(28.41%)、射频及天线(26.11%)、电路板(25.51%)、磷化铟(24.75%)、光模块(CPO)(24.60%);表现相对靠后的是新能源整车(-5.14%)、央企银行(-5.04%)、品牌龙头(-4.52%)、汽车整车(-4.35%)、银行(-3.39%)。
国内方面,本周A股迎来了以“硬科技”领头的强势超跌反弹,市场或踏入修复期。资金方面,融资资金出现净流入的积极信号,单周融资余额或初步显现回升态势,虽尚未收复6月高点,但A股去杠杆风险已较前期明显缓解。消息面方面,新一轮博弈再显苗头,美国FCC拟禁止进口中国光模块新规本质上或仍处于政策起草阶段,远未形成落地的实质利空。从时间节点看,该禁令恰逢9月“”前夕出台,其政策节奏可能与
本文作者可以追加内容哦 !

