 省流版
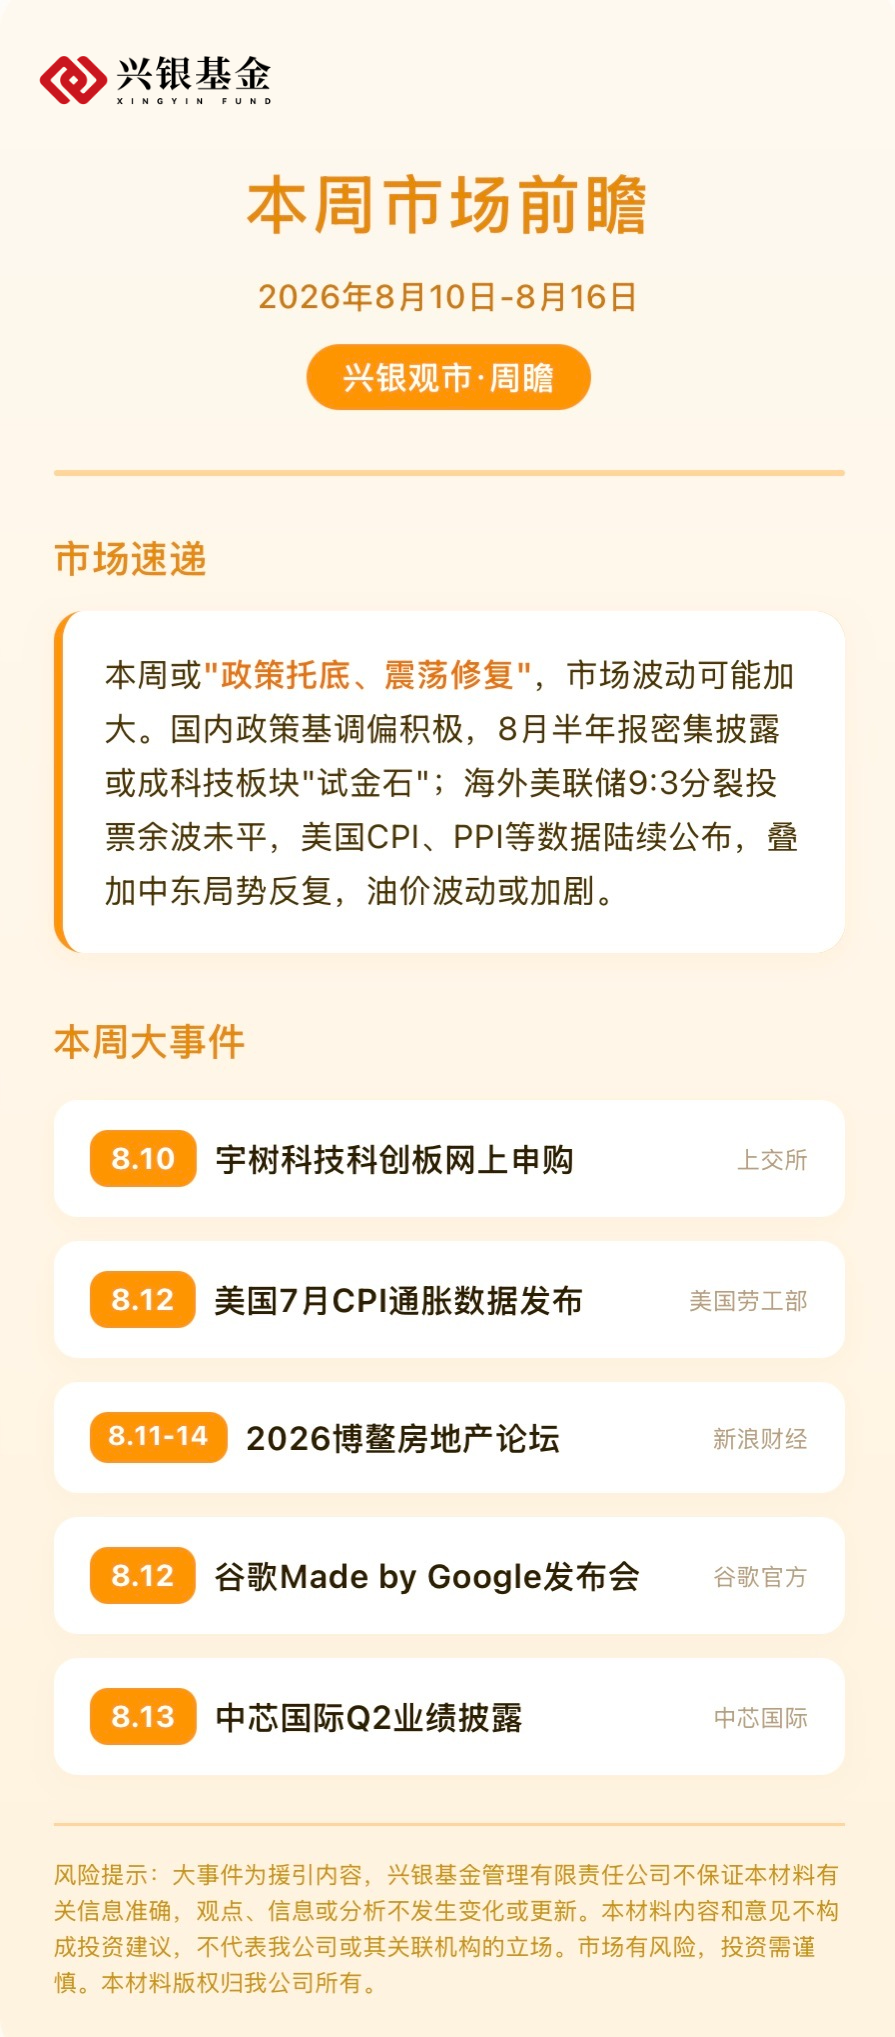
2026年8月10日-8月16日
周瞻速递
国内方面,7月30日中央政治局会议定调“加大逆周期调节力度”,明确“及时谋划出台务实管用的增量政策”,财政加快支出、货币“综合运用并适时调整工具”,政策空间进一步打开,稳市力度有望增强,对A股形成支撑。但政策底仍需半年报兑现与增量政策实际落地验证。
海外方面,美联储连续第五次“按兵不动”,但内部罕见出现三张加息反对票,主席沃什倾向观望,但卡什卡利等三位票委主张加息25bp,构成鹰派施压。美股冲高回落、美债收益率上行,全球科技股承压;美伊冲突反复推高油价,地缘不确定性犹存。
综合来看,本周市场或呈“政策托底、震荡修复”格局,下行空间或有限,但海外鹰派施压与地缘扰动或压制风险偏好,科技板块需等待盈利验证。政策催化下新型基建、消费、AI 产业具备中长期产业逻辑;部分科技板块波动风险较高,交易拥挤度抬升。后续可持续跟踪成交量、筹码结构等市场指标变化,理性评估投资机会。
大事件 早知道
1.人形机器人龙头科创板网上申购
8月10日,宇树科技首次公开发行股票并在科创板上市,启动网上网下申购。
点评:作为人形机器人龙头企业,其定价与上市首日表现将直接为整个机器人板块估值定锚。若申购火爆、上市后走强,有望带动人形机器人、减速器、伺服电机等产业链情绪;反之则可能压制板块估值。建议关注其发行定价相对可比公司的溢价水平。
可能影响板块:人形机器人、减速器、伺服系统、机器人零部件等
(来源:上海证券交易所)
2.美国7月CPI通胀数据发布
8月12日,美国劳工统计局将公布2026年7月CPI季调环比、同比及核心CPI数据。点评:这是本周全球市场重要的宏观变量。7月FOMC已出现三票反对加息、9月路径分歧显著加大,若CPI超预期上行,可能强化9月加息预期,压制全球成长股与科技估值,或利好美元与美债收益率上行;若通胀回落,则缓解紧缩担忧,风险资产或反弹。建议密切关注油价与核心通胀分项。
可能影响板块:黄金、美债、美元、大宗商品、A股成长风格等
(来源:美国劳工部官网)
3. 2026博鳌房地产论坛(海南)
8月11—14日,2026博鳌房地产论坛将在海南举行。作为国内地产领域年度风向标会议,本届论坛聚焦“浪潮与成长”主题,涵盖博鳌地产发展大会、不动产投资大会、物业暨城市服务大会等多元场景,汇聚政企资本科创核心决策者。
点评:在政治局会议定调“稳定房地产市场”、地产行业深度调整的背景下,本次论坛是观察行业新周期转型方向、政策预期与资本态度的关键窗口。论坛释放的关于存量盘活、城市更新、REITs、物业服务的信号,或带来地产链及物业板块短期交易机会。
可能影响板块:房地产开发、物业管理、城市更新、REITs、建材家居等
(数据来源:新浪财经)
4.谷歌"Made by Google 2026"发布会
Made by Google 2026发布会将于美国东部时间8月12日在纽约举行。
点评:作为安卓旗舰与谷歌AI硬件生态的风向标,发布会将展示端侧AI、自研芯片与智能硬件的最新方向。对A股而言,可关注安卓产业链、消费电子、AI手机、端侧AI芯片及谷歌供应链相关标的的受影响情况。Pixel 11全系涨价一定程度反映了零部件成本上行趋势。
可能影响板块:消费电子、AI手机、端侧AI、半导体、光学元件等
(来源:谷歌官方)
5.晶圆代工龙头2026年第二季度业绩披露
8月13日,中芯国际披露2026年第二季度业绩,8月14日将举行业绩说明会。点评:作为国内晶圆代工龙头,中芯国际业绩指引是观察半导体周期复苏与国产替代进程的关键窗口。市场重点关注其产能利用率、毛利率趋势及下半年资本开支计划,若业绩超预期,有望提振半导体板块情绪。
可能影响板块:半导体、芯片设计、设备材料等
(来源:中芯国际公告/港交所)
风险提示:大事件为援引内容,兴银基金管理有限责任公司(以下简称"我公司")不保证本材料有关信息准确,观点、信息或分析不发生变化或更新。本材料内容和意见,不构成投资建议,不代表我公司或其关联机构的立场。市场有风险,投资需谨慎。投资者在做出投资决策时,应基于自己的投资目标、风险承受能力和专业建议,自行承担相关风险。本材料版权归我公司所有,未获得我公司事先书面授权,任何人不得对本材料进行任何形式的发布、复制。
本文作者可以追加内容哦 !

