市场观察
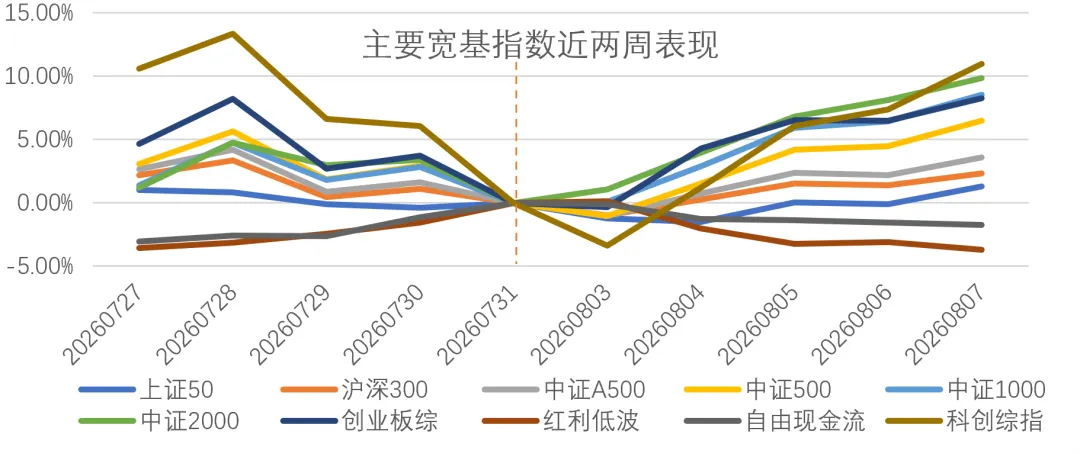
上周(2026/8/3‑8/7)市场迎来风格剧烈反转,大小盘指数同步普遍收涨,中小盘、科创成长指数涨幅显著领先。各宽基指数涨跌幅表现如下:上证50上涨1.28%;沪深300上涨2.32%;中证A500上涨3.58%;中证500上涨6.49%;中证1000上涨8.54%;中证2000上涨9.83%;创业板综上涨8.25%;科创综指上涨10.96%;红利低波指数下跌3.69%;自由现金流指数下跌1.75%。整体来看,前期占优的防御类价值指数出现回调,而全市场其余宽基指数全部录得正收益,中小盘、科创成长类标的迎来大幅修复。资金从防御属性板块流出,全面向前期超跌的中小盘、科创成长方向迁移,市场整体风险偏好显著抬升,大小盘内部虽仍存在收益差距,但整体市场迎来普涨行情,结构性修复特征突出。
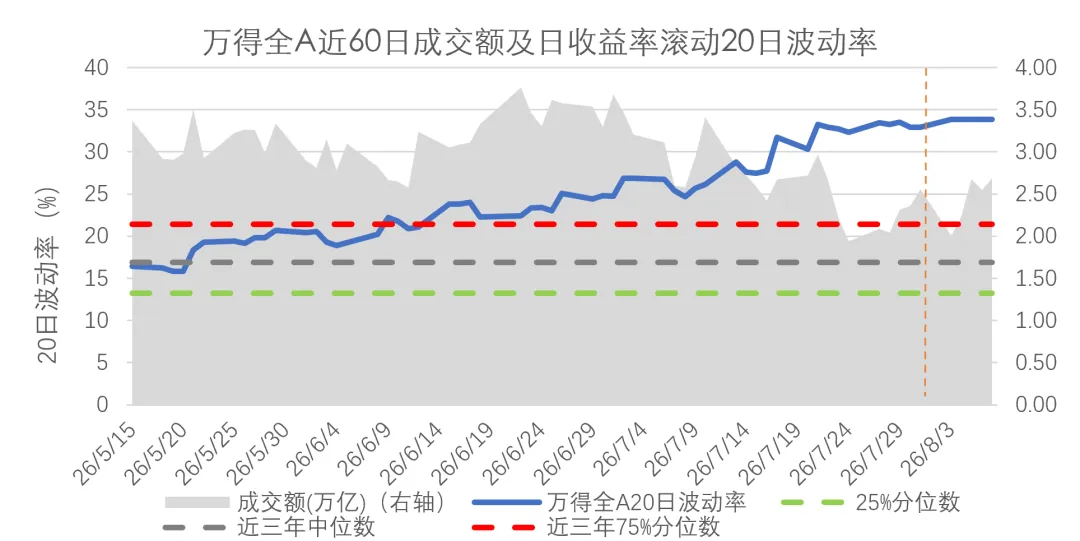
万得全A20日波动率维持在近三年75%分位数上方的高位区间,维持近60日高位水平。同期市场成交额同步有所放大,交易活跃度进一步提升。整体来看,市场处在高波动叠加成交放大的环境,市场分歧仍处在较高水平,资金交易意愿明显回暖,风格快速轮动的特征仍在延续。
风格收益表现
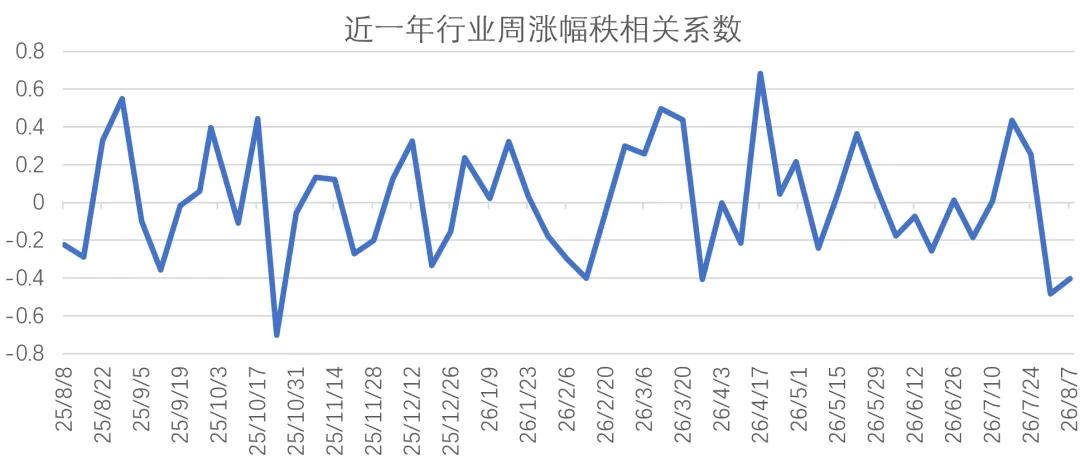
上周(2026/8/3‑8/7),主要风格因子收益来看,动量因子、贝塔因子和残差波动率收益较上周相比明显抬升。整体看,今年4月以来动量表现远超2021年,表征行情的极致程度,6月中下旬以后趋势回归,8月以来有所反转;近三年主要风格收益20日波动方面,贝塔值和动量因子波动持续上升,远超近三年极值;残差波动的波动率也有所提升。整体看,高波动环境仍在延续,市场风格切换剧烈。
行业表现
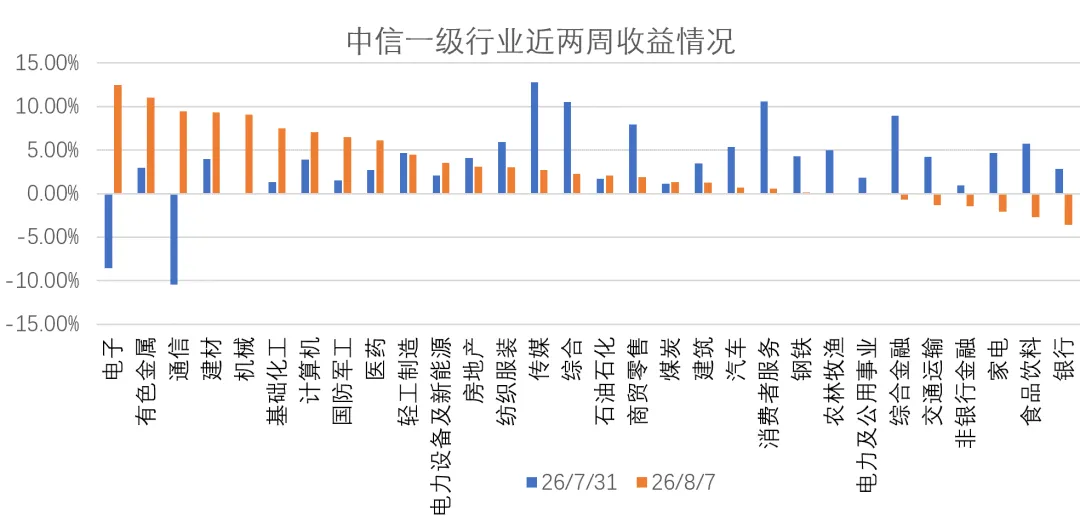
上周(2026/8/3‑8/7)行业板块迎来显著反转行情,前期深度调整的科技、周期制造方向大幅反弹,金融、消费防御板块普遍回调。电子板块领涨全市场,单周上涨12.46%;有色金属、通信、建材、机械涨幅居前,单周涨幅均超9%;银行板块领跌,单周下跌3.61%,食品饮料、家电、非银行金融同步走弱。整体来看,资金从前期占优的防御类板块流出,回流至前期超跌的科技、周期制造方向;消费、大金融板块承压回落。板块收益分化明显,行业轮动节奏维持高位。
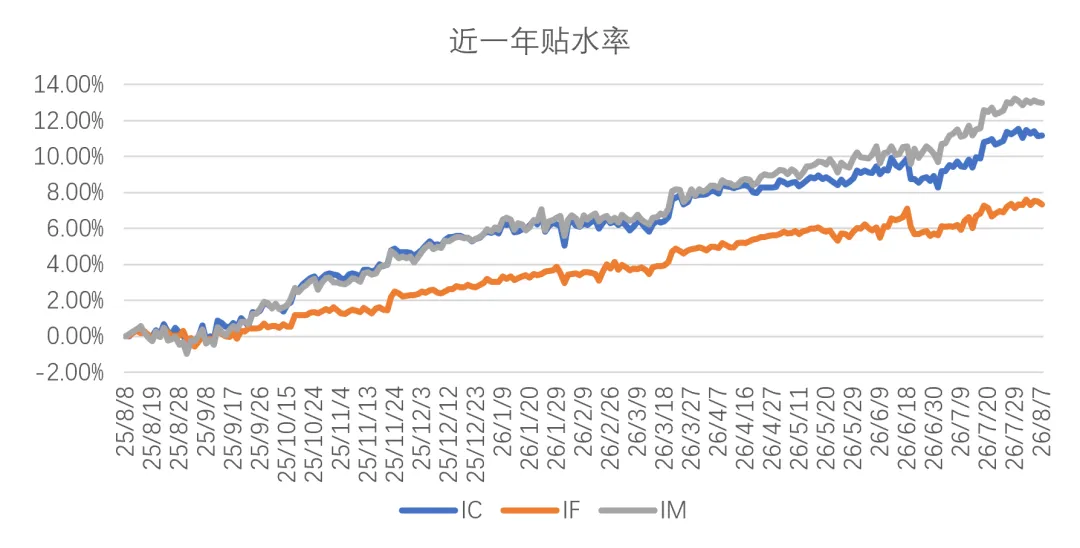
贴水变化
本图基于期货指数计算。实际产品周度净值按照持仓期货结算价计算,在周度基差上会有一定差异。本图主要指示长期对冲成本的走势。
风险提示:市场有风险,基金投资须谨慎。本材料既不构成基金宣传推介材料,也不构成任何法律文件。本材料由国金基金编写,未经国金基金事先书面同意,任何机构和个人不得以任何形式更改、传送、复印、复制、刊登、发表或者引用本材料的全部或任何部分。本材料所载观点和信息仅供参考,不构成任何投资建议,不应被视为国金基金销售任何公募基金、资管计划或其他金融产品的要约,不构成产品未来投资策略及业绩的保证。本材料所载内容的来源及观点的出处皆被国金基金认为可靠,但国金基金对这些信息的准确性及完整性不作保证。国金基金承诺以诚实信用、勤勉尽责的原则管理和运用委托财产,但不保证委托财产本金不受损失,也不保证一定盈利及最低收益。因使用本材料而导致的直接或间接损失,国金基金不承担任何责任。基金有风险,投资前请认真阅读《基金合同》《基金产品资料概要》《招募说明书》等法律文件,在了解基金的特有风险并听取销售机构适当性意见的基础上,根据自身风险承受能力、投资期限和投资目标,独立做出投资决策。本材料制作时间:2026年8月10日。
本文作者可以追加内容哦 !

