2025年下半年以来,10年国债收益率在1.7%-1.9%区间窄幅震荡,债券的票息收益与资本利得空间较往年明显收窄。低利率环境对债券型基金而言,既是挑战,也是机遇。挑战在于传统票息收益空间被压缩、资本利得获取难度加大、产品竞争加剧;机遇在于居民和机构对稳健型资产配置需求依然旺盛。低利率环境对债券型基金的产品定位、投资策略和交易能力提出了更高要求。
01 债券型基金与货币基金的规模变化
2025年下半年以来,债券型基金、货币基金合计规模继续增长,截至26年6月,份额合计接近25万亿份,增量主要来自于货币基金和混合债券型基金。纯债类基金规模整体收缩,中长期纯债基金份额从2025年6月的6.06万亿份下降9300亿至5.13万亿份;短债基金份额从1.03万亿份下降700亿至9600亿份;被动指数型债基份额从1.08万亿份下降2500亿至8300亿份。混合债券型基金规模大幅扩张,二级债基份额从6600亿份增长至1.63万亿份,反映在纯债收益下行、权益回暖背景下资金向含权益敞口的固收+品种迁移。货币基金规模稳步扩张,货基份额从14.2万亿份增长1.4万亿至15.6万亿份,从持有人结构来看,货基规模增长的90%来自于个人投资者。主要源于存款利率多次调降后,货币基金相较于存款的性价比提升,存款搬家效应下,部分资金从银行体系流入货币基金等产品。
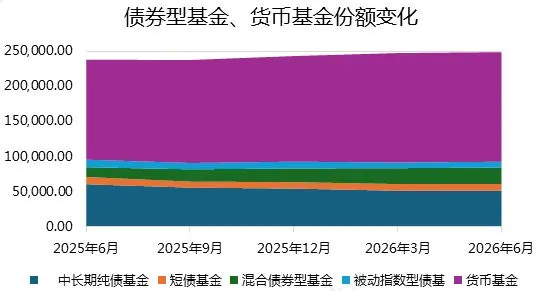
数据来源:Wind
02 纯债基金的收益来源及策略变化
随着债券收益率持续下行,纯债基金的传统盈利模式正在发生变化:收益来源从票息为主、资本利得为辅的传统模式,转向更多依赖资本利得的获取。市场结构从配置盘主导转向交易盘主导,债券交易波动更为迅速。低利率环境对纯债基金的投资管理要求更高。
在票息管理方面,精细化管理,在严控信用风险的前提下,适度增配有票息优势的信用债,提升静态收益。运用骑乘策略,在收益率曲线陡峭处买入期限相对较长的债券,随着持有期限缩短获取资本利得。根据资金和套息空间变化,灵活调整杠杆,获取套息收益。
在资本利得方面,当前债券市场呈现低利率、窄波动的特点,获取资本利得的难度也在增加,需要精细化波段操作。关注宏观利率的边际变化、资金面的季节性波动、政策预期差以及机构行为扰动,通过交易和灵活调仓来捕捉短期价差机会。在品种选择上,需要对二级资本债、超长债等弹性大的品种做更好的把握。
在信用利差挖掘方面,随着化债进入中后期,信用利差已压缩至低位,未来等级利差有走阔可能,对信用利差的挖掘提出了更高要求。年初以来,受益于非银负债端扩张、化债政策推进,信用利差压缩至历史低位,进一步压缩空间有限。未来城投债的投资或需从广谱式信用下沉转向结构性信用挖掘,重点关注化债受益区域、产业债中的优质主体,以及二永债等品种的机会。
03 纯债基金的定位
纯债基金仅投资于债券,不配置股票、可转债等含权资产,能够为投资组合提供相对稳健的收益基础。尽管收益空间收窄,但纯债基金凭借其债券属性,走势与股市相关性不强,仍是资产配置中稳定的收益来源。产品分层更加细化,货币基金、短债基金主要基于流动性管理需求,中长期纯债基金聚焦票息和波段收益,精细化择时、信用挖掘和交易能力将决定产品的超额收益。从资产配置的角度,基于对宏观和大类资产的判断变化,动态调整纯债产品和含权产品的配置比例。
(作者朱燕琼为太平基金固定收益投资部基金经理)
风险提示:太平基金在本文中的所有观点仅代表太平基金在本文成文时的观点,太平基金有权对其进行调整。文中内容及观点仅供参考,不构成对投资者的任何投资建议,也不保证在信息发生更新的情况下作出的建议不发生变化,公司及其员工不就本文涉及的任何投资作出任何形式的风险承诺或收益担保,也不对任何人使用本文内容而引致的任何损失承担任何责任,任何人士及机构均不应依赖该文取代其独立判断。本文转载的第三方报告或资料,转载内容仅代表该第三方观点,并不代表太平基金的立场,太平基金不对其准确性或完整性提供直接或隐含的声明或保证。除非另有明确说明,本文的版权为太平基金所有。未经太平基金的事先书面许可,任何个人或机构不得将此文或其任何部分以任何形式进行派发、复制、修改或发布。如转载、引用或刊发,需注明出处为"太平基金管理有限公司",且不得对本文进行任何有悖原意的删节或修改。
投资有风险,投资需谨慎。基金管理人与股东之间实行业务隔离制度,股东并不直接参与基金财产的投资运作。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成新基金业绩表现的保证。
太平基金郑重提醒您注意投资风险,在进行基金投资前请详细阅读相关风险提示函和本公司旗下各基金的《基金合同》、《招募说明书》等基金法律文件以及披露的最新相关公告,并选择适合自身风险承受能力的投资品种进行投资,谨慎进行投资决策。
本文作者可以追加内容哦 !

