一、市场回顾
(一)信用债到期收益率
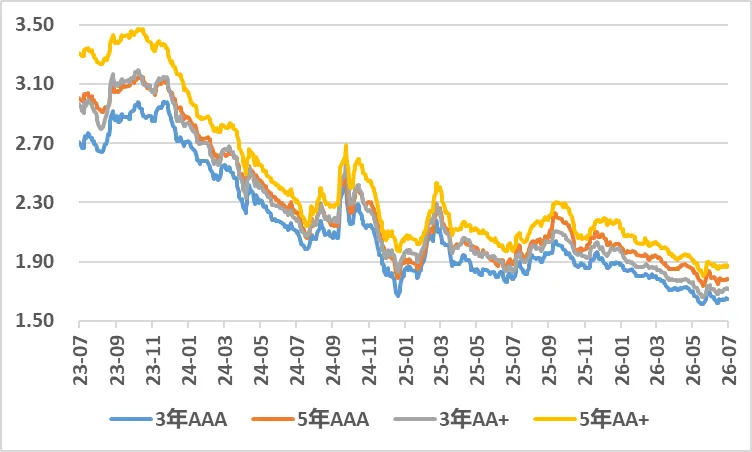
2026年上半年,信用债表现较好,到期收益率波动下行至历史低位,主要得益于配置需求增强、摊余债基开放、基金费率新规落地、一级供给有限等因素。跨半年前后,受资金面边际收紧、政治局会议召开在即、行至历史低位后继续突破空间有限等影响,债市有所调整,信用债到期收益率随之小幅反弹后持续振荡。
图表 1:中短期票据到期收益率走势情况(单位:%)
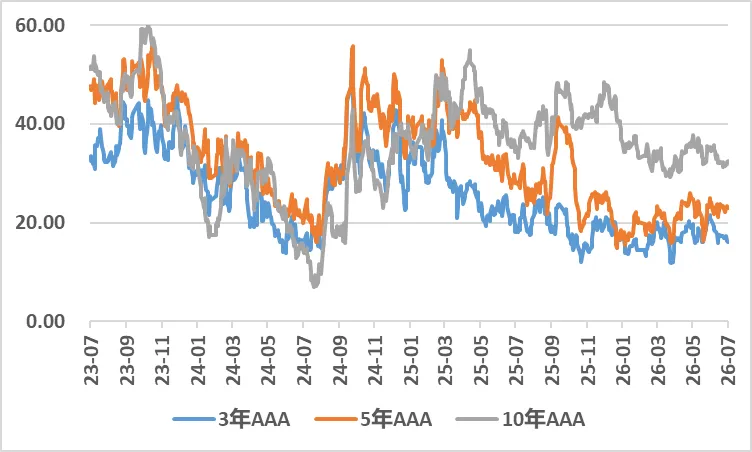
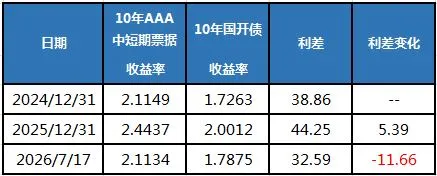
年初以来,中短期限信用利差(以AAA中短期票据与同期限国开债的利差为代表)基本呈小幅波动走势,而长期限信用利差在一季度市场需求较好的带动下,修复较为明显,二季度虽有所波动但仍保持在阶段性较低水平。不过,当前信用利差整体较薄,在一定程度上影响了信用债的投资性价比。
图表 2:信用利差走势情况(单位:BP)
图表 3:长期限信用利差比较(单位:%、BP)
二、投资策略
(一)整体思路
展望三季度,预计信用债总体供需仍偏友好,资金面维持中性偏宽松格局,结构性资产荒行情有望延续,信用利差继续在低位区间震荡。信用债配置宜坚持“顺势而为”的配置思路,通过票息挖掘+骑乘机会+波段交易,不断增厚组合收益。具体而言:
1.等级策略
守住信用底线,以中高等级为主。监管强化评级行业改革,弱资质主体存在评级调整和估值走阔压力。
2.久期策略
以中短久期为底仓,对长久期高流动性主体保持关注,并适时把握债市阶段调整带来的曲线凸点骑乘收益机会。
3.板块策略
重点挖掘发达区域城投标的,适时参与大行、股份行二永债及头部券商次级债调整带来的波段交易机会。
(二)板块分析
1.城投债
伴随化债推进和稳经济发力,城投系统性风险总体可控。但需要关注的是,随着化债工作逐步落地收尾,以及监管加强评级行业改革等影响,弱区域尾部平台再融资压力及市场信用担忧或将再度升温,不同区域及平台间的利差分化可能拉大。在此背景下,对于城投债坚持稳中求进,聚焦发达区域,深耕细作挖掘票息资产,规避弱区域和尾部平台信用风险。
2.二永债
在低收益率环境和固收+产品扩容背景下,兼具安全性、流动性和品种溢价的二永债已成为市场主流投资品种之一,波段交易价值突出,但近年来其亦呈现较强的波动性,因而需要通过估值比价来更好地捕捉交易机会。当前,二永债与国开及中票比价并不突出,利差进一步压缩空间有限,不宜盲目追高,后续可等待市场调整带来的窗口期,适时参与曲线凸点的波段交易。
3.产业债
近年来,国内外经济环境存在一定的不确定性,不同行业间基本面差异较大,尤其今年爆发的美伊冲突已给全球经济造成明显负面影响,且未来发展态势仍不明朗,或将导致部分行业和相关主体信用资质承压。因此,从抗风险能力的角度出发,可重点关注符合国家政策导向、自身经营稳健且财务表现良好的龙头产业主体。
(作者闫明健为太平基金固定收益投资部信用研究部负责人)
风险提示:太平基金在本文中的所有观点仅代表太平基金在本文成文时的观点,太平基金有权对其进行调整。文中内容及观点仅供参考,不构成对投资者的任何投资建议,也不保证在信息发生更新的情况下作出的建议不发生变化,公司及其员工不就本文涉及的任何投资作出任何形式的风险承诺或收益担保,也不对任何人使用本文内容而引致的任何损失承担任何责任,任何人士及机构均不应依赖该文取代其独立判断。本文转载的第三方报告或资料,转载内容仅代表该第三方观点,并不代表太平基金的立场,太平基金不对其准确性或完整性提供直接或隐含的声明或保证。除非另有明确说明,本文的版权为太平基金所有。未经太平基金的事先书面许可,任何个人或机构不得将此文或其任何部分以任何形式进行派发、复制、修改或发布。如转载、引用或刊发,需注明出处为"太平基金管理有限公司",且不得对本文进行任何有悖原意的删节或修改。
投资有风险,投资需谨慎。基金管理人与股东之间实行业务隔离制度,股东并不直接参与基金财产的投资运作。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成新基金业绩表现的保证。
太平基金郑重提醒您注意投资风险,在进行基金投资前请详细阅读相关风险提示函和本公司旗下各基金的《基金合同》、《招募说明书》等基金法律文件以及披露的最新相关公告,并选择适合自身风险承受能力的投资品种进行投资,谨慎进行投资决策。
本文作者可以追加内容哦 !

