各位投资者朋友:
一轮快速反弹后,美股整体呈现冲高回落、震荡盘整的走势,AI产业链内部依旧结构性分化明显,资金快速轮动。告别普涨阶段,产业链和宏观数据均需保持密切追踪。
宏观层面,上周五公布的重要就业指标非农数据意外转负,加息忧虑有所缓解。根据美国劳工局的数据,7月非农就业人数减少2.3万人,明显低于市场预期的8万人,5月和6月新增就业人数也被合计下修10.3万人。世界杯带来的短期脉冲逐步退潮,整体来看美国就业市场明显降温,市场对货币政策调整节奏和方向的博弈持续升温。
另一个美联储关注的通胀方面,前期油价回落已带动通胀压力有所趋缓,且上月CPI已经出现降温,今晚将正式披露的7月CPI数据如果继续保持温和,那9月甚至年内的加息概率或将大幅下降,有利于进一步缓解成长股估值压力。
产业层面,财报季依然陆续有新的成绩单在验证景气度,上游光模块、AI服务器厂商财报接连超预期,局部的扰动不影响产业的长期趋势。最为引人注目的算力龙头接连祭出大招,周一官宣与六大华尔街金融巨头达成战略合作,联合搭建独立AI算力融资平台,计划长期动员超5000亿美元第三方资本,专项用于AI数据中心建设、芯片采购与算力基础设施搭建。
本次资金全部为外部资本,无需消耗自有资金,有利于缓解高额资本开支压力,标志着全球AI基建正式进入规模化资本落地阶段。若5000亿美元AI基建融资计划顺利落地,也意味着未来数年全球算力基础设施建设将迎来爆发式增长,芯片、服务器、光模块等核心硬件需求长期确定性进一步夯实。同时,其正在开发新一代开源人工智能模型Nemotron 4,希望通过开放模型生态扩大AI应用范围,将进一步推动市场对其GPU算力的需求。
虽然市场对此仍有一些质疑“循环融资”的声音,我们对此保持积极态度。当前,长期“卖铲子优先受益”的市场共识逻辑并未失效,AI算力基建扩张周期远未走完,全球云厂商、晶圆厂持续加码资本开支,无论下游大模型厂商盈利分化与否,扩产都必须采购设备、存储、光互联硬件,上游需求具备刚性。叠加设备扩产周期长、技术认证壁垒高,供给短期难以快速释放,头部铲子企业能够持续锁定溢价与稳定毛利率,抗周期波动能力显著强于下游芯片设计、整机厂商,长期基本面支撑仍在。
当然,正如之前所说,板块难以复刻前两年单边暴涨行情,后续上涨空间或将持续呈现结构性差异。无核心技术、依赖单一客户的标的,估值高位叠加获利盘兑现,上行空间相对有限;而掌握稀缺工艺、深度绑定全球算力扩张的龙头设备与材料企业,将受益于AI多模态、先进封装持续迭代,仍具备可观上涨空间。
同时,我们也需要正视板块潜在压制因素,如高位估值、高发债融资成本、美债利率波动等,都会阶段性压制板块行情,短期震荡消化浮筹或是常态。但拉长维度看,AI产业仍处在发展早期,全球算力基础设施建设尚在早期,只要全球算力资本开支持续放量,刚需上游环节就能持续兑现增长,细分龙头仍存在可观的长期上涨空间。
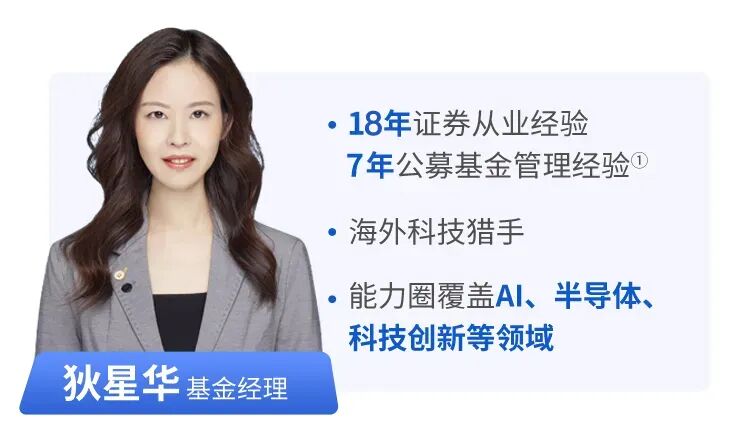
注:狄星华简历:18年证券从业年限,7年公募基金管理经验,CFA,上海大学世界经济学硕士。历任道琼斯咨询(上海)有限公司分析师,易唯思商务咨询有限公司高级分析师,国海富兰克林基金管理有限公司高级研究员。现任国海富兰克林基金管理有限公司国富全球科技互联混合(QDII)基金的基金经理兼高级研究员。风险提示:本材料不作为任何法律文件。本公司承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。基金的过往业绩及其净值高低并不预示其未来业绩表现。基金管理人所管理的其它基金的业绩并不构成对本基金业绩表现的保证。本基金管理人提醒投资者基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险和本金亏损,由投资者自行承担。投资者投资于本公司基金前应认真阅读相关的基金合同和招募说明书等文件,了解所投资基金的风险收益特征,并根据自身风险承受能力选择适合自己的基金产品。敬请投资者注意投资风险。
本文作者可以追加内容哦 !

