近期江苏多家银行出现利率倒挂——3年期定存利率高于5年期。比如江苏银行、南京银行3年期1.76%,5年期仅1.60%;苏州银行3年期1.80%,5年期只有1.45%。这看似反常,实则反映银行对宏观环境的理性预判。
一、利率倒挂从何而来?
根本原因在于银行对长期资金的需求减弱。当前实体经济中长期贷款投放放缓,基建和企业融资意愿不足,银行吸纳5年期存款后,很难找到足够多高收益的长期信贷资产去匹配,资金趴在账上反而增加成本。而3年期资金期限适中,既能支撑信贷投放,流动性风险也更低,银行自然愿意给出更高定价。
更关键的是市场对利率下行的一致预期。未来几年贷款利率大概率继续走低,若银行现在高息锁定5年期存款,意味着未来5年都要承担高于市场水平的付息成本,利差持续收窄甚至倒贴。把最高利率压缩在3年期以内,银行就能更快地随行就市调整负债成本,对冲降息风险。
此外,压低5年期利率也是一道隐性的“流动性提示”。多数储户5年内难免有购房、子女教育或医疗等大额支出需求,5年定存一旦提前支取只能按活期计息,资金损耗极大。银行用低息劝退长期锁仓,实则帮助储户避免因流动性错配而蒙受损失。
二、江苏高息存款银行有哪些?
根据2026年8月初江苏区域银行挂牌利率,收益优势明显的机构主要集中于城商行、农商行和民营银行。
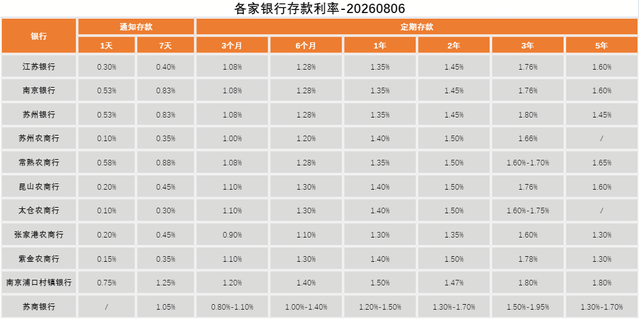
3年期定存方面,苏商银行3年期利率最高为1.95%,在区域内处于领先水平,储户可重点关注。另外,南京浦口村镇银行和苏州银行均挂牌1.80%,并列区域内固定利率第二档;紫金农商行1.78%紧随其后;江苏银行、南京银行、昆山农商行统一为1.76%。常熟农商行和太仓农商行则提供浮动区间,常熟3年期1.60%-1.70%,太仓1.60%-1.75%,灵活性较高。
短期灵活资金方面,7天通知存款里南京浦口村镇银行收益断层领先,达到1.25%,苏商银行为1.05%,南京银行和苏州银行均为0.83%,适合短期闲置资金周转。
5年期存款中,仅南京浦口村镇银行给出1.80%的利率,是区域内唯一未出现倒挂的机构。其余银行5年期收益普遍低于自家3年期产品,性价比偏低,不建议优先考虑。
三、普通人该怎么存?
首先,不要盲目存入5年期定存。除浦口村镇银行外,江苏多数银行5年期利率低于3年期,同等资金锁定更长时间反而收益缩水,流动性还大打折扣。除非有确定5年内不会动用的闲置资金,否则应优先放弃5年期选项。
其次,按资金使用周期分层配置。一年内可能用到的备用金,可存入通知存款,兼顾灵活性和利息收入;1到3年内无明确支出计划的资金,优先锁定3年期高息定存,苏商银行、苏州银行、浦口村镇银行、紫金农商行固定利率可观,可结合自身资金量择优选择。
最后,大额资金需分散存放。单家银行50万元以内的存款受存款保险制度保障,超出部分建议拆分至两三家利率占优的银行,既锁定高收益,又确保全额安全。
存款利率倒挂是银行顺应市场环境做出的理性定价,储户与其执着于长期限,不如结合自身资金节奏,匹配3年期主流高息产品,分层打理短期流动性与中长期闲置资金,在安全与收益之间找到最优平衡。
本文作者可以追加内容哦 !

