在A股众多赛道里,医药是一个“长坡厚雪”赛道,刚需属性拉满,长期受益于国民健康需求升级和产业高端化转型。但过去几年,医药板块持续震荡,很多朋友都在纠结:医药行业是不是红利不再?还有没有中长期布局的价值?
其实看懂行业发展的底层周期,就能拨开迷雾见本质。亮哥今天带大家复盘中国医药产业二十年迭代历程,从三轮完整产业变革中找准核心趋势,再结合当下最新的估值、资金持仓数据,聊聊医药板块的中期投资机会。
二十年产业迭代:三轮周期,看懂医药行业核心变迁
回望过去二十年,中国医药行业的发展脉络非常清晰,核心驱动力历经三次彻底切换,从单纯的规模扩张,到内部结构洗牌,再到如今的创新突围、全球化出海,每一次迭代都重塑了行业格局和投资主线。
阶段一:2006-2015年
医保扩容,行业黄金增长期
这十年是医药行业的自由生长红利时代,核心驱动力来自全国医保体系的全面搭建和普及。
从1998年城镇职工医保落地,到2003年新农合推行,再到2007年城镇居民医保试点落地,我国三大基本医保体系全面成型,彻底打开了国内医药市场的增量空间。参保人群持续扩容,医保基金收支规模连年走高,直接带动全行业高速增长。
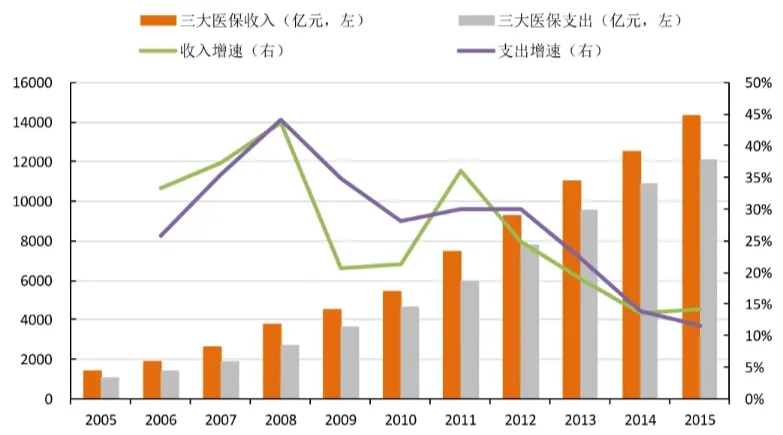
这一阶段,整个医药市场蛋糕持续变大,药企无需深耕研发、无需突破技术,只要打通医院渠道、布局常规药品,就能稳定收获业绩增长。行业整体高速发展,上下游企业普遍盈利,是本世纪医药行业增长最稳健、红利最充沛的十年。2005至2015年,全国三大医保基金收入由1415亿元增长至14320亿元,复合年均增速26%;医保支出从1088亿元提升至12100亿元,年均增速27%。
2015年是重要的转折点。随着医保覆盖趋于饱和、医疗费用无序增长问题凸显,国家出台政策严控公立医院不合理医疗开支,单纯靠规模扩张的增长模式走到尽头,医药行业正式告别普涨时代,进入结构性调整新阶段。
2005—2015年全国医保基金收支规模变化
阶段二:2016-2021年
结构优化,行业洗牌出清,创新萌芽生根
医保全面扩容后,基金收支压力逐年凸显,行业粗放式发展的弊端逐渐暴露,同质化药品泛滥、低效辅助用药占用大量医保资金、高端市场被海外药企垄断等问题亟待解决,一场深刻的行业结构性改革就此开启。
这一阶段,行业核心逻辑从“做大总量”转向“做优质量”,政策端持续发力提质增效,仿制药改革、辅助用药管控、药品审评审批改革等一系列政策落地,彻底重塑了行业生态。过去依靠营销、渠道红利生存的中小药企逐步被淘汰,行业集中度持续提升,优质企业开始脱颖而出。
在仿制药领域,随着一致性评价全面推进,国产药品质量标准全面对标海外原研药,凭借性价比和本土化服务优势,逐步替代进口药品,抢占公立医院核心市场,一批深耕质量、成本管控的国产仿制药龙头迎来稳健成长。与此同时,为严控医保资金浪费,监管层重点整治临床价值薄弱的辅助用药,多地出台管控目录、划定监控清单,这类依靠渠道炒作、无核心治疗价值的药品市场规模大幅萎缩,彻底退出主流市场,行业无效产能加速出清。
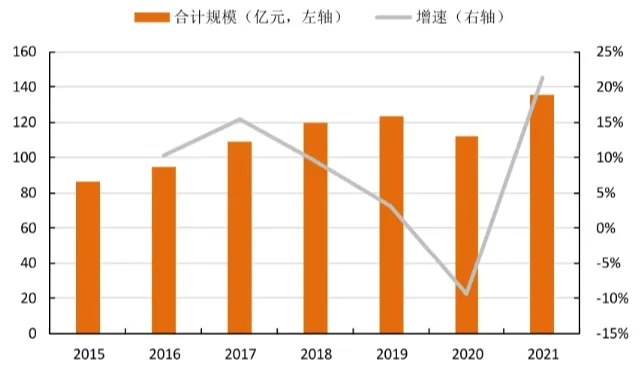
更关键的是,这一阶段行业正式埋下创新的种子。2015年药品审评审批制度重磅改革,搭配专利保护、医保准入优化等全链条配套政策,彻底打通了新药研发、审批、商业化的完整路径。国家政策导向清晰:彻底告别低端仿制,全力扶持自主创新。在此背景下,国内药企研发热情全面激活,一批本土创新药陆续获批上市,实现了国产创新药“从零到一”的历史性突破,到2021年,国内销售额排名前二十的国产创新药合计市场规模达到135亿元,为后续行业高质量发展奠定了坚实基础。
2015-2021年公立医院国产创新药TOP20规模及增速
阶段三:2021年至今
创新+出海,产业迎来质变新周期
经过政策培育和研发积累,2021年之后,中国医药产业彻底告别低端竞争,正式迈入创新驱动、全球布局的高质量发展新阶段,实现了从“量变”到“质变”的跨越。
以往国内新药研发大多是跟随海外成熟技术,以改良型创新为主;如今行业研发风向大幅转变,越来越多药企聚焦源头创新,全力布局全球首创、同类最优的新药品种,国产创新药的全球话语权大幅提升。近几年国内原创创新药管线数量大幅增长,在全球全新药物研发中的市场份额持续攀升,打破了海外药企的技术垄断。
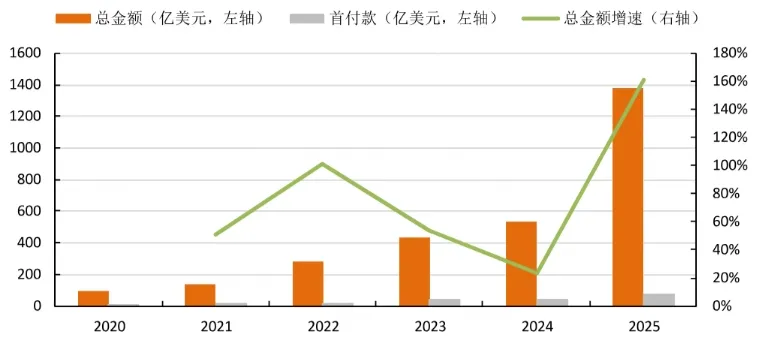
创新实力的突破,也打开了国产医药企业的全球化空间。一个直观的体现就是创新药对外授权(BD)业务爆发式增长,合作金额连年新高。2025年国内药企BD交易总金额达到1377亿美元,同比增长160%,首付款合计72亿美元。不仅为药企带来了稳定现金流,更证明了国产新药的技术实力得到全球市场认可。同时,多款国产重磅创新药成功登陆欧美、日本等主流海外市场,且海外销售额占比高,打开了国产医药企业的成长天花板,出海正式成为行业第二增长曲线。
国产创新药海外授权交易总额变化
从市场增长逻辑来看,当前国内医药整体市场增速趋于平稳,但创新药已经成为核心增长引擎。对比全球市场,我国原研创新药的市场占比仍远低于欧美发达国家,中长期提升空间巨大。随着国产创新药管线持续落地、商业化能力不断增强,本土创新药的市场占比和业绩增速,有望长期超越进口药品,行业结构性红利持续凸显。
当下布局良机:医药板块处于近十年历史相对低位
看完产业长期向好的趋势,很多朋友最关心:趋势再好,现在能不能买?亮哥明确告诉大家,从最新的估值和资金持仓数据来看,当前医药板块的配置性价比,已经来到近二十年的舒适区间。
估值跌至历史较低区间
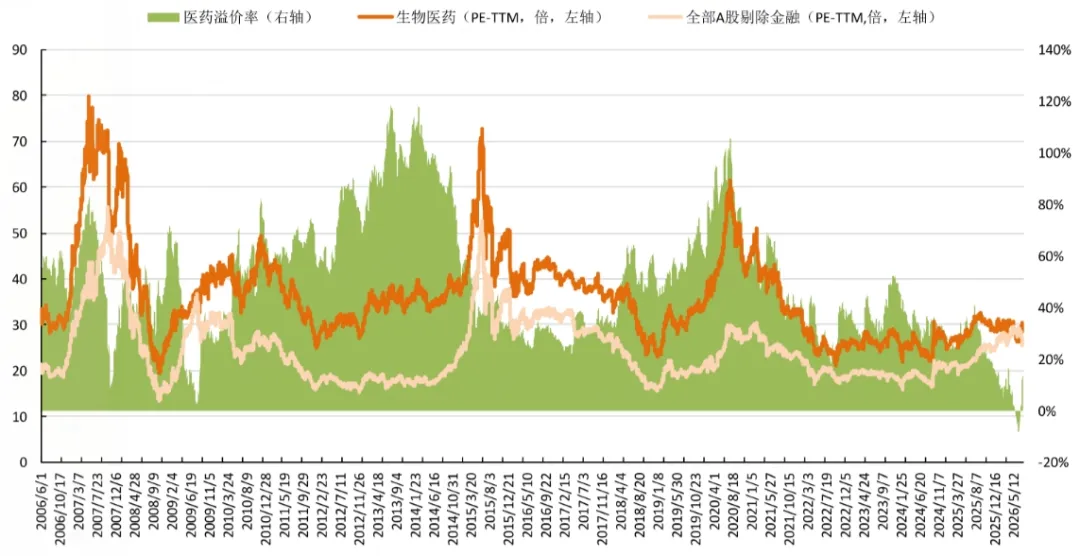
截至8月12日最新数据(Wind、同花顺),申万医药生物板块PE(TTM)为35.02倍,板块自身估值处于近20年偏低分位。从更具参考价值的相对估值溢价来看,医药板块相较全部A股(剔除金融)的估值溢价率,目前处于近20年3%以内的低位。回顾历史,医药板块过去二十年绝大多数时间都享受行业溢价,像当前这种估值偏低、甚至阶段性折价的情况,非常少见。简单说:当下医药板块的价格,已经充分透支了市场的悲观预期,中长期投资的胜率较高。
申万医药板块相对全部A股(剔除金融)估值溢价走势(2006—2026.08)
机构持仓低点,市场悲观情绪充分释放
除了估值,资金持仓是判断底部的核心信号。最新数据显示,2025年四季度公募基金整体医药重仓占比仅8.22%,其中非医药主题基金的医药持仓占比低至4.82%,创下2010年以来的十年最低值。
对比2010年以来9.04%的平均持仓水平,当前机构对医药板块处于显著低配状态。机构资金减仓,意味着市场悲观情绪已经充分释放,存在较大的资金回补空间。一旦行业业绩持续兑现、市场情绪回暖,医药板块大概率迎来估值修复行情。
普通基民实操思路:关注医药创新出海主赛道
对于我们普通基金投资者,不用纠结短期的盘面涨跌,核心把握产业趋势+低位估值两大核心逻辑即可。
当下医药行业的核心主线已经较为明确:淘汰低端内卷,拥抱创新出海。未来行业的超额收益,主要来自具备核心研发能力、能够实现全球化布局的优质药企,低端仿制药、低效辅助用药将持续被市场边缘化。
在产品选择上,新手朋友可优先选择医药宽基指数基金,一键布局全行业龙头,规避个股暴露风险,适合长期定投布局;风险承受能力稍高、想把握行业红利的朋友,可以重点聚焦重仓创新药、全球化龙头的主动基金,精准贴合行业核心成长主线。在投资节奏上,亮哥建议大家摒弃短线博弈思维。当前板块处于底部震荡磨底阶段,不用急于满仓梭哈,采用分批加仓、长期定投的方式,平滑短期波动风险,耐心陪伴行业产业升级、全球化突破的长期红利。
相关产品
招商医药健康产业股票(000960)
招商前沿医疗保健股票C(011374)
招商国证生物医药指数(LOF)C(012417)
风险提示:本文仅为行业投教分享,不构成任何基金、个股投资建议。医药行业存在政策调整、研发不及预期、海外市场竞争等风险,投资有风险,入市需谨慎。本材料由招商基金管理有限公司提供,不构成投资建议或承诺。我国基金运作时间短,不能反映市场发展所有阶段。上述观点、看法和思路根据截至当前情况判断做出,今后可能发生改变。基金过往业绩不代表其未来表现,基金管理人不保证基金盈利及最低收益,其管理的其他基金的业绩并不构成本基金业绩表现的保证。投资者应认真阅读《基金合同》《招募说明书》《产品资料概要》等基金法律文件,全面认识基金产品的风险收益特征,在了解产品情况及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,对基金投资做出独立决策,选择合适的基金产品。投资者可通过基金管理人或代销机构提供的移动客户端、官网等渠道查询其基金交易、保有情况和持仓收益等信息。
#CRO/CDMO产业链进入新一轮复苏周期##创新药订单业绩双加速,估值或持续修复##日本政府据悉支持日本央行更快加息##SK海力士重启大连NAND厂,扩产约50%##药明康德H1净利破百亿元,上调全年指引#
本文作者可以追加内容哦 !

