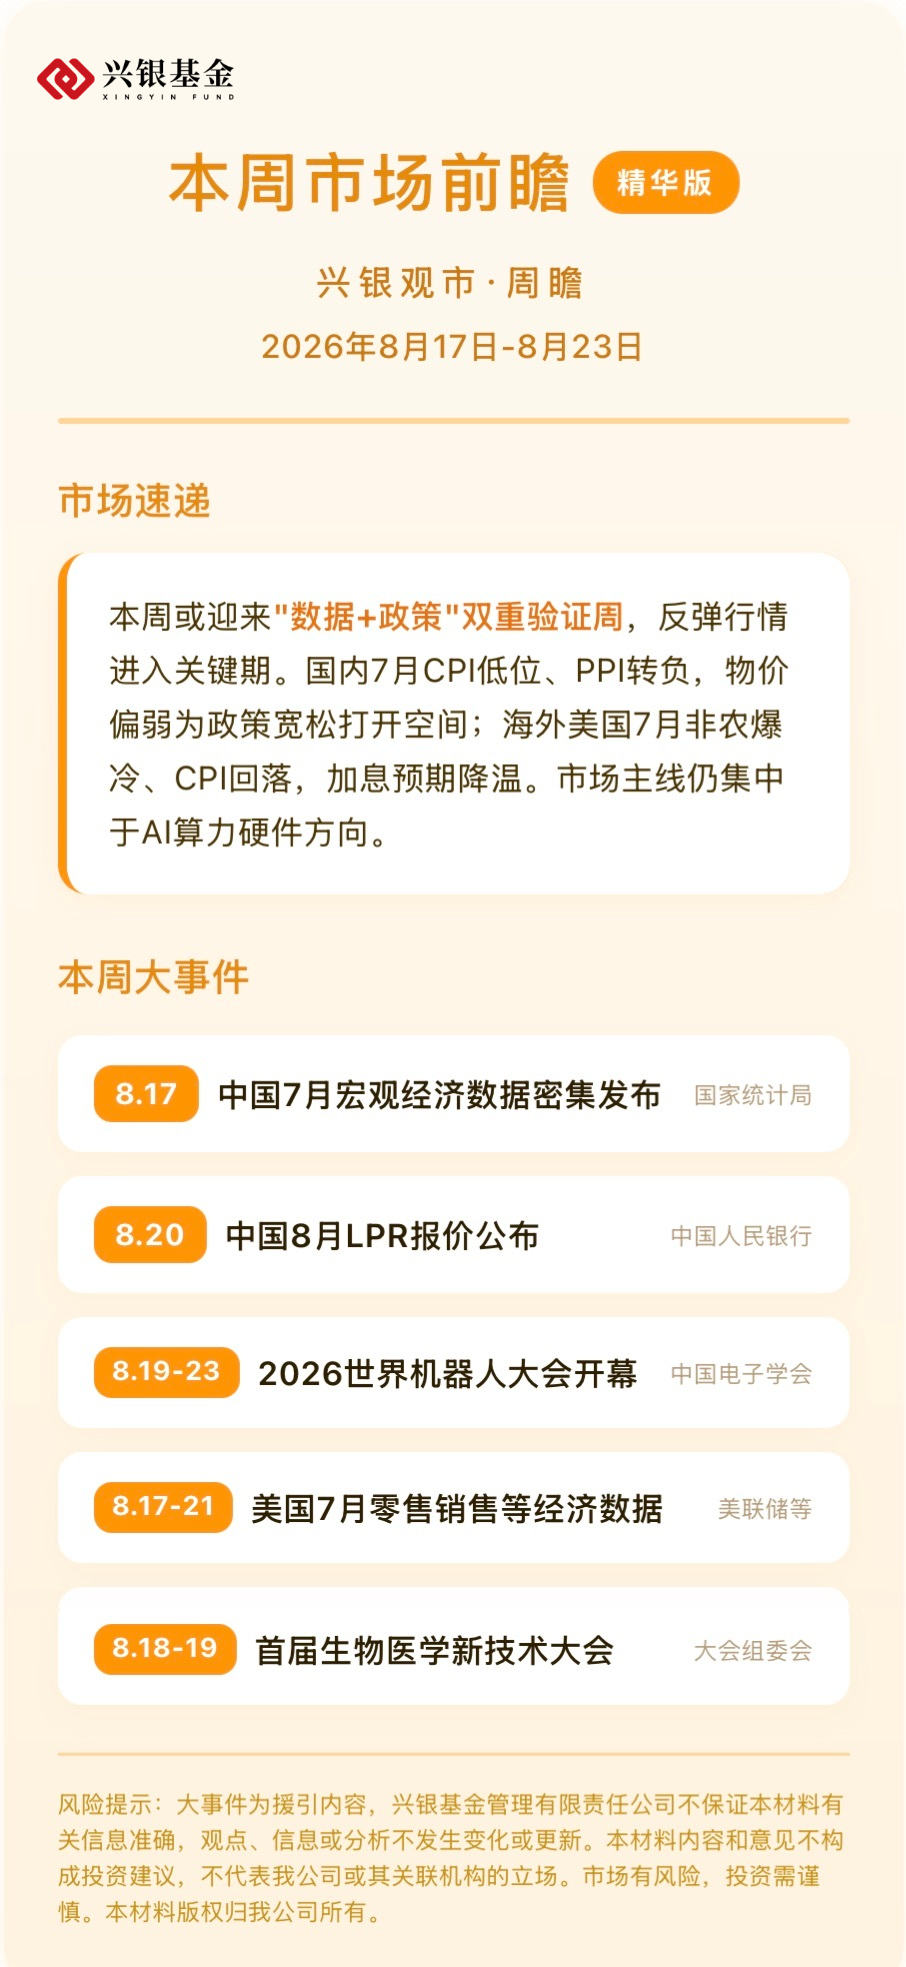
2026年8月17日-8月23日
周瞻速递
本周市场或将迎来“数据+政策”双重验证周,反弹行情进入关键期。
国内方面,7月宏观数据相继落地,国家统计局已公布的7月CPI同比+0.5%、处于低位,PPI环比转负(-0.7%),物价偏弱为政策宽松打开空间;8月17日统计局将发布7月工业、消费、投资等数据,7月金融数据(社融/M2)亦将于本周公布,构成重要验证点。
市场降息降准预期升温,7月政治局会议定调“适度宽松”,央行下半年工作会议强调适时运用货币政策工具,市场分析认为降准可能性大于降息,“适度宽松”能否从表态走向落地,将直接影响市场对反弹高度的判断。
(信息来源:21世纪经济报道,发布日期:2026年8月6日)
海外方面,美国劳工统计局于2026年8月7日公布的数据显示,7月季调后非农就业人口减少2.3万人,大幅低于市场预期的新增8万人,为年内首次负增长。CPI同比温和回落至3.4%,市场评估美联储9月加息概率迅速回落,全球风险偏好有所修复。
目前来看,市场主线仍集中于AI算力硬件方向,CPO、PCB、存储芯片近期波动走强,大型科技企业资本开支高企,长远来看产业链景气度或将维持。
大事件 早知道
1.中国7月宏观经济数据密集发布
8月17日,国家统计局将公布2026年7月社会消费品零售总额、规模以上工业增加值、固定资产投资(不含农户)累计同比、城镇调查失业率及发电量、原油加工量等产量数据。
点评:7月经济数据是观察二季度以来稳增长政策落地效果的首份月度“成绩单”。市场重点关注社零能否延续复苏、工业增加值是否受高温限产扰动、固投中基建与地产的分化走势,以及失业率变化。数据强弱将直接影响市场对三季度政策加码力度的预期,并为8月20日LPR报价提供基本面参照。
可能影响板块:大消费、基建地产链、周期股、债券等
(来源:国家统计局)
2.中国8月LPR报价公布
8月12日,美国劳工统计局将公布2026年7月CPI季调环比、同比及核心CPI数据。点评:7月30日政治局会议定调“综合运用并适时调整货币政策工具”后,8月LPR成为观察政策宽松是否落地的首个关键窗口。若1年期或5年期LPR下调,将确认降息周期开启,降低实体经济融资成本,提振市场风险偏好;若维持不变,则市场或推迟宽松预期至9月。
可能影响板块:房地产、银行、保险、高负债行业、A股整体等
(来源:中国人民银行)
3. 2026世界机器人大会开幕
8月19日-23日,2026世界机器人大会将在北京举办,由中国电子学会主办,涵盖论坛、博览会、大赛等板块,主题为“人机共生,产需共融”。参展企业300余家,首发新品超150件。
点评:本届大会开幕叠加宇树科技IPO落地、比亚迪人形机器人亮相等催化,人形机器人板块情绪有望再度被点燃,产业从“概念”走向“量产”的逻辑或强化。
可能影响板块:人形机器人、减速器、伺服电机、传感器、具身智能等
(数据来源:中国电子学会)
4.美国7月零售销售等经济数据
8月17日-21日,美国将公布7月零售销售、当周首次申请失业金人数等数据。
点评:7月非农意外爆冷,市场对美联储9月加息预期已明显降温。若零售销售等数据继续走弱,或将进一步压制加息定价,利好黄金、美债等避险资产,同时缓解对全球流动性的收紧担忧,或对A股成长板块构成边际利好。
可能影响板块:黄金、美债、成长科技、出口链等
(来源:美联储、美劳工部等)
5.首届生物医学新技术临床研究与转化应用大会
8月18日-19日,首届生物医学新技术临床研究与转化应用大会(818大会)将在北京召开。大会聚焦细胞与基因治疗(CGT)的临床合规转化,将汇聚500余位政产学研医投代表。
点评:作为行业新政落地后的首场全国性会议,将回应CGT领域落地818号令的现实困惑,推动细胞与基因治疗加速临床转化。会议释放的政策信号与监管风向,可能对创新药、细胞治疗、基因编辑等前沿生物医药赛道构成政策与产业双重催化。
可能影响板块:创新药、细胞与基因治疗(CGT)、CXO、生物医药等
(来源:大会组委会)
风险提示:大事件为援引内容,兴银基金管理有限责任公司(以下简称"我公司")不保证本材料有关信息准确,观点、信息或分析不发生变化或更新。本材料内容和意见,不构成投资建议,不代表我公司或其关联机构的立场。市场有风险,投资需谨慎。投资者在做出投资决策时,应基于自己的投资目标、风险承受能力和专业建议,自行承担相关风险。本材料版权归我公司所有,未获得我公司事先书面授权,任何人不得对本材料进行任何形式的发布、复制。
本文作者可以追加内容哦 !

