市场信息
(一)国内方面
1、中国央行发布二季度货币政策执行报告指出,下阶段要及时谋划出台务实管用的增量政策,加大逆周期调节力度,加力扩大内需、优化供给,推动经济持续向新向优向好发展。继续实施好适度宽松的货币政策,综合运用并适时调整货币政策工具,保持流动性充裕和社会融资条件相对宽松,引导社会融资规模、货币供应量增长同经济增长、价格总水平预期目标相匹配。
2、国家统计局公布数据,7月,受国际输入性因素影响,我国CPI环比下降0.1%,同比上涨0.5%,核心CPI环比上涨0.3%,同比上涨0.9%,CPI总体保持温和上涨。国内部分行业需求增加,但受输入性和季节性等因素影响,7月PPI环比下降0.7%,同比上涨3.5%。
3、截至8月13日,已有358家A股上市公司披露2026年半年报,其中超七成公司实现营业收入和归母净利润的同比增长。在这些公司中,半导体、化工、有色金属等行业景气度上行,AI算力产业链龙头公司业绩增幅显著。随着半年报进入密集披露期,市场逻辑正从估值驱动向盈利验证切换,科技赛道的龙头公司业绩表现值得关注。
(二)国际方面
1、7月美国CPI环比0.1%,同比3.4%;7月美国核心CPI环比0.2%,同比2.5%,以上全部符合市场预期。尽管油价在7月没能延续6月大幅下行的趋势,而是明显反弹,能源通胀的同比和环比整体仍在放缓,关税带来的商品价格同比缓和延续,核心服务也没有升温迹象,居住成本保持弱势。
2、美国劳工部数据显示,7月PPI环比维持不变,低于市场预期环比上涨0.2%;剔除食品与能源的核心PPI环比上涨0.2%,市场预期为0.3%。未经季节调整数据显示,整体PPI同比上涨4.7%,核心PPI同比上涨 4.2%,均较6月明显回落。受汽油价格回落影响,美国7月生产者物价指数PPI好于预期,结合此已公布的消费者价格指数CPI,市场定价显示,美联储下个月或将维持利率不变,年内加息窗口被推迟。市场继续关注中东局势,近期能源价格上涨对物价的影响料成为下月美联储决议重点关注议题。
3、美国白宫8月13日发布,依据《贸易扩展法》232条款,以国家安全为由,对进口无人机、配套基站及核心零部件征收分级关税,税率区间10%—100%。
市场回顾及展望
(一)股市回顾及后市展望
1、股市回顾
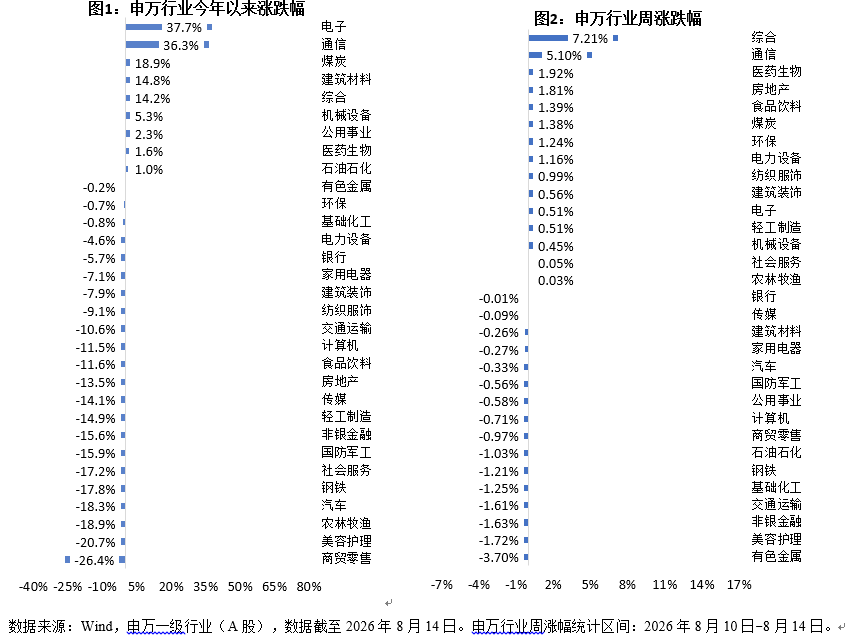
上周A股市场主要指数涨跌互现,上证指数下跌0.33%,深证成指上涨0.30%,创业板指上涨1.77%。行业方面,综合、通信、医药生物表现较优,分别上涨7.21%、5.10%、1.92%,有色金属、美容护理、非银金融表现靠后,跌幅分别为-3.70%、-1.72%、-1.63%。
上周A股整体呈震荡分化、成长略强于价值的格局,结构性行情活跃。资金从前期避险的金融、高位有色金属向超跌科技成长、低位消费医药轮动。算力硬件持续活跃但内部分化,通信设备指数大涨,光模块、存储芯片、先进封装、液冷等题材贯穿全周;但部分芯片龙头企业下跌,集成电路板块回调,反映市场只认有订单、中报能兑现业绩的标的。创新药、CXO 高低切换承接资金,出海BD交易催化叠加低估值、防御属性,资金持续净流入。
上周,美国主要股指走势分化,美股道指、标普500、纳指指数涨跌幅分别为-0.56%、0.36%、0.14%;日经225指数上涨4.74%。
2、后市展望
展望后市,A股市场当前或步入指数整体震荡,行业轮动修复格局。结构上,中小主题与稳健红利阶段性占优格局预计仍将延续;科技中期产业趋势仍强劲,但短期需震荡消化筹码结构,等待增量产业增长催化,或逢低布局绩优方向。
(二)债市回顾及后市展望
1、债市回顾
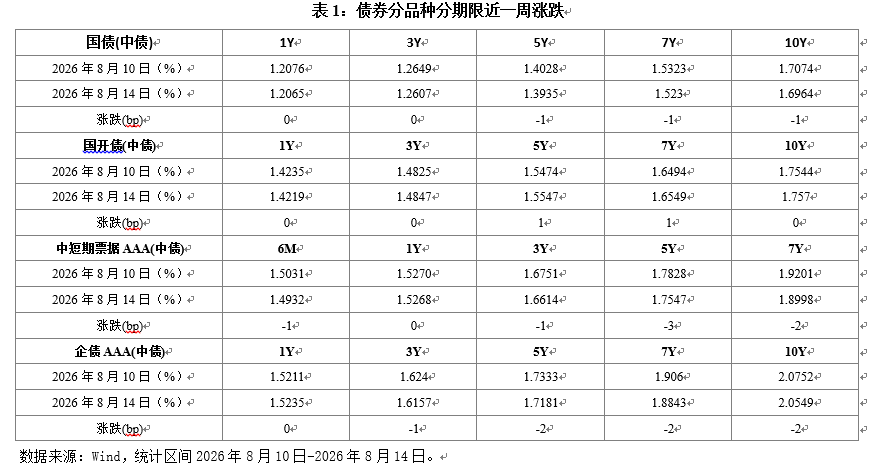
利率债方面,上周债券市场整体偏强,利率债市场继续呈现“超长端更优、国债强于国开债”的分化格局。1年期国开债到期收益率上行0.15bp,3年期上行0.09bp,5年期上行0.87bp,7年期上行0.3bp,10年期持平,30年期国债曲线下行1.37bp,3年和5年二级资本债分别下行1.29-3.09bp。
信用债方面,上周信用债表现较强,长端信用债表现优于短端信用债,主要为长端国债带动长端信用债上涨,由于国开债整体表现不如国债,因此信用利差明显收窄。上周二永债强于普通信用债,5年期限及以上表现强势,7-10年期限二级利差大幅收窄。
可转债方面,上周转债市场和股票市场有所分化。中证转债下跌2.43%,正股等权指数上涨0.85%,万得全A上涨0.27%。转债市场上周日均成交额640.5亿元,较前一周减少164.3亿元。分结构看,低价转债、大盘转债、AAA评级表现相对强势,分别变动-1.43%、-1.19%、-1.38%。分板块看,上周通信、房地产、综合和医药板块涨幅居前;有色金属、综合金融、非银行金融和交通运输板块跌幅居前。
2、后市展望
利率债方面,短期债市或震荡,当前资金宽松、宽货币预期及弱基本面现状持续,债市偏多惯性延续,若后续宽松政策落地,收益率仍有下行空间。中期展望,债市波动或加大。债市在三季度预计波动加大,地产、消费、传统投资链条修复不足,信用扩张弹性有限,但下半年供给抬升,资产荒问题或逐步缓解。同时,我们继续关注货币政策情况、基本面及资金情况。
信用债方面,短端除2年期限外息差价值不足;中端5年期限普通信用债受摊余债券基金影响存在潜在配置需求,5年期限二级性价比仍在,可以关注5年期限信用短期交易机会;长端7-10期限二级更依赖利率走势,以右侧交易为主,短期有修复空间,但流动性问题仍是其核心忧虑。
展望后市,正股方面,美国7月非农就业数据疲软加下修,通胀放缓,9月加息概率进一步下降。国内外云服务提供商逐渐披露二季报,业绩和后续资本开支指引大部分落在市场乐观预期内,AI基本面有支撑。近期科技成长板块的震荡走势,反映出资金存在分歧,但更有利于科技方向走出扎实底部行情。转债估值方面,上周转债跟涨性明显不足,估值主动压缩,这是7月转债抗跌估值高位的必然代价,往后看阶段性转债性价比仍低于正股。
(三)港股市场回顾及后市展望
上周,港股冲高回落、整体承压,恒生指数、恒生科技指数周跌幅分别为-2.15%、-3.10%,上周一反弹后连续四个交易日回吐,核心扰动来自互联网龙头企业财报后市场对AI资本开支与盈利兑现节奏的再定价,以及科技成长板块高位回撤。行业表现明显偏防御,恒生行业指数中,必需性消费、能源业、公用事业涨幅居前,而原材料业、信息科技业、非必需性消费跌幅居前。
我们认为,港股短期回落,但中期或继续处于修复窗口内。具体配置方向上,或重点关注以下方向:
1、较高风险偏好,进攻端:优先关注经过财报扰动后估值回落、但基本面仍具中期确定性的核心互联网平台,以及受益于AI商业化主线、同时业绩兑现能力较强的细分科技龙头,和长期成长性较好的创新药龙头企业。
2、中低风险偏好,防守端:继续看好必需消费、能源、公用事业、电讯等具备现金流及高股息属性的板块,上周其相对收益已经得到验证。
3、谨慎板块:对高估值AI主题、小模型/概念化标的、以及财报后验证不足的可选消费与高弹性科技股保持谨慎,短期波动仍可能较大。
风险提示:基金有风险,投资须谨慎。本材料由招商基金管理有限公司提供,不构成投资建议或承诺。我国基金运作时间短,不能反映市场发展所有阶段。上述观点、看法和思路根据截至当前情况判断做出,今后可能发生改变。基金过往业绩不代表其未来表现,基金管理人不保证基金盈利及最低收益,其管理的其他基金的业绩并不构成本基金业绩表现的保证。投资者应认真阅读《基金合同》《招募说明书》《产品资料概要》等基金法律文件,全面认识基金产品的风险收益特征,在了解产品情况及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,对基金投资做出独立决策,选择合适的基金产品。投资者可通过基金管理人或代销机构提供的移动客户端、官网等渠道查询其基金交易、保有情况和持仓收益等信息。
$招商中证半导体产业ETF发起式联接A(OTCFUND|020464)$
$招商中证白酒指数(LOF)A(OTCFUND|161725)$
#AI集群扩张催热光通信,订单排至2028年##AI打破存储周期:美光目标市值3万亿美元##茅台H1净利降1.95%,股价会怎么走?##英伟达下调对OpenAI数据中心担保额度##Anthropic Q2营收超115亿美元,增14倍#
本文作者可以追加内容哦 !

