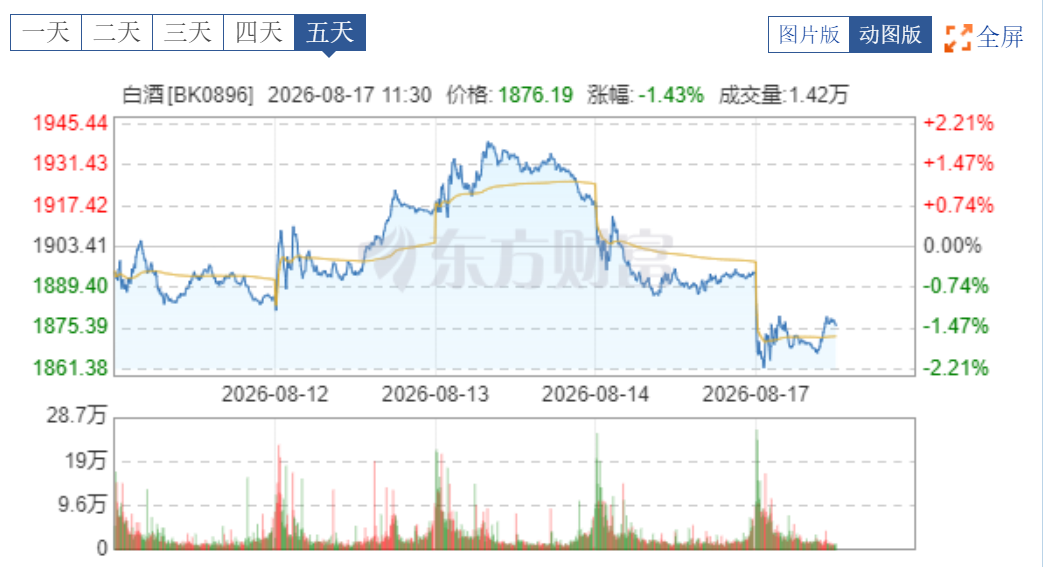
8月17日,A股开盘,贵州茅台直接低开3.5%,一头砸穿1300元整数关口,盘中最低摸到1288元,截至发稿报1292元附近,跌幅超3.5%,半天成交超43亿,龙头一跪,小弟全趴——古井贡酒跌超5%,泸州老窖跌超4%,山西汾酒、今世缘、舍得酒业跟跌超3%,中证白酒指数单日重挫超3%,这不叫回调,这叫白酒又遭浪花暴击。
导火索是8月14日晚间茅台交出的2026年半年报。营收907.03亿元,同比微增1.47%;归母净利润445.17亿元,同比下降1.95%,这是茅台2015年以来首次半年度归母净利润负增长。拆到单季更扎心:Q1净利272.43亿,Q2骤降到172.74亿,环比暴跌36%。增收不增利,米去哪了?成本端先失控——营业成本同比暴涨21.81%,系列酒营收129.34亿,同比降了6%,更关键的是渠道大手术,直销占比冲到57.3%,i茅台半年收入402.64亿、暴增274%,但批发代理反向下滑21.58%,利润从经销商兜里往自家口袋搬,短期阵痛在所难免。
比业绩更让市场破防的,是股东名单的变动。中央汇金和证金公司二季度双双退出前十大股东。一季度末,汇金还持有0.83%、证金持有0.32%,分列第五和第十大股东。到二季度末,这俩名字直接消失了。市场第一反应是"国家队跑了"。
但得说句公道话:退出十大股东,不等于彻底清仓。第十大股东的持股门槛是0.28%,汇金和证金只是把持仓降到了这个比例以下,这更可能是2015年"救市遗产"的分批有序退出——维稳老筹码兑现,不是单纯看空白酒基本面,更大的背景是,国家队在系统性调仓——减持传统价值股,增持硬科技,茅台只是被调仓的对象之一,背后是大类资产再平衡,资金从传统蓝筹向科技战略方向腾挪。
情绪冲击是真实的,酒板块失去了一层"国家队心理安全垫",做多热情被压制,股价波动被放大。茅台作为上证50第一大权重,它的走弱会拖累整个板块的基金净值。
往后怎么看?白酒行业本身已经进入成熟期,增长天花板显现。板块行情往后更多要完全交给动销、批价、企业业绩说话,很难再出现过去那种估值抬升的大行情。更多是低位估值修复的结构性机会——龙头韧性更强,普通酒企波动会更大。有券商判断二季度或是茅台业绩底部,下半年提价贡献逐步体现,业绩有望环比改善。但中秋国庆的动销数据才是试金石。
至于市场也有人喊抄底,抄底的事我看不急,让情绪再释放一会儿,这把刀子还带着血,让它在1300以下再晒一晒。
#茅台H1净利降1.95%,股价会怎么走?##社区牛人计划##盘逻辑:深度解析,理清投资思路#$贵州茅台(SH600519)$$五粮液(SZ000858)$$老白干酒(SH600559)$
本文作者可以追加内容哦 !

