看完太辰光 2026 年上半年的财报,最直观的感受是:增长势头很猛,但短期代价也很明确。
表面看,营收同比涨 20.81%,首次突破 10 亿大关,二季度单季直接创下历史新高,内销收入翻倍增长,新业务也开始放量,全是向上的信号。但往深了扒:毛利率掉了 4 个多点,扣非主业利润不涨反降,经营活动现金流直接从去年的净流入 1.28 亿变成净流出 0.73 亿。
很多人会把它归为 “增收不增利” 的反面教材,也有人会说这是主动扩产备货的进攻信号。其实两种说法都只说对了一半。这份财报的本质,是一家踩在 AI 光连接风口上的公司,主动选择了 “牺牲短期盈利和现金流,换产能、备货、抢市场” 的激进打法。是好是坏,不能只盯着眼前半年的数字下结论,得拆开每一项,看清楚钱花在哪、增长来自哪、风险藏在哪。
一、营收端:两成增长的背后,是二季度爆发和内销翻倍
先算最基础的账:上半年总营收 10.01 亿元,去年同期 8.29 亿,同比增长 20.81%。这个增速在光器件制造业里属于中上水平,但真正的看点不在总量,而在增长的节奏和结构。
先说节奏,这是最容易被忽略的亮点。二季度单季营收干到了 6.60 亿元,同比增长 44.2%,环比一季度更是大涨 93.7%,直接刷新了单季收入的历史纪录。什么概念?相当于二季度一个季度的收入,比一季度多出近一倍,需求不是平稳爬坡,是二季度突然加速爆发的。
背后的支撑也很实在:下游光器件整体需求旺盛,市场处于供不应求的状态,加上 MMC 多芯 MT 连接器这类高价值产品逐步放量,公司产能同步释放,直接把单季收入顶到了新高度。说白了,不是靠赊销、压货堆出来的增长,是真的订单多、出货快。
再拆产品结构,能看到清晰的 “基本盘 + 第二曲线” 布局:
光器件收入 9.589 亿元,占总收入的 95.8%,同比增长 18.09%,依然是绝对的收入支柱,稳扎稳打;
其他收入 4040 万元,同比暴涨 169.39%,这部分主要是 FAU 光纤阵列单元、模块跳线等有源配套产品。
别看其他业务现在体量不大,增速却极其夸张。这说明公司不再只守着无源光器件的老本行,开始围绕高速光模块做全链条配套,有源产品线已经起量,第二条增长曲线实实在在冒出了头。
再拆地区结构,这个变化比产品结构更有长期价值:
外销收入 6.994 亿元,同比仅增长 2.71%,基本处于平稳状态;
内销收入 3.015 亿元,同比大增 104.38%,直接实现翻倍。
熟悉太辰光的人都知道,这家公司以前的标签就是 “海外依赖度高”,客户集中在北美市场,海外收入常年占七成以上,增长节奏基本看海外客户脸色。但这半年下来,国内市场直接跑了出来,收入占比从去年的两成左右提升到了三成。
一方面说明国内 AI 算力建设的红利已经传导到上游光器件厂商,本土需求快速起量;另一方面也证明公司的客户多元化战略见效了,不再单吊海外市场,地缘风险、海外客户砍单的影响会比以前小很多,抗风险能力上了一个台阶。
最后结合产销数据看:上半年光器件产量 14693.46 万个,销量 12628.75 万个,产销率 86.1%。产的比卖的多,多出来的 2000 多万个产品,不是卖不动的滞销品,是公司主动安排生产的备货。这一点非常关键,和后面现金流的变化直接挂钩。
二、盈利端:营收多了 1.7 亿,主业赚的钱反而少了
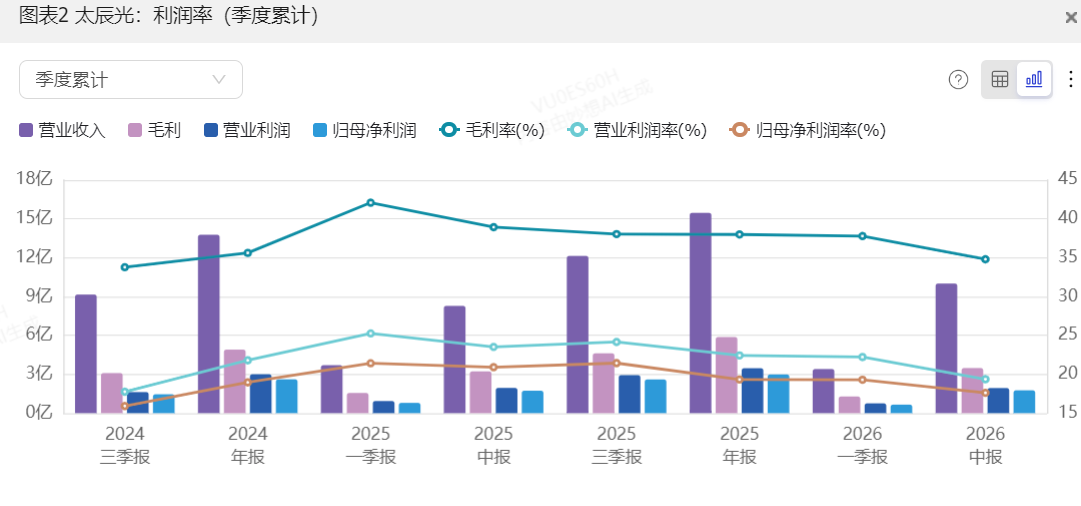
如果说营收端全是亮点,那盈利端就是这份财报最核心的矛盾点 —— 典型的增收不增利,而且核心主业的盈利能力其实是下滑的。
先看最核心的毛利率:上半年毛利率 34.81%,去年同期 38.94%,同比下降 4.13 个百分点。更值得警惕的是,二季度单季毛利率只有 33.27%,环比一季度又降了 4.53 个百分点。这不是一次性的成本波动,是压力在持续加大,越到后面盈利越薄。
原因官方说得很直白:上游原材料价格持续上涨,尤其是光纤这类核心物料成本上升,直接压缩了盈利空间。光器件行业本身就是材料成本占比很高的赛道,上游物料一涨价,终端价格没同步跟上,毛利率立刻就会往下掉。
我们算一笔细账,感受会更直观:
去年同期毛利总额:8.29 亿 × 38.94% ≈ 3.23 亿元
当期毛利总额:10.01 亿 × 34.81% ≈ 3.48 亿元
营收整整多了 1.72 亿,毛利只多了 2500 万左右。相当于新增的那两成生意,赚的毛利非常薄,基本是靠走量撑起来的,没赚到什么产品溢价。
毛利本来就没多多少,再叠加各项运营费用的增长,落到营业利润上就基本持平了:上半年营业利润 1.94 亿元,去年同期 1.95 亿元,同比微降 0.52%,几乎等于没变化。营收涨了两成,营业利润一分没多,等于规模扩张带来的所有红利,全被成本上涨和费用增加吃掉了,连点渣都没剩下。
再往下看净利润,更能看清盈利的真实成色:净利润 1.82 亿元,同比微增 3.20%,看起来比营业利润好看一点,还涨了一点。但扣除非经常性损益后的净利润是 1.64 亿元,同比下降 2.55%。
一正一反,差在哪?差在非经常性损益。说白了就是,主业经营赚的钱变少了,净利润之所以还能微涨,全靠理财收益、政府补贴这类和核心业务无关的收入撑着。
这是个非常关键的信号:我们评判一家公司生意好不好,核心看的就是扣非主业利润。这一项降了,就说明公司主营业务本身的赚钱能力,其实是不如去年的。增长没有落到主业盈利上,这是这份财报最大的遗憾。
对应的股东回报也很平淡:稀释每股收益 0.78 元,只比去年的 0.76 元涨了 2 分钱,和归母净利润 1.71% 的增速完全匹配。股东忙活了半年,每股就多赚两分钱,增长体感非常弱。
三、现金流:经营现金流转负,不是暴雷,是主动砸钱备货
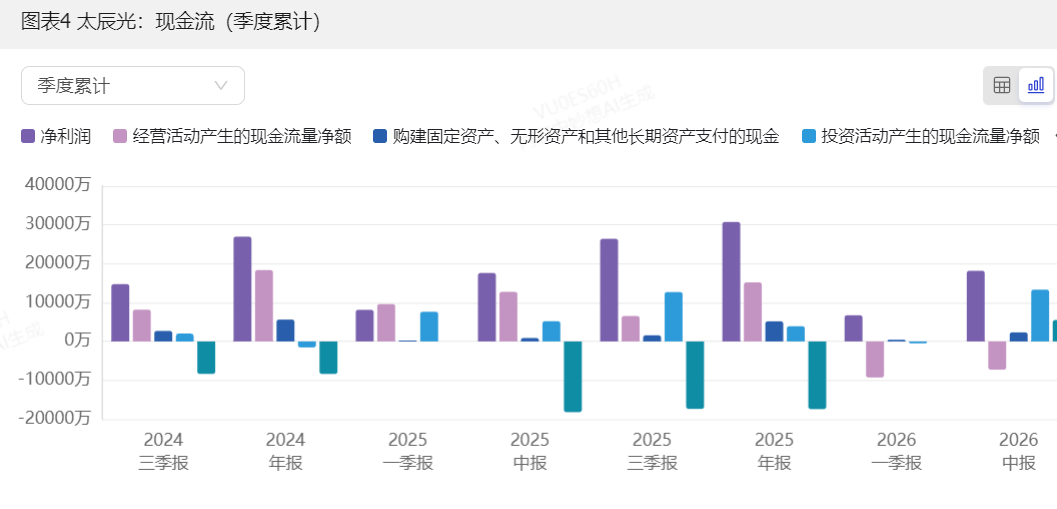
很多人看财报,一看到经营活动现金流为负,第一反应就是公司回款出问题了,赚的全是白条。但这份财报里的现金流下滑,性质完全不一样。
上半年经营活动现金流量净额是 - 0.73 亿元,去年同期还是净流入 1.28 亿元,一进一出差了整整 2 个亿。但核心原因不是货卖出去收不到钱,而是公司主动囤货,把经营赚的钱全都砸进了存货里。
数据很明确:上半年末存货达到 5.55 亿元,比一季度末增长了 44%。公司的说法是,基于对后续市场需求的乐观预期主动备货。背后的逻辑也很顺:现在 CPO、NPO 这些新技术在加速推进,高密度连接的 MPO、MMC 产品需求预期很强,怕后面订单爆了产能跟不上、原材料继续涨价,所以提前采购物料、提前生产备货。
这里一定要分清楚:主动备货和滞销压库是两回事。主动备货是公司主动选择的经营策略,赌的是未来需求持续爆发;滞销压库是产品卖不动,被动砸在手里。前者是进攻性动作,后者才是经营暴雷。
但主动备货不代表没有风险。这 5.55 亿的存货,已经占到总资产的五分之一还多,如果后续需求没预期的那么旺盛,或者产品价格下跌,这些存货就要计提跌价准备,直接侵蚀当期利润。说白了,这是公司为了抢行情下的赌注,成了就能吃下一波订单红利,不成就要慢慢消化库存、承担损失。
再把另外两组现金流放在一起看,公司的整体资金布局就非常清晰了:
投资活动现金流量净额 1.33 亿元,同比大涨 155.91%。这不是变卖了厂房设备,主要是之前买的结构性存款、理财类资产到期变现,相当于把之前放在外面的闲钱收了回来,补充流动性。
筹资活动现金流量净额 0.55 亿元,去年同期还是净流出 1.82 亿元,今年直接由负转正。说白了就是公司今年新增了融资,要么借了银行贷款,要么做了股权融资。
为什么要融资?因为有大额资本开支在路上:公司要投 7.2 亿元购地建厂,扩张产能。
三组现金流串起来,就是一幅非常直白的 “扩产备战图”: 主业经营赚的钱,全拿去买原材料、囤成品了,还不够用; 就把之前买的理财、对外投资全部变现,凑一笔钱; 再从外面融资借一笔,凑够资金去盖新厂、扩产能。
一句话总结:公司现在所有的资金动作,都在围绕 “产能和备货” 发力,就是赌接下来 AI 光器件的需求会持续爆发。
四、资产负债与业务底色:杠杆不高,底子足够扎实
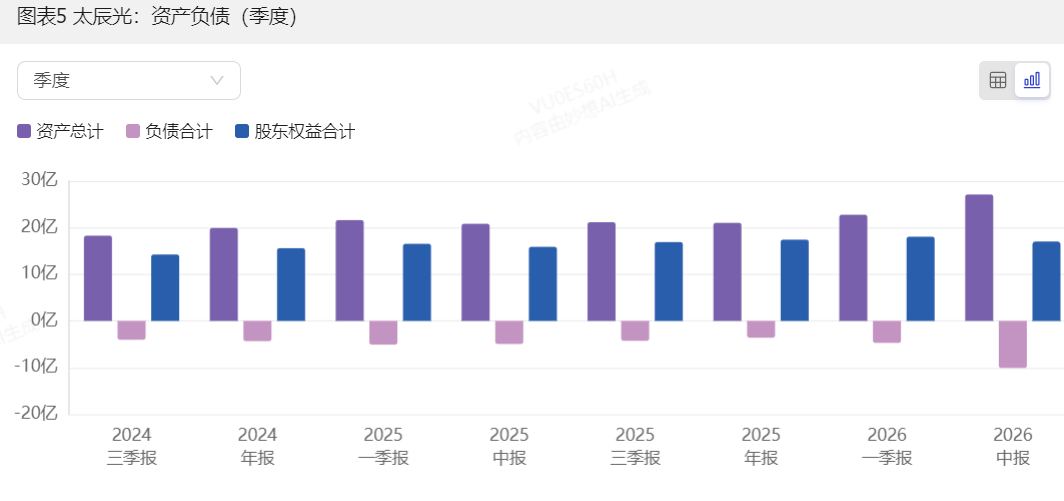
虽然短期盈利和现金流都承压,但公司的财务底子依然很稳,这是这份财报里最厚实的安全垫。
期末总资产 27.12 亿元,负债合计 10.08 亿元,资产负债率 37.17%。这个负债率放在制造业里,属于非常健康的区间 —— 既没有保守到浪费资金效率,也没有高到存在偿债风险。
哪怕现在一边大额备货、一边启动扩产,需要大量资金,公司也只是小幅加杠杆,整体负债率依然控制在 40% 以内。这说明管理层的风格偏稳,就算选择进攻,也留足了安全边际,不会盲目举债扩张。就算后面行业出现波动,也有足够的财务空间扛过去。
除了财务稳健,这半年还有两个容易被忽略的长期布局变化,价值其实比单季度营收增长更高: 第一个是产品端的延伸。从传统的无源光器件,往有源配套产品拓展,FAU、模块跳线这些产品高速增长,开始围绕高速光模块做全链条配套。这意味着公司不再只赚连接器的加工费,开始往更高价值的模块配套环节走,产品矩阵更全,客户粘性也会更强。 第二个是区域端的平衡。以前七成收入靠外销,现在内销翻倍,国内市场占比快速提升。一来国内 AI 算力建设需求旺盛,本土供应链响应更快、更有优势;二来也能对冲海外市场的波动,比如海外客户砍单、地缘政策风险这些,对公司的冲击会比以前小很多。
这两个变化,短期不会立刻带来利润爆发,但长期是在拓宽公司的成长边界,决定了这家公司未来能不能跳出 “无源光器件小厂商” 的天花板。
五、亮点与风险并存,后续盯紧这三个核心指标
把所有数据串起来复盘,这份财报既不是有些人说的 “暴雷”,也不是完美的增长神话,而是一份非常典型的 “成长期进攻型财报”—— 有明确的增长亮点,也有实打实的短期压力,更有对未来行业行情的赌注。
先说好的一面,核心亮点有三个: 第一,需求端确实在兑现。二季度单季营收创历史新高,同比环比都大幅增长,高价值产品逐步放量,说明 AI 光连接的行业红利确实落到了公司身上,不是单纯的概念炒作。 第二,业务结构在优化。产品上第二曲线起步,区域上内销翻倍,客户和产品都在往多元化走,抗风险能力比以前强了很多。 第三,财务底子足够稳。37% 的负债率,没有刚性偿债压力,就算接下来行业有波动,也有足够的安全垫扛过去,扩产备货的底气是足的。
再说说必须警惕的风险,这也是后续观察这份财报成色的核心指标: 第一个,毛利率能不能止跌回升。现在原材料涨价的压力还在持续,二季度毛利率还在环比下滑。公司说未来会把成本向下游客户逐步转嫁,但能不能转、转多少、多久能见效,全是未知数。如果毛利率继续往下掉,就算营收再涨,利润也很难真正起来。 第二个,存货能不能顺利消化。5.55 亿的存货是主动备货,但也是悬在利润头上的一把剑。如果下半年需求持续旺盛,这些存货就能顺利变成收入,甚至还能享受涨价红利;但如果需求不及预期,存货减值就会直接吃掉利润,甚至出现业绩变脸。 第三个,新增长能不能延续。内销翻倍、其他业务暴涨,都是建立在低基数上的高增速。接下来能不能继续保持高增长,决定了公司能不能突破原来的增长天花板。如果只是短期脉冲式增长,那增长质量就要打个折扣。
写在最后
总的来说,太辰光这半年的经营选择非常明确:趁着行业风口,放弃短期的利润和现金流表现,全力备货、扩产能、拓市场,先抢下一波行情的市场份额。这是制造业上行周期非常典型的打法 —— 行业景气的时候先抢规模占坑,等供需稳定了再赚利润。
看这份财报,不能只盯着净利润涨了 3% 就觉得还行,也不能只盯着现金流为负就喊暴雷。核心要想清楚一件事:你相不相信 AI 光连接的需求能持续爆发?如果相信,那现在的备货和扩产就是未来的业绩储备;如果不相信,那毛利率下滑、存货高企就是实打实的风险。
后续再跟踪这家公司,不用再纠结营收增速高低,重点盯三个指标就够了:毛利率什么时候止跌回升,存货什么时候开始消化,内销和新业务能不能继续高增。这三个指标走好了,这份短期看起来 “增收不增利” 的财报,就会变成未来业绩爆发的伏笔。
天咨具有专业的资质以及实战经验。各位朋友有板块问题可以评论区留言,如果没有问题,可以在评论区打出666帮助天咨提升一下人气!天咨每个交易日都会跟大家分享产业贴,也会分享技术帖,不定期分享投资理念和一些基础投资知识,感兴趣的朋友点赞关注天咨不迷路!
#【悬赏】2026中报放榜!架起镜头,开讲半年大戏##AI集群扩张催热光通信,订单排至2028年##炒股日记##股市怎么看##社区牛人计划#
本文作者可以追加内容哦 !

