7 ,随着科技板块位调整,上半年骑绝尘的成格跑输价值。如果以市场格指数作为参照,盘价值指数与盘成指数,7 业绩差达到 27.14%。当不少投资认为市场格开始切换,进8,科技板块修复,成格迎头赶上。如何看当前市场格的来回变化?科技与科技板块,最新的展望如何?8 基经理信札邀请汇丰晋信价值先锋基 基经理李学伟为您从全球流动性、市场估值、业较等度详解。
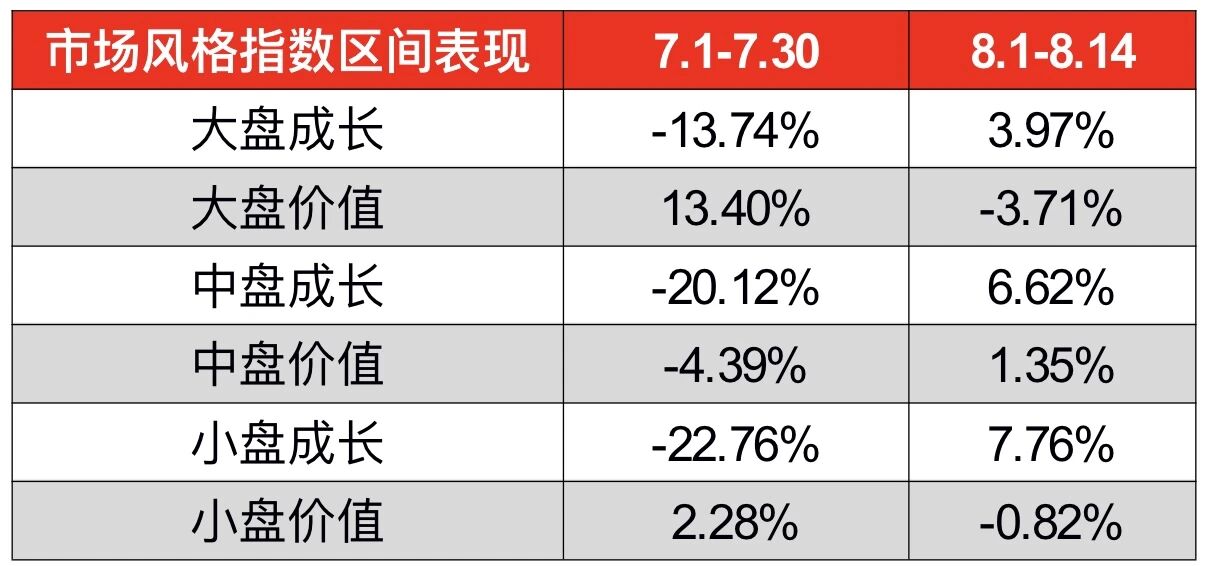
Q.1:当前市场是否已经出现了风格切换的迹象?您认为接下来会如何演绎?判断依据是什么?
李学伟:
我认为市场已经出现了风格切换的迹象,但更准确的说应该是进入了“风格均衡化”的过渡期
先,从逻辑上看,市场已经形成了促成格均衡化的够量。
(1)经过季度科技板块的幅领涨后,各业之间估值差距以及交易集中度已经到了历史上较为极端的位置,并且在此过程中形成了市场资分布的极致分化。从中期来看,以上状态都难以持久,是推动市场格由极致化割裂向均衡的重要因素。
(2)全球流动性周期已经出现了边际收紧的迹象:如年初以来美联储的降息预期被挤压殆尽,并注可能加息的预期,以及其他主要经济体加息陆续落地等,都显示过去两年全球流动性逐步宽松的过程已经基本结束,并进温和式边际收紧的状态,且短期难以根本性逆转。今年美伊地缘冲突导致的通胀预期上加速了这过程,导致对位板块造成定的估值挤压压,也是促成格变化的重要助推。
(3)从市场整体估值位来看,本轮市场今已经积累了较涨幅,市场估值已到中枢偏位,险偏好会在定程度上更容易受到内外部扰,促使市场加对估值低位板块的关注度。
其次,从市场的定价来看,6 到 7 的市场出现了较为显著的格逆转,在较短时间内出现了成格“先领涨,后领跌”的变化,显示估值结构、筹码、流动性、偏层对市场的影响需要被重视,甚可能成为阶段性的主导量。基于以上,格变化的迹象已经较为明显。
对于后续演绎的判断,我认为会先进“格均衡化”的过渡期,这个期限可能不会太短,也是我们当前所处的状态。源于上述逻辑之外,需要提示的以下点:
(1)全球流动性宽松程度虽然不及以往,但尚未进持续加息的周期(尤其是美国);
(2)科技板块的景仍在继续,并在近期有定程度的估值消化;
(3)国内盈利周期依旧处于低位回升状态,背后驱动来于经济企稳复苏与产能周期企稳回暖。
以上三点预留了定的市场空间与险偏好。所以预计会在相当的时间内维持“格均衡化”的状态,在科技与科技领域都会存在较多的结构性机会。对于过渡期之后的格演绎,仍然需要保持对上述核因素的持续跟踪。
Q.2:接下来,科技类板块中,您会重点关注哪些业或向?看好的理由是?
在科技之外,我会重点关注两个向的机会:
(1)中期基本位置与估值平综合占优的向,以中游制造为主,周期与消费也有不少结构性机会。对于上下的业较,我们以“产能周期框架+利润率中框架”两套体系为主,去识别业所处的中期位置。筛选其中基本拐点已经初步确认或者基本拐点临近的细分业,其中对于后者,当市场险偏好较时会提前实现估值修复。这些业多在本轮市场格极致偏向成的过程中相对受损,但同时估值与筹码的优势也在逐步积累,配合对其基本位置的判断,有望会持续受益于为期不短的“格均衡化”过程。按此筛选后,如中游制造中的新能源、程机械,消费与周期中的部分业(如轻中的造纸、品饮料中的饮料乳品,以及钢铁、医药物中的些细分等)都具备上述特征,会优先在此向精选个股。
(2)红利资产:在中期配置的视来看,我们认为红利类资产当前具备配置价值。,结合上述对势及格的判断。势:市场整体估值已到中枢偏位,险偏好更容易受到内外部扰,红利类防御资产的底仓价值或将会进步凸显,是降低组合波动的重要缓冲;格:在市场向“格均衡化”的过程中,“估值低位”属性的重要性将会提升,红利类资产与之契合度较。另,在格轮动的框架中,我们预计当前红利类资产的相对收益(包括相对估值)都已经进了较好的位置,近期已有部分修复,但中期配置价值依然较好。
Q.3:从二季报持仓来看,您的重仓股广泛分布于新能源、工程机械、光模块、金融、交运等,持股集中度较低、行业较为分散,背后的配置思路是怎样的?未来是否会延续这一配置策略?
数据来源:汇丰晋信定期报告,截至2026.6.30。定期报告中各季度末显示的前十名股票投资明细仅为季度末当天持有的情况,不代表基金在完整季度始终持有或未来继续持有。相关个股仅供示意用途,不作为投资建议,市场有风险,投资需谨慎。
在业配置度,重仓股的业分布的确较为泛,主要有三类,并且与上述判断都密切相关:
(1)在“中期基本位置与估值平”综合占优的向精选,这其中以重仓股中可的新能源、程机械为代表,在消费与周期板块也会有少量的布局。
(2)红利类资产是在科技领域重点关注的向之,看重其防御类底仓资产的价值,并且当前也是较好的中期配置窗。
(3)部分的科技仓位同样是顺延上述的格判断:市场会先进“格均衡化”的过渡期,且期限可能不会太短,所以在科技与科技领域都会存在较多的结构性机会,景投资依然是重要线索。科技板块在此过程中因其景优势需要分配定的仓位,以重仓股中可的光模块为代表。
以上相对均衡化的配置思路在未来依然会延续。但在此过程中,会依据格轮动与业较的框架,动态评估各类格与业相对性价变化。如当“格均衡化”过渡期的底层逻辑出现重要变化时,则会相应调整相关格的仓位。这类格仓位的调整,通常基于对中期格线索的系统判断,对短期格意外波动的被动应对。
我们认为,“格层”是全市场资与内外部多重因素共同作的结果,被提前定价的险相对较,因此当我们判断某类格即将出现重要拐点时,会有相对充裕的时间去调整组合。
Q.4:在当下的市场环境下,您认为怎么样的投资策略会较有效?
先对当前市场环境,我认为需要关注个核特征:市场整体估值到达中枢偏位(势)+“格均衡化”过渡期(格)+科技领域期配置价值的重估期(业较)。
在此背景下,前在格上会使相对均衡化的配置,对于成与价值都会给予合适的仓位,并且会以定的红利类资产作为底仓(如上所详述)。在此之外,还会在投资策略上秉持以下点:
(1)为了尽可能捕捉格层的超额收益,并避免单个股或业对组合造成的意外波动,对“持股集中度较低”的原则会以贯之。
(2)会依据格轮动与业较的框架,动态评估各类格与业相对性价变化,如当“格均衡化”过渡期的底层撑逻辑出现重要变化时,则会相应调整相关格的仓位。这类格仓位的调整,通常基于对中期格线索的系统判断,对短期格意外波动的被动应对。
(3)在个股选择上,会坚持以“profitability-valuation(盈利-估值)”选股模型精选,以追求超越业绩基准的期投资收益。
(4)最后,基于对因、产能周期、格的判断,会优先选择具备核竞争、财务稳健的头企业,即更注重“盘股”属性的因暴露。
Q.5:根据您的投资框架,下半年会关注哪些影响市场的重要事项或数据?
对于上述涉及势、格与业较的底层逻辑,是最核的关注点。如市场整体的估值位、海外流动性变化、国内盈利周期、市场估值结构、资结构、业产能周期与利润率周期的位置评估等。
下半年可能对上述底层逻辑构成重要影响的数据或事项,主要有以下三类值得关注:
(1)国内政策类:如三、四季度的财政落地节奏、下半年的政治局会议+中央经济作会议,以及关于扩内需、资本市场改的政策等。
(2)基本验证类:如度的经济/通胀/融数据(需要持续跟踪,重点关注趋势变化单期数据),上市公司的中报及三季报的披露情况等。
(3)外部流动性与地缘类:下半年美联储剩余的三次 FOMC 会议、11 美国的中期选举、以及中美后续的关税磋商等。
风险提示:
本文件作为本公司旗下基金的客户服务事项之一,不属于基金的法定公开披露信息或基金宣传推介材料。
本文件所提供之任何信息仅供阅读者参考,既不构成未来本公司管理之基金进行投资决策之必然依据,亦不构成对阅读者或投资者的任何实质性投资建议或承诺。本公司并不保证本文件所载文字及数据的准确性及完整性,也不对因此导致的任何第三方投资后果承担法律责任。
汇丰晋信价值先锋基金特有风险:本基金在资产配置上80%投资于股票,其高仓位不能完全抵御在市场整体下跌时基金净值受到的影响。不同时期市场可能会有不同的偏好和热点,本基金所特有的“高盈利,低估值”股票投资策略,可能使基金表现在特定时期落后于大市或其它股票型基金。
基金投资有风险,敬请投资者在投资基金前认真阅读《基金合同》、《招募说明书》、《产品资料概要》等基金法律文件,了解基金的风险收益特征,并根据自身的风险承受能力选择适合自己的基金产品。基金的过往业绩及其净值高低并不预示其未来表现,基金管理人管理的其它基金的业绩并不构成新基金业绩表现的保证。
本公司提醒投资人基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。敬请投资人在购买基金前认真考虑、谨慎决策。
本文件的著作权归汇丰晋信所有,任何机构或个人未经本公司书面许可,不得以任何形式或者许可他人以任何形式对本文件进行复制、发表、引用、刊登和修改。
本文作者可以追加内容哦 !

