近期市场大起大落,持续考验着大家的投资心态。投资从来都不是一场毕其功于一役的决战。在市场的浩瀚博弈中,没有永远的赢家,一时的回撤与失利都是有可能发生的,重点是回调之后,弄明白市场会如何“收复失地”,又会以哪种姿态修复,才好排兵布阵。
01 市场通常如何“收复失地”
如果我们回顾过往的历史,会发现其实市场从来不是单方面一直上涨或者单方面一直下跌,中间总是伴随着各种波折与调整。拉长周期来看,真正具备长期逻辑的方向,也不会一直一蹶不振。
那么当市场主线经历了一轮大级别的回调之后,通常是如何一步步收复失地的?我们不妨翻翻历史,看看过去三轮有代表性的故事,是如何在不同情境下走向修复的。
1、2014年11月:TMT的阶段性回撤与流动性狂欢
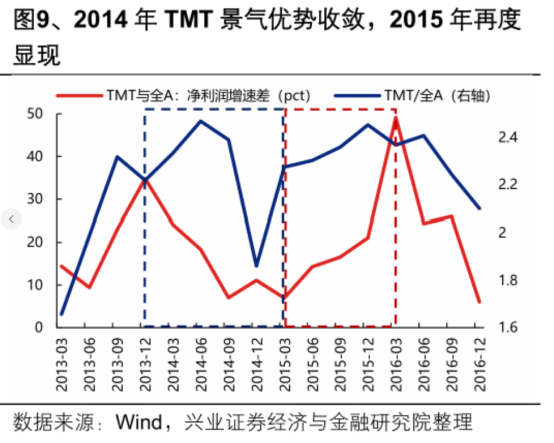
把时钟拨回2014年,当时上半年的TMT板块在移动互联网产业趋势的推动下表现亮眼。但到了年中,市场出现了微妙变化:电影票房、手游收入、智能手机出货量等高频数据显示TMT景气度边际放缓,财报进一步确认了景气优势的收敛。
与此同时,经济下行压力显现,货币和地产政策转向宽松,市场对顺周期基本面复苏的预期迅速升温。11月的意外降息更是点燃了顺周期板块的做多情绪,大量资金从TMT流向金融地产等低估值方向,对于TMT板块的流动性造成很大的虹吸效应。
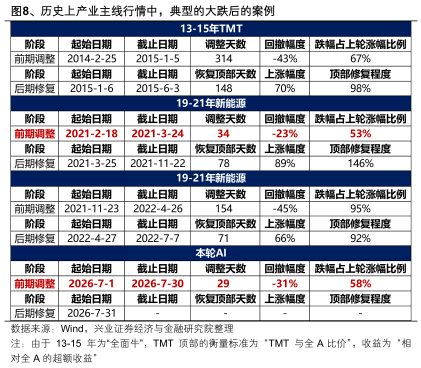
Wind数据显示,从2014年2月25日至2015年1月5日,TMT板块经历了长达314天的调整,期间回撤幅度达43%,跌去了上一轮超额收益的67%。
图片发布日期:2026年8月9日
但故事到这里并没有结束。进入2015年,经济复苏动能仍旧不足,资本市场审美偏好重新回归符合中长期转型方向的科技板块。两会提出“大众创业、万众创新”和“互联网+”,并购重组带来的外延式增长进一步增厚了板块基本面。在宽松的流动性环境中,TMT再次成为资金聚焦的主要方向。
Wind数据显示,从2015年1月6日至2015年6月3日,从调整区间到再次创出新高,仅用了148天,期间上涨70%,不仅收复了此前的失地,且超过了此前创下的高点。
兴业证券认为,2015年这轮修复的背后,是景气优势再度验证叠加政策倾斜,在宽松的流动性中演变为了一次“狂欢”。
2、2021年2月:新能源的“流动性冲击”与基本面突围
如果说TMT的案例是“政策+流动性”驱动的经典,那么2021年初新能源的调整,则展示了基本面如何对抗流动性逆风。
2020年下半年起,美国通胀预期飙升,10年期美债收益率快速上行,对以新能源为代表的成长资产形成压制。与此同时,主动公募对核心资产的“抱团”瓦解,拖累新能源板块同步回调。春节后,wind数据显示,2021年2月18日至2021年3月24日期间,34天内新能源板块快速回撤23%。
但这次调整并没有演变为趋势性下跌。原因在于,2021年仍然是新能源产业趋势集中兑现的一年——新能源车销量增速及渗透率增速进入了最陡峭的阶段,太阳能电池出口金额同比增速持续上行。产业高景气直接体现在龙头公司财报上,新能源龙头业绩高增,盈利持续兑现。
因此,即使海外流动性边际收紧,新能源板块依然在盈利驱动下走强,接替“茅指数”成为市场主线。春节大跌后,新能源用时78天收复前高,最终较前期高点上涨46%。
这个案例向我们展示了第二种可能:即使流动性环境趋紧,只要基本面足够强劲,高景气依然能够对冲流动性紧缩、主导定价。
3、2021年11月:新能源的“景气见顶担忧”与估值修复
不过,并非所有的回调都能轻易收复前高。2021年11月新能源的阶段性高点,提供了一个值得深思的样本。
这一次,调整的原因更加复杂:通胀上行推动美联储进入加息周期,叠加俄乌冲突“黑天鹅”的爆发和国内疫情的冲击,引发前期交易拥挤的新能源产业链集中获利回调。另一方面,新能源补贴政策退坡、新能源车销量增速和渗透率提升放缓,也引发了市场对于行业基本面见顶的担忧。Wind数据显示,2021年11月23日至2022年4月26日期间,板块回撤45%,历时154天。
进入2022年,虽然美联储激进加息引发流动性紧缩,新能源产业链的销量、渗透率也都过了提升最快的阶段,但一方面,4月底疫情冲击过后复工复产加速推进,产业链积压订单集中释放,以有色、电力设备、化工为代表的新能源产业链仍是彼时景气领跑的方向;另一方面,新能源车下乡等消费刺激政策落地,叠加购置税减免延续,强化了对基本面增量预期。
经历大跌后,据wind数据显示,新能源估值降至30倍以下、创2020年以来新低,景气优势叠加政策托底共同推动了估值修复,最终收复了前期92%的失地,但未能完全收复前高。
这个案例展示了另一种路径:若面临流动性紧缩、产业趋势也过了最陡峭的阶段,但只要主线景气优势延续、政策托底下产业逻辑不崩坏,行情依然能够有较大程度的修复,只是不一定完全收复前高。
4、回归本轮:AI行情的阶段性休整
如果将上述三类历史经验对标本轮AI行情,或许能帮助我们更清晰地定位当前所处的位置。
图片发布日期:2026年8月9日
兴业证券认为,本轮6月底TMT构筑的阶段性高点,在调整幅度(回撤31%、占上轮涨幅58%)和调整时间(29天)上,与2021年2月新能源的阶段性调整最为相似——同样是由流动性负反馈和恐慌情绪导致的拥挤交易出清,而非基本面发生了实质性变化。事实上,近期的美股财报仍在验证AI产业趋势和景气优势的延续:北美五大云厂商二季度整体实现高速增长,资本开支继续上修,全球AI业绩兑现能力得到验证。
从更宏观的视角看,本轮大跌后AI的景气优势和产业趋势并没有证伪,但估值和筹码压力已显著消化。因此,基准情形下,后续行情应该能够有比较大程度的修复。若出现能够驱动全球资本开支再次上修的新叙事,尤其是AI新应用与新场景的打开,行情将更容易收复前高。
02 市场又会以哪种姿态卷土重来?
在回顾了历史之后,可以看到在没有产业趋势未变、宏观基本面未变的情况下,资金不会那么轻易离场,还有可能寻找机会收复失地。那放在当下来看,“修复”又可能从哪些方面开始呢?
1、科技内部:高低切换正在发生
当一条主线经历了一轮较大的回撤后,资金的第一反应往往是重新评估性价比。本轮科技调整的核心,其实是前期过度拥挤的筹码结构在松动。随着恐慌盘的出清,科技板块整体的交易拥挤度确实出现了明显下降,但这并不意味着资金彻底抛弃了科技主线。
兴业证券认为,在科技板块内部,一场“高低切换”正在悄然发生。前期涨幅巨大、交易极度拥挤的光通信核心龙头,在反弹时依然面临着不小的兑现压力;与此同时,资金开始流向那些前期调整充分、位置相对较低的细分方向。比如半导体设备、先进封装、PCB以及部分AI应用,这些板块在近期的反弹中获得了明显的资金承接。
这说明,市场依然认可AI硬件的景气逻辑,北美云厂商资本开支的继续上修也为这种逻辑提供了支撑。只是,当核心龙头的估值已经被充分定价后,继续依靠原有叙事推升估值的难度正在上升。科技方向后续能否维持活跃,关键就在于这种内部的“换挡”能否顺畅进行——如果资金能够持续向低位方向扩散,科技主线就有可能通过内部的结构调整,重新找回向上的动能。
感兴趣的朋友可以关注小诺家的诺安创新驱动混合(A:001411 C:002051),该产品关注AI软硬件,坚持布局大科技的两个核心方向,一个是AI数据中心产业链,一个是AI配套的半导体产业链。面对短期科技股高位波动,基金经理左少逸明确表示将风险放在首位。正是这种不盲目追高、不押注单一热门的“克制”,让诺安创新驱动在7月的市场回调的大考中稳守阵地,使得基金在7月调整中展现出显著的韧性。
2、科技外部:资金在“低位置、低拥挤度”之间反复比较
当然,除了科技内部的“换挡”,随着科技板块拥挤度的整体下降,那些在前期被冷落的非科技板块,也进入了资金的视野。
观察近期的盘面,我们会发现一个有趣的现象:市场并没有马上坚定地选择某一个非科技新方向,而是在“低位置”和“低拥挤度”之间反复比较、快速轮动。比如上两周,,煤炭与医药先后走强,这种“一日游”或“两日游”的轮动特征,恰恰说明当前的市场仍处于存量博弈阶段。资金在寻找那些前期跌幅较大、机构持仓较低、且具备一定基本面催化的方向。
港股市场的表现也为这一判断提供了佐证。中金公司指出,6月底以来港股的反弹呈现出明显的“高切低”特征,互联网、消费、创新药等前期表现落后的板块反弹力度更大。但这一轮反弹几乎全部由估值修复驱动,盈利贡献较低。这意味着,非科技板块的走强,更多是科技高估值、高拥挤衬托下的“相对吸引力”,而非自身基本面发生了根本性逆转。在增量资金真正入场之前,科技外部的轮动可能仍将维持这种“反复比较、快速切换”的格局。
3、新主线的可能性:科技之外,向基本面阻力小的方向均衡
那么,在科技内部换挡、外部快速轮动的背景下,是否有可能诞生一条全新的主线?
中金公司认为,在科技之外,可以向基本面阻力较小的方向适度均衡。所谓“阻力小”,指的是那些估值处于低位、筹码出清相对充分、且基本面正在边际改善的领域。具体来看,有几个方向值得跟踪:
一是创新药。港股创新药在本轮反弹中表现突出,A股方面,较多公司已进入临床数据验证阶段,CXO龙头中报业绩亮眼,具备业绩和海外需求等基本面线索。中信证券也指出,创新药浮亏压力较小、融资盘出清较快、当前交易拥挤度较低,修复进度相对较快。
感兴趣的朋友,可以看看小诺家的诺安精选价值混合(A:001900 C:022150),该产品关注A+H创新药,致力于寻找与时代契合的大单品,或许能成为我们把握创新药板块的好帮手。
二是周期改善方向。中金指出,越来越多领域的基本面正从周期底部回升,从估值角度来看,有色、化工、非银的年内涨幅一直处于预期收益率下方,如果基本面持续验证,估值仍有修复空间。可适当关注电网设备、石化化工、工程机械等供需格局改善的领域,以及受益于资本市场向好的非银金融。
诺安价值增长(A:320005 C:022148 D:022149)的基金经理吕磊也表示全球经济和资产定价可能仍然呈现较明显的K型分化,这种分化意味着,组合管理不能简单押注总量复苏,也不能只追逐单一科技叙事,而需要在安全资产、稳定回报和真实产业趋势之间保持平衡。
三是贵金属。在美联储加息压力缓解、地缘局势仍有不确定性的背景下,黄金的避险属性和配置价值依然值得关注。中金公司认为,贵金属板块经历较多调整后也值得关注。
大家也可以借助工具,如小诺家诺安全球黄金证券投资基金(A类:320013,C类:027784)。它是以FOF形式运作的QDII基金,为我们提供了一种有效跟踪国际金价、分散风险的黄金类金融工具,未来或许能帮助我们顺着黄金市场的长期逻辑,更好地把握投资机会。
结语
总之,通过对历史的复盘来看,在产业趋势改变前,市场不太可能就此一蹶不振了,但也很难还以一根大阳线的方式直接收复失地,资金可能一边在科技内部做高低切换的同时,一边在科技外部寻找低拥挤度的方向做轮动,慢慢把筹码结构理顺。等结构理顺了,新的催化出现了,行情自然就有了向上的动力。
在这个过程中,我们不必过于悲观,也不用急于下结论,随着市场调整,做好我们自己的排兵布阵可能更为重要。
#AI打破存储周期:美光目标市值3万亿美元# #摩根大通预警明年全球粮食危机# #AI集群扩张催热光通信,订单排至2028年# #宇树科技8月19日上市,市值将冲2000亿?# #特朗普称不寻求延长与伊朗的谅解备忘录#
本文作者可以追加内容哦 !

