8月18日早盘,科技板块普遍调整,前期强势的AI硬件链出现不同程度回撤,部分细分方向跌幅居前。这波回调,究竟是科技牛到头,还是上涨途中的一次换气?
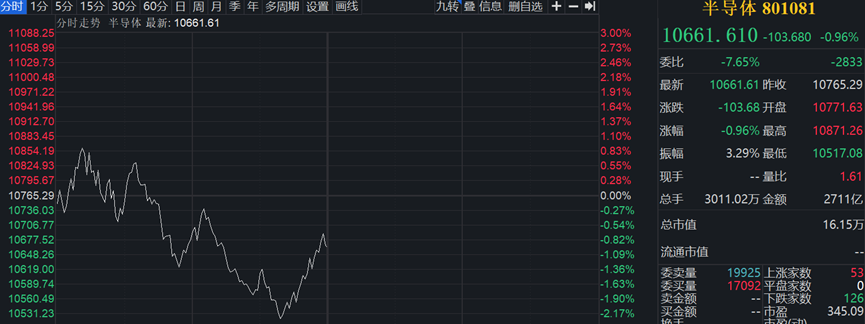
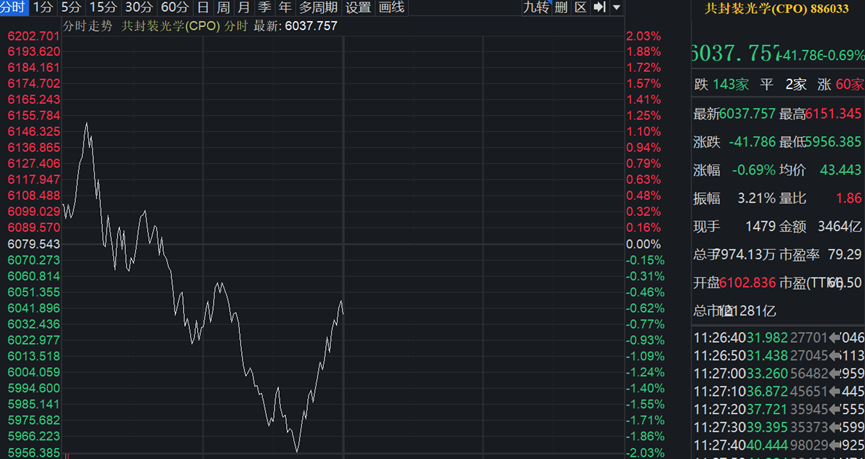
数据来源:iFinD金融终端,图为上午收盘半导体、CPO指数分时图
注:指数走势不代表基金表现,并非对基金业绩的保证,也不预示未来业绩表现。基金有风险,投资需谨慎。
为什么突然回调?
早盘调整的直接原因,是外部宏观风险与内部市场结构共同作用的结果。
外部宏观风险冲击:
地缘政治升温:美伊谈判僵局及霍尔木兹海峡航运风险上升,引发全球避险情绪。
外围市场传导:隔夜美股遭遇“股债汇”三杀,科技“七巨头”集体下挫,直接拖累今日亚太市场情绪。
估值压力:美债收益率飙升,对高估值科技股形成压制。
内部市场结构因素:
获利回吐与技术性调整:昨日A股刚经历放量大涨,今日低开属于短期大涨后的正常回调,前期涨幅较大的计算机、传媒板块领跌。
资金高低切换:资金从高位科技板块流向受益于油价上涨的油气、煤炭等资源板块,形成跷跷板效应。
科技长周期的核心逻辑
把视角拉长,驱动科技板块上行的核心逻辑在持续加固。
首先,AI算力需求正在重塑行业底层逻辑。大模型快速迭代带动Token用量激增,持续催生算力需求。国外云厂商及国内互联网大厂加速AI资本开支,直接拉动了光模块、存储芯片、先进封装等环节的订单需求,并向上游传导,带动半导体设备、材料等环节全面受益。
其次,产业链景气度有扎实的业绩验证。从已披露的半年报预告来看,AI算力与半导体板块领跑,头部存储厂商及相关企业上半年利润预计同比大幅增长,先进封装、半导体设备、存储芯片等产业链环节,仍然是业绩兑现最稳定的方向。
叠加政策与国产替代构成底层支撑。"十五五"规划明确将核心设备列为"卡脖子"攻坚重点。国家大基金三期注册资本3440亿元,约70%的资金集中投向设备材料国产替代。在海外设备管制反向推动下,国产装备、材料、零部件的采购优先级被迫前移,本土产业链迎来"强制提速"窗口。
科技主线远未走完
展望后市,科技板块大概率沿着"震荡上行、内部分化"的路径推进,真正具备核心技术壁垒的企业才能持续吃到红利。科技作为未来主线的成色,只会随着算力、存储、先进封装的依次爆发而越来越足。
$同泰数字经济股票A(OTCFUND|012696)$$同泰数字经济股票C(OTCFUND|012697)$
#AI打破存储周期:美光目标市值3万亿美元##宇树科技8月19日上市,市值将冲2000亿?##玻璃基板有望破解先进封装瓶颈#
风险提示:投资有风险,投资需谨慎。上述内容和意见仅供参考,并非为投资者提供对个股和基金进行投资决策的具体建议,本公司不对使用本资料而引发或可能引发的损失承担任何责任。若相关内容转载自第三方的报告或资料,转载内容仅代表该第三方观点,并不代表同泰基金的立场,本公司力求内容的准确可靠,但对其完整性和准确性不作任何保证。本资料内容的时效截至发布之日,不保证相关信息或观点不发生变更,请以最新信息为准。如有侵权,请联系删除。除非另有明确说明,发布内容的版权为同泰基金所有。未经同泰基金的书面许可,任何机构和个人不得以任何形式转发、复制或修改。
本文作者可以追加内容哦 !

