
—数据速览—
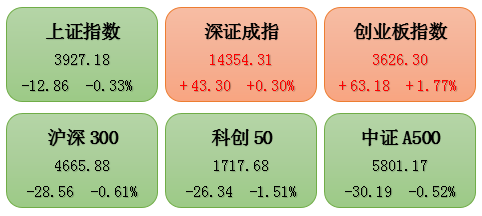
本周(8/10-8/14),A股呈窄幅震荡格局,市场整体处于月初反弹后的消化阶段,存量博弈特征明显。主要指数涨跌不一,其中,上证指数报3927.18点,跌0.33%,创业板指数收红,报3626.30点,涨1.77%。
来源:iFind 九泰基金整理
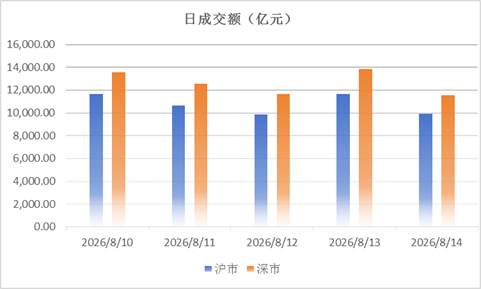
本周(8/10-8/14),沪深两市成交额合计116,902.72亿元,其中沪市合计53,743.28亿元,深市合计63,159.44亿元。
来源:iFind 九泰基金整理
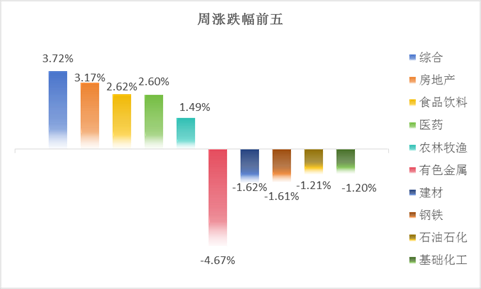
本周(8/10-8/14),中信一级行业板块中,18个板块上涨,12个板块下跌。综合、房地产等板块领涨;有色金属、建材等板块回调。排名前五的领涨板块及排名前五的下跌板块如下:
来源:iFind 九泰基金整理
—热点事件—
7月CPI、PPI数据这一特点值得关注,8月走势会如何?
8月9日,国家统计局公布数据显示,7月份,居民消费价格指数(CPI)环比下降0.1%,同比上涨0.5%,扣除食品和能源价格的核心CPI环比上涨0.3%,同比上涨0.9%;工业生产者出厂价格指数(PPI)环比下降0.7%,同比上涨3.5%,涨幅比上月回落0.6个百分点。
市场机构分析认为,从结构来看,7月电子设备出厂价格涨幅扩大与消费端电子产品涨价形成呼应,人工智能驱动的需求正在局部打通从工业出厂到终端消费的传导路径。这一特点值得关注。
国家统计局新闻发言人王冠华此前谈及CPI、PPI下半年走势时表示,下半年,尽管国际大宗商品价格波动会对国内物价带来一定扰动,但是中国经济具备强大韧性,民生商品供给充足,保供稳价政策体系有力有效。随着促消费各项政策持续落地,服务消费、升级类消费、新型消费需求有望稳步释放,居民消费价格仍将延续温和上涨的态势。同时,PPI平稳运行仍然具有较好支撑。【来源:中国证券报】
央行发布二季度货币政策执行报告
中国人民银行8月12日发布2026年第二季度中国货币政策执行报告,分析内外部形势,明确下一阶段货币政策主要思路,并探讨海外主要经济体货币政策调整、利率调控机制等热点话题。
报告明确,下阶段,中国人民银行将充分发挥各项存量政策效能,及时谋划出台务实管用的增量政策。报告还具体提出,推动贷款定价基准多元化,引导金融机构提高利率定价能力;结合一级交易商需求,逐步增加隔夜逆回购的操作频率。【来源:新浪财经】
央行预告,首次月中开展隔夜逆回购操作
中国人民银行8月12日消息,为更好匹配银行体系短期流动性需求,中国人民银行将在8月14日、8月17日至8月19日开展隔夜逆回购操作,采用固定利率、数量招标,每作量不超过6000亿元。
“央行开展隔夜逆回购,是为了用更精准的超短期工具匹配银行两三天的临时性资金需求。”中国邮政储蓄银行研究员娄飞鹏表示,8月中旬面临政府债集中缴款等阶段性资金压力,隔夜逆回购操作有助于灵活补充流动性,推动央行在流动性调节上转向主动加量的逆周期调节。在招联首席经济学家、上海金融与发展实验室执行主任董希淼看来,此次操作是央行首次选择在月中旬而非月末推出,也是隔夜逆回购从“应急工具”迈向“常态化工具”的标志。同时,提前公布安排并明确6000亿元上限的预告,也能够让大行提前调配资金、合理控制融出节奏,在操作落地前就平抑市场预期、熨平资金利率波动。【来源:中国证券报】
10000亿元!央行出手
央行公告,为保持银行体系流动性充裕,2026年8月14日,中国人民银行将以固定数量、利率招标、多重价位中标方式开展10000亿元买断式逆回购操作,期限为6个月(185天),到期日为2027年2月15日(遇节假日顺延)。【来源:证券之星】
中信证券:美国7月非农意外转负 加息预期降温
人民财讯8月10日电,中信证券研报称,2026年7月美国新增非农就业人数大幅低于预期,政府部门拖累显著,主因是地方政府教育岗位人数在夏季减少。私人部门结构上,商品生产部门2025年合计减少13.5万人,今年截至7月初值已增加10.5万人,服务业部门则连续4月新增人数下降,其背后可能反映了数据中心建设的需求以及世界杯并未如预期提振服务业就业。7月失业率下降至4.1%,主要是劳动力参与率进一步下滑所致。中信证券认为劳动力参与率下滑既有"老龄化+移民收缩压低供给"的持续性因素,也有今夏壮年人口尚未恢复劳动参与的短期因素。整体来看,美国就业市场依旧处于“低招聘+低裁员”的紧平衡,7月非农报告发布后市场对9月加息的预期有所下修。【来源:证券时报网】
重要数据出炉,美联储加息预期骤减
北京时间8月12日晚,美国劳工统计局发布数据显示,美国7月未季调CPI同比增3.4%,符合市场预期并略低于前值3.5%;未季调核心CPI同比增2.5%,同样符合市场预期并略低于前值2.6%。
7月非农就业数据意外下滑后,美国7月通胀率的进一步回落使得美联储9月加息压力骤减,当前已有机构研判美联储9月或继续按兵不动,但年内加息可能性仍存。【来源:新浪财经】
—市场简评—
A股本周进入震荡整理阶段,指数在前期高位遇阻,市场风格偏向高低切换和存量轮动。板块也出现了一定分化,AI算力硬件受海外科技股及政策催化表现尚可;医药因业绩回暖和避险属性逆势活跃。而前期涨幅较高的券商、保险、电力、房地产则出现资金获利了结,高位题材股回调明显。
市场正从炒预期转向看业绩,中报窗口下资金更偏好有基本面支撑的低位板块。国内7月制造业PMI回落至49.2%,经济修复基础尚不牢固,但政治局会议释放的“加大逆周期调节”及“适度宽松货币政策”预期,为市场提供了政策托底。
下一阶段,市场将正式进入中报业绩的检验期。围绕AI产业链条的高景气,我们持续关注全球AI资本开支的可持续性以及是否有划时代的AI应用出现,以及能否进一步引领AI各环节供需不匹配的加剧,并不断检视其与估值的匹配度。对于传统行业,我们始终关注竞争优势能够持续并甚至能在弱现实情况下不断增强的公司,前期的下跌我们认为带来了良好而从容的布局时机。
免责声明
本报告中的信息均来源于公开资料,我公司对该等信息的准确性及完整性不作任何保证,不就该等信息之任何错误或遗漏承担责任。在任何情况下本报告中的信息或所表达的意见不构成我公司实际的投资结果,也不构成任何对投资人的投资建议或投资承诺,任何在本报告中出现的信息仅做参考,不应作为投资者投资决策与基金交易的依据。本报告版权归九泰基金管理有限公司所有。投资有风险,请谨慎选择。
风险提示:材料仅供参考,不作为任何投资建议或投资承诺,不代表报告撰写人所管理基金的投资承诺或实际投资结果。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当投资者购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。投资人应当认真阅读《基金合同》、《招募说明书》及《产品资料概要》等产品法律文件以详细了解产品信息,并充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。
本文作者可以追加内容哦 !

