2026年7月17日晚,商务部正式确认:美方已向中方确认,2020年签署的第13936号行政令(《香港正常化总统行政令》)中的涉港国家紧急状态今年到期后不再延续,该行政令将终止。
这道行政令曾要求美国养老金、主权基金、大型投行及资管机构将港股中资企业划为“高风险资产”,倒逼机构下调港股配置上限、驱动长线资金被动减持,直接推升港股风险溢价,是过去五年外资持续回避港股、给港股估值打“地缘折价”的法律根源。其终结,或意味着压制港股多年的一块“石头”终于落地。
为何是港股红利?三重定价逻辑共振
第一,地缘折价修复的直接受益者
港股红利指数行业集中度高,以银行、交通运输、煤炭、公用事业、石油石化为主要权重,正是过去被外资风控回避、承受折价最深的央国企蓝筹。中美关系阶段性缓和有利于市场风险偏好提升;若中东风险缓和、美元走弱,海外资金对中国资产的再配置空间仍会打开;在MSCI等主流基准中“中国资产”敞口由港股主导(占比70%以上),港股有望率先受益于外资提升中国资产配置至标配。行政令终止正是这一逻辑最具法律确定性的催化(浦银国际《2026年中期中美市场策略展望:分化下攻守平衡》2026-06-04)。
第二,AH 溢价修复
港股红利提供了A股无法替代的两重弹性。 其一是AH溢价收敛的价差弹性:截至2026年6月30日,红利板块AH溢价率中位数30.2%,处近十年18.1%分位,超半数成份股溢价低于十年中枢——意味着港股红利在拿股息之外,还嵌入一层AH溢价回归的资本利得弹性(兴业证券《公用事业行业红利2026年中期策略:估值筑底,逆向布局》2026-07-03)。
其二是外资回流:数据显示,2026年初至6月3日,被动型外资累计净流入港股约181.4亿美元(主动型外资仍处观望,累计净流出约1.86亿美元);若四季度中美关系改善,主动外资观望情绪有望逐步消退、开始系统性回补,从而与南向资金形成合力。行政令终止恰为外资回流扫除法律障碍(中国银河《2026年港股中期投资展望:洼地迷局,长坡蓄力》2026-06-22)。
第三,港股主流红利指数的估值均处于历史较低分位
截至 2026 年7月21日,恒生港股通高股息率指数市盈率低至 7.63 倍,市净率为0.63,低于恒生综合指数 10.67 倍的市盈率与 1.02 倍的市净率,估值安全边际较为厚实。横向对比全球市场,港股红利资产的估值水平也处于主要市场红利指数的低位,具备显著的估值优势。
(数据来源:iFinD,截至2026-07-21;指数历史表现不预示未来,不代表相关产品收益。)
港股红利标的指数:恒生港股通高股息率指数(HSSCHKY)
恒生港股通高股息率指数(HSSCHKY)是当前市场上布局港股红利资产的核心工具之一。该指数从港股通范围内筛选50只高股息、低波动且分红记录持续的上市公司,兼具低波动与流动性优势。
指数成份与持仓特征
指数采用股息率筛选+波动率调整的编制规则,个股集中度相对分散。截至2026年7月20日,前十大权重股合计占比约29.54%,第一大权重股权重不足4%,有效降低了单一标的的黑天鹅风险。
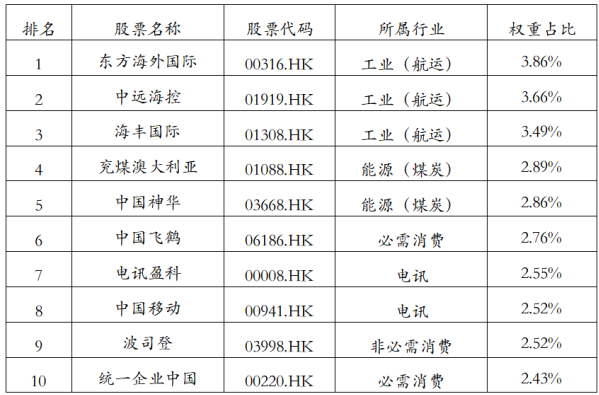
数据来源:恒生指数公司、截至2026-07-20,成份股列示不作为具体投资建议,不构成个股推荐,也不代表对相关证券投资价值的判断;指数成份股将根据指数编制规则进行调整,可能会变更,具体以指数公司官网为准。
行业分布:均衡配置,价值属性突出
与A股红利指数偏金融、周期的结构不同,恒生港股通高股息率指数的行业分布更为均衡,航运、能源、金融、地产、公用事业、电讯六大板块合计贡献了约85%的权重,且单一行业权重均不超过25%。这种结构既保留了央国企蓝筹的价值底色,又通过航运、消费等板块增加了盈利弹性。
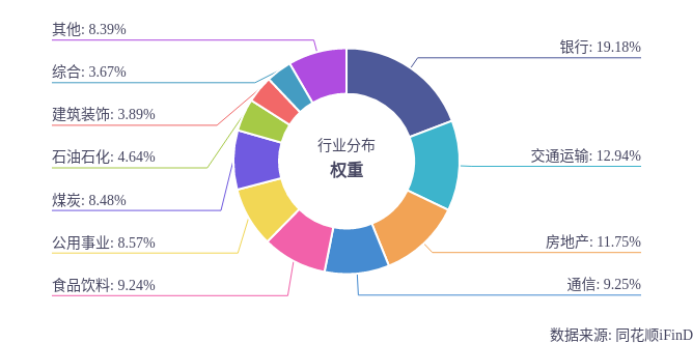
数据来源:恒生指数公司、iFinD,截至2026-07-21。成份行业列示不作为具体投资建议,指数半年调整,权重会随之变化。
与中证红利指数对比:港股红利的三重额外收益
横向对比A股最具代表性的中证红利指数,恒生港股通高股息率指数在收益来源上多出两层弹性,是本轮地缘折价修复逻辑下更具进攻性的红利标的。
表4:恒生港股通高股息率指数 vs 中证红利指数
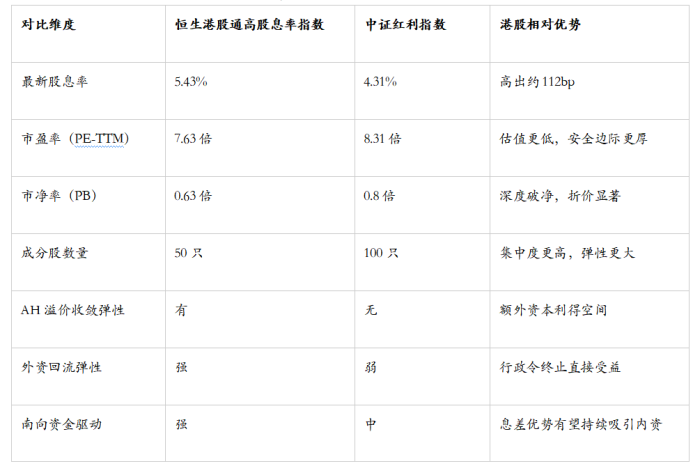
数据来源:iFinD,截至2026-07-21,指数历史表现不预示未来,不代表相关产品收益
简言之,中证红利争取赚的是“分红+估值修复”的钱,而恒生港股通高股息赚的是“高分红+AH折价收敛+外资回流估值抬升”的三重受益。在地缘枷锁松动、外资定价逻辑从“规避”转向“重估”的拐点上,港股红利的赔率与胜率正同步提升。
$博时恒生高股息率ETF发起式联接C(OTCFUND|014520)$
产品风险等级:【中高】(此为管理人评级,具体销售以各代销机构评级为准)
【风险提示】
基金有风险,投资须谨慎。本产品由博时基金管理有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。基金不同于银行储蓄和债券等能够提供固定收益预期的金融工具,不同类型的基金风险收益情况不同,投资人既可能分享基金投资所产生的收益,也可能承担基金投资所带来的损失。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证收益,基金净值存在波动风险,基金管理人管理的其他基金业绩不构成对本基金业绩表现的保证,基金的过往业绩并不预示其未来表现。投资者应认真阅读《基金合同》、《招募说明书》及《产品概要》等法律文件,及时关注本公司出具的适当性意见,各销售机构关于适当性的意见不必然一致,本公司的适当性匹配意见并不表明对基金的风险和收益做出实质性判断或者保证。基金合同中关于基金风险收益特征与基金风险等级因考虑因素不同而存在差异。投资者应了解基金的风险收益情况,结合自身投资目的、期限、投资经验及风险承受能力谨慎决策并自行承担风险,不应采信不符合法律法规要求的销售行为及违规宣传推介材料。本材料中所提及的基金详情及购买渠道可在管理人官方网站(http://www.bosera.com/fund/index.html)查询,博时基金相关业务资质介绍网址为:http://www.bosera.com/column/index.do?classid=00020002000200010007。
【特有风险提示】
1)ETF基金在基金的投资运作过程中可能面临如下特有风险,包括标的指数波动的风险、基金投资组合回报与标的指数回报偏离的风险、标的指数变更的风险、基金份额二级市场交易价格折溢价的风险、流动性风险、投资人申购/赎回失败的风险、基金场内份额赎回对价的变现风险、成份股停牌的风险、成份股退市的风险等风险。2)本基金可根据投资策略需要或不同配置地市场环境的变化,选择将部分基金资产投资于港股或选择不将基金资产投资于港股,基金资产并非必然投资港股。基金资产投资于港股,会面临港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险,包括港股市场股价波动较大的风险、汇率风险、港股通机制下交易日不连贯可能带来的风险等。具体风险烦请查阅基金招募说明书中的“风险揭示”章节的具体内容。
【基金销售费率】
港股红利ETF博时申购/赎回费率:投资人在申购/赎回基金份额时,申购赎回代理券商可按照不超过0.5%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。
#指数投资讨论圈##港股通红利税望减免,高股息有大机会?#
本文作者可以追加内容哦 !

