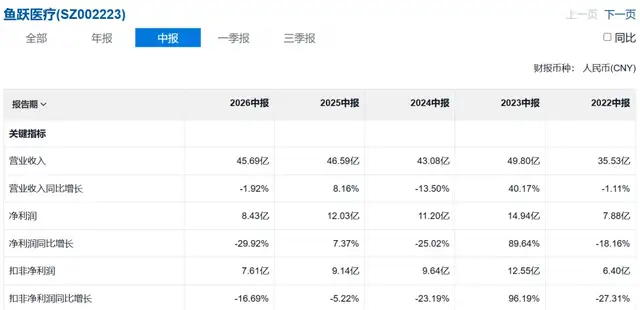
上周,鱼跃医疗公布了2026年中期报告,1-6月实现营业收入45.69亿、净利润8.43亿、扣非净利润7.61亿,分别同比下降1.92%、29.92%、16.69%。
如果从2023年起算,公司已经是连续三年业绩下滑,实在有些触目惊心。
之所以连续下滑,主因还在于内销的极度疲软,整个上半年内销收入只有37.26亿,同比下降7.44%。
外销虽然表现抢眼,同比增长35.76%,对整体收入起到了很好的补位效果,但是外销的毛利率比内销要低得多,对盈利的补位能力非常有限,叠加各项费用的上升,所以造成了营收小幅下降,盈利大降的现实状况。
具体产品细分来看,呼吸治疗解决方案板块业务营业收入14.51亿元,同比下降13.33%。其中家用呼吸机业务营收同比增长,制氧机业务和雾化器业务营收同比下降。
血糖管理及 POCT 解决方案业务板块营收规模 7.95 亿元,同比增长17.94%。公司重点新品Anytime 4系列、Anytime 5系列持续放量。
家用健康检测解决方案业务板块营业收入9.69亿元,同比下降4.41%。主要产品电子血压计没有出现下滑,仍然实现了稳步增长。
临床器械及康复解决方案业务板块营业收入11.30 亿元,同比下降 0.34%。
急救解决方案及其他板块营业收入2.05 亿元,同比增长50.30%,主要得益于急救品类营收同比高速增长。
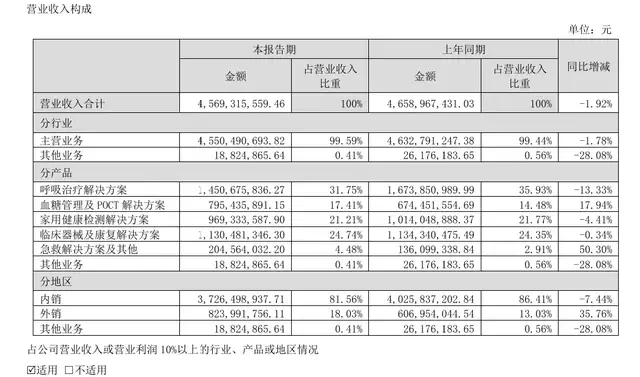
6大细分项中,有4项在下滑,到底是因为国内消费疲软所致,还是公司立足于行业的竞争优势正在被削弱呢?
从目前掌握的市场数据来看,我更倾向归咎于前者。
1、血糖仪(含CGM),2026年Q1线上零售额2.32亿元,市场份额27.0%,行业第一,略领先三诺(26.7%)。
2026年3月,鱼跃CGM单品均价从182元升至194元,逆势上涨12元,是头部品牌中唯一实现提价的;2026年618,血糖仪品类销售同比增长超30%,安耐糖动态血糖仪销售同比增长超过100%;上半年京东健康平台的CGM动态血糖仪销量同比增长超过200%。
2、血压计,2026年4月线上零售额8,504万元,市场份额36.0%,行业第一,零售量46.1万台,均价降至185元(环比降9元,主要受新品670A以99元低价放量影响),与欧姆龙(34.9%)合计份额70.9%,继续保持双寡头格局。
2026年618期间,血压计品类蝉联全网销量第一。
3、制氧机,2026年Q2线上零售额4.3亿元,市场份额44%,环比提升1.9个百分点,均价升至2,298元连续12年全网销量第一。
4、呼吸机,2026年Q2线上零售额1.8亿元,市场份额19.4%,环比提升0.7个百分点。
2026年618期间,呼吸机品类销售额同比增长48%,便携式呼吸机Pocket X等新品表现抢眼。
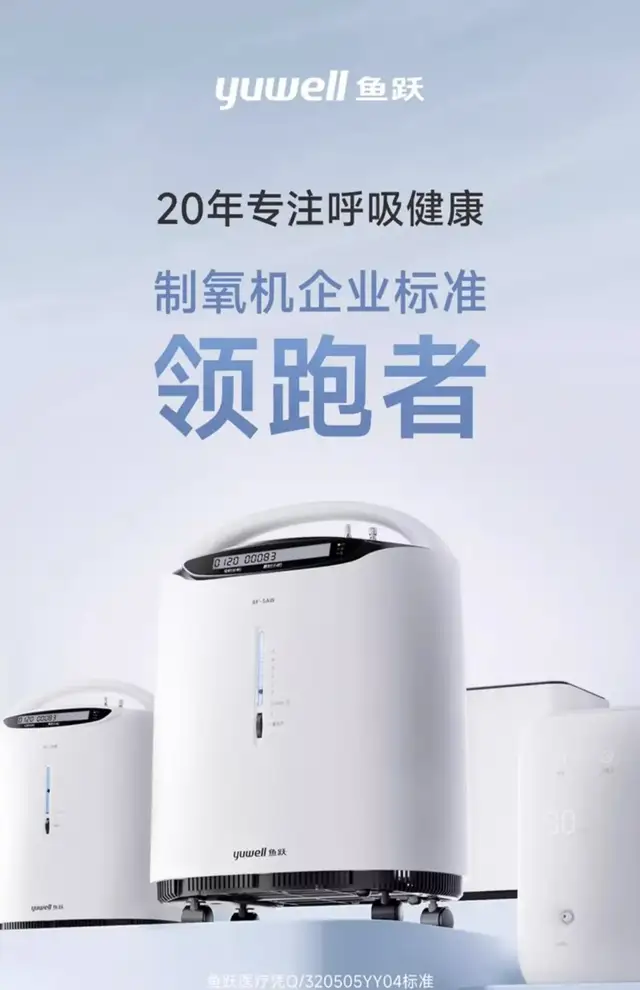
整个618大促期间,鱼跃全网销售额突破7亿元,同比增长达双位数,位居家用医疗器械全网第一。健康检测、呼吸健康、助行康复等多个板块取得全网第一,血压计、制氧机、雾化器、轮椅等品类取得全网销量第一,AI产品销量超过25万台。
上述数据说明,公司的市场竞争低位并没有被动摇,那么未来的看点就还是周期。一方面要看经济周期下的大消费何时会出现复苏;另一方面是主要产品的使用周期,疫情期间公司主力产品销售有过一次井喷释放,多少会透支之后几年的市场需求(毕竟家用医疗器械属于耐用品),因此也要静待这种影响逐渐消失。
(风险提示:本文所提到的观点仅代表个人意见,所涉及标的不作推荐,据此买卖,风险自负。)
本文作者可以追加内容哦 !

