5 月 22 日登陆北京证券交易所的朗信电气(920220)交出上市首份半年报。2026 年 1—6 月,公司营业收入 6.67 亿元,同比增长 12.11%;经营活动现金流量净额 1.04 亿元,同比大幅改善 265.34%。在乘用车终端需求整体承压的行业背景下,公司营收保持双位数增长,盈利与去年同期基本持平。
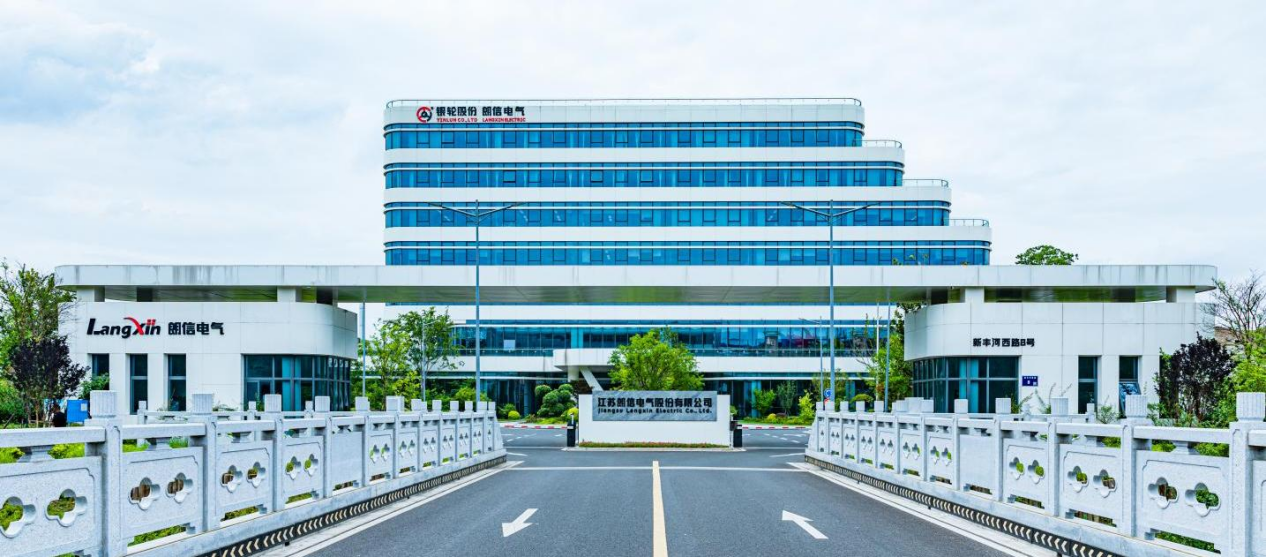
作为国内市场份额最大的乘用车热管理系统电子风扇供应商,朗信电气以电驱动技术及热管理应用为核心,主营电机总成、电子风扇、电子水泵、空调鼓风机及人形机器人关节电机,产品覆盖乘用车、商用车、非道路机械、储能与具身智能等场景。公司是国家高新技术企业、2024 年国家级专精特新"小巨人"企业,自 2009 年起深耕该领域,在永磁直流电机设计、低电磁骚扰、叶轮流体仿真、高功率密度电子水泵、NVH 等方面形成自主技术能力。截至 2026 年 6 月末,公司总资产 201,155.22 万元,较期初增长 12.55%;归母净资产 115,474.12 万元,较期初增长 48.62%,主要系公开发行股票募资到账;合并资产负债率由期初 56.53% 降至 42.59%,流动比率升至 1.65,抗风险能力增强。报告期内研发费用 2,457.74 万元,同比增长 22.28%,持续加码新技术与新产品布局。
公司上市工作稳步落地,此次公开发行 1324.1252 万股,发行价 28.29 元 / 股,募集资金 37459.50 万元,聚焦芜湖新能源汽车热管理系统部件项目(一期)、研发生产基地两大募投方向。募投建设取得阶段性成果,6 月芜湖生产基地通过初步验收,部分厂房完成转固,为后续产能扩张、承接下游订单夯实基础。
产品结构看,核心品类电子风扇及电机总成收入 56,881.87 万元,毛利率 17.85%,较上年同期提升 0.67 个百分点;其他产品收入 9,821.43 万元,同比增长 127.31%,多元化布局见效。区域上,境内收入 65,522.03 万元,同比增长 10.39%;境外收入 1,181.26 万元,同比增长 737.96%,海外项目开发取得进展。
在巩固乘用车主业的同时,公司积极拓展商用车、非道路机械、储能、具身智能与数据中心等新兴领域:已向宇通客车、三一重工批量供货;储能液冷终端覆盖 C 客户、北美新能源车企、阳光电源;人形机器人关节电机与无框力矩电机完成技术储备;数据中心冷板式液冷应用尚处开发阶段。
本文作者可以追加内容哦 !

