国电电力在转型战略部署中的重要平台地位。
重磅利好,反响不大
8月20日,国电电力发布公告,作为国家能源集团常规能源发电业务整合平台,公司拟启动收购控股股东国家能源集团部分资产,进一步推动减少和解决同业竞争。本次交易共涉及控股股东旗下7家能源平台公司股权。
按常理,千亿市值电力巨头获得央企发电资产算得上重磅利好,但市场事实上比想象中的更"淡定",这其实有些微妙的原因在具体收购方案中。
标的资产仅有32万千瓦装机容量在运,其余1354万千瓦,虽然装机容量很大,接近一座白鹤滩水电站,但是都还处在建/拟建状态。
回到最初的问题:这笔买卖对国电电力来说值不值?从短期看,市场的顾虑是合理的,公司收购的是“半成品”,被转移而来的是资本开支,公司可能是在给集团资产负债表回血,现金流出、利润兑现要等、同时半年还要报承压。
但拉长时间看,国电电力锁定未来的成长装机,资产结构向清洁化和调节性优化。聚焦主线“火电+新能源”打捆联营,这一直是国电电力的独门打法,例如上海庙公司拟开展400万千瓦火电+300万千瓦光伏的“火光联营”,火光互济互调;再例如蒙西蓝海光伏电站代表集中式大基地路线。这与龙源电力“纯新能源”模式形成鲜明差异。此外,回看这次收购的标的:松滋抽水蓄能、金沙江两座大型水电,均是新型电力系统的“充电宝”和清洁主力,能让国电电力对于调节性资产和清洁水电的布局更进一步。
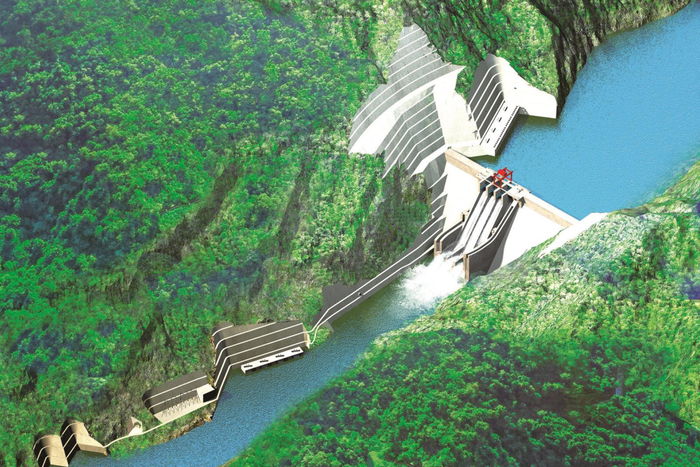
金沙江上游奔子栏水电站,图源:国家能源集团报
写在最后,在2026年上半年,国电电力上网电量2078.73亿千瓦时、同比增长6.17%,量增动能一直在,最终量的积累转化为盈利的质变,还是很有希望的。
2026年上半年,国电电力上网电量2078.73亿千瓦时、同比增长6.17% ,归母净利润同比下滑18.25%。
收购资产,交易价格还要在审核后确定,电价普遍同比下滑,此时国电电力现金收购资产较为合适。
本文作者可以追加内容哦 !

