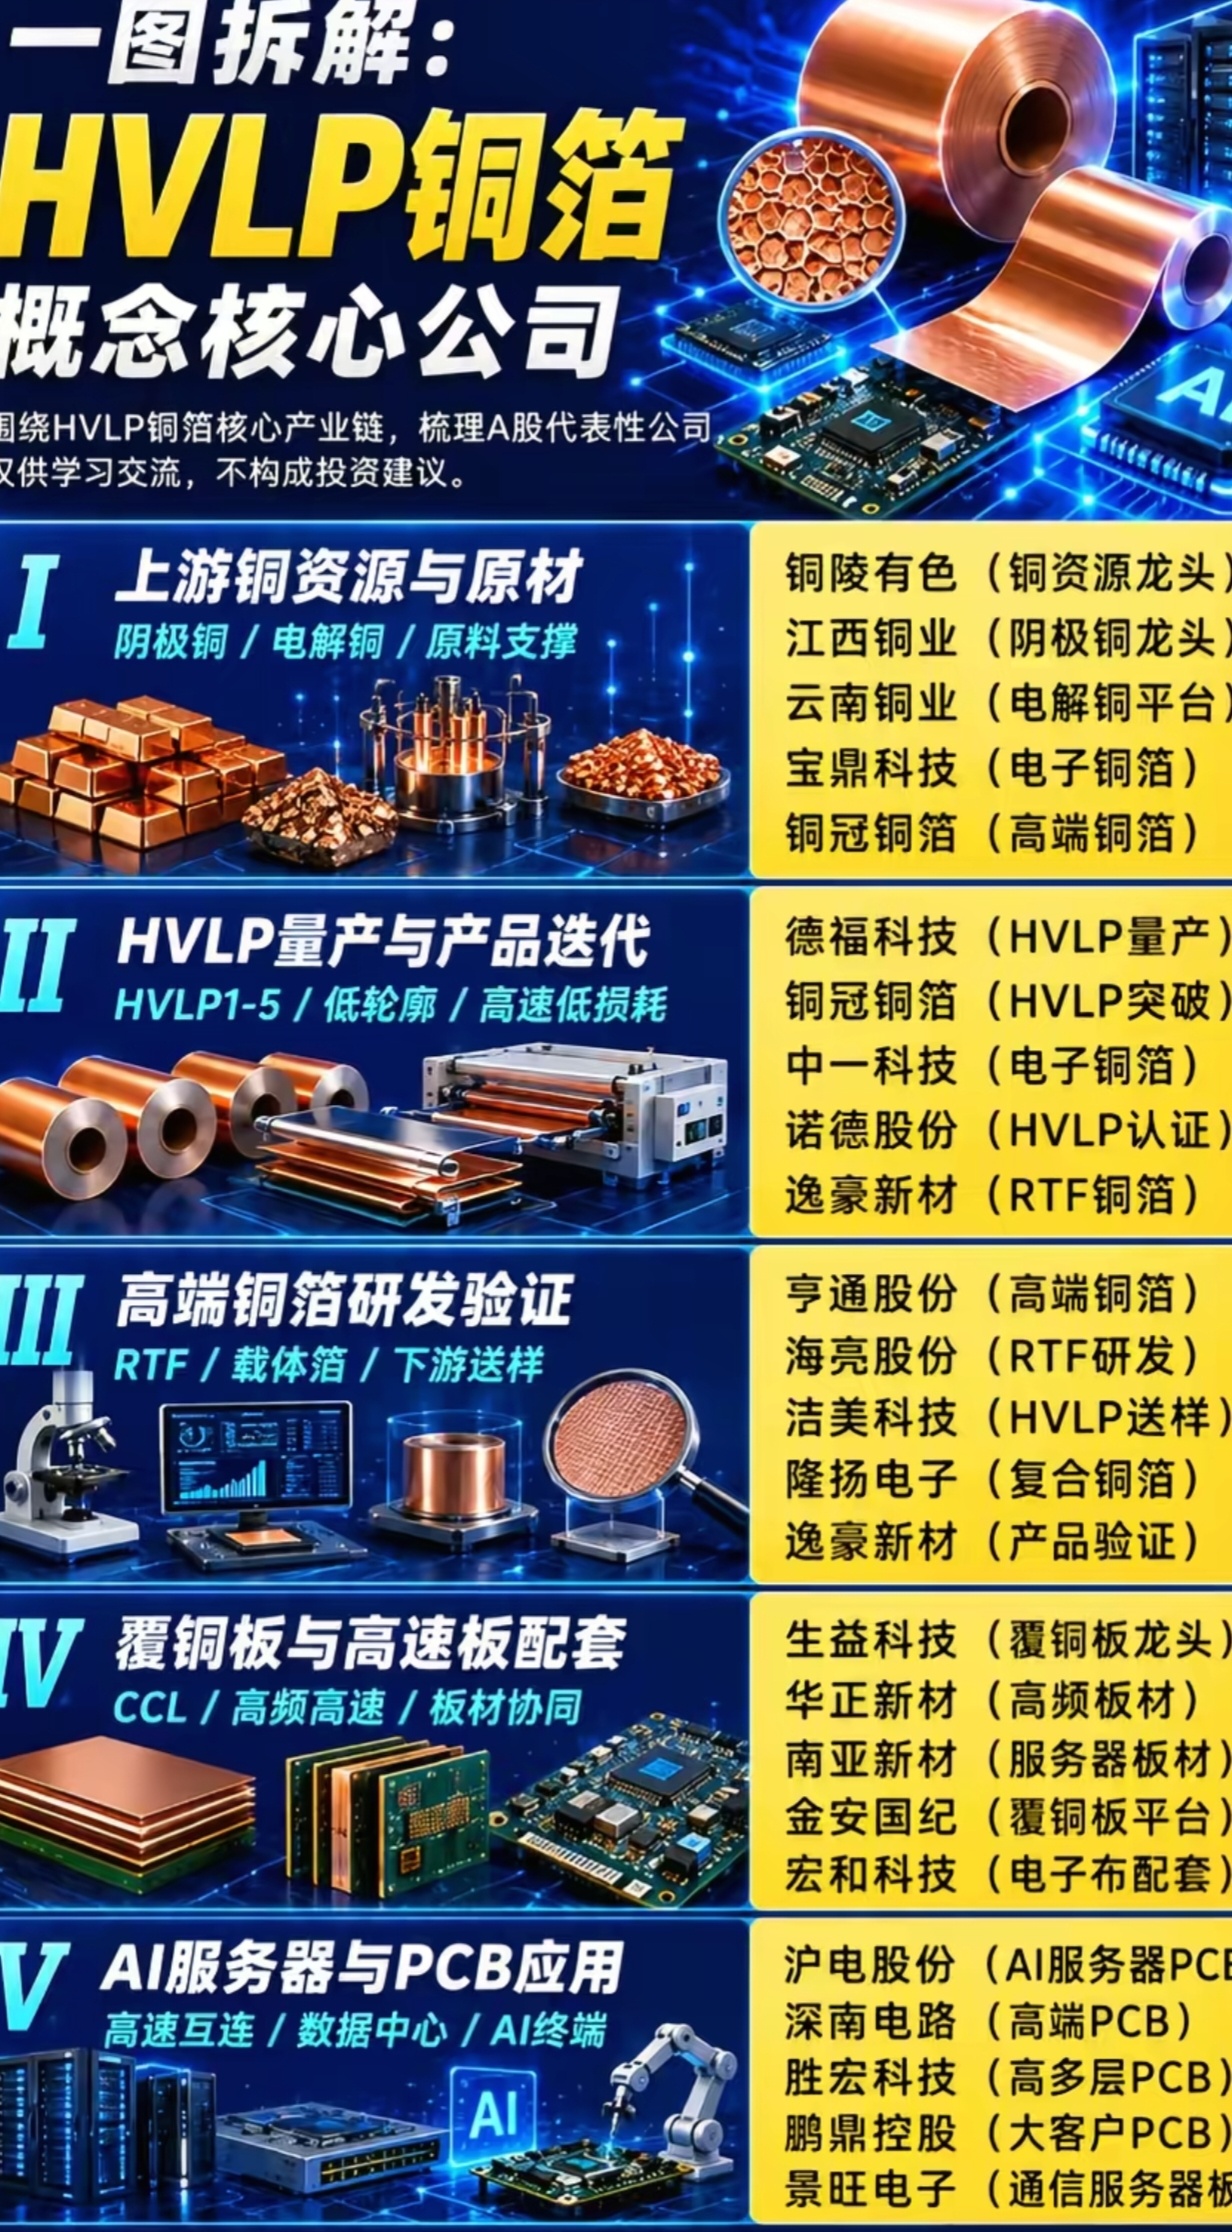
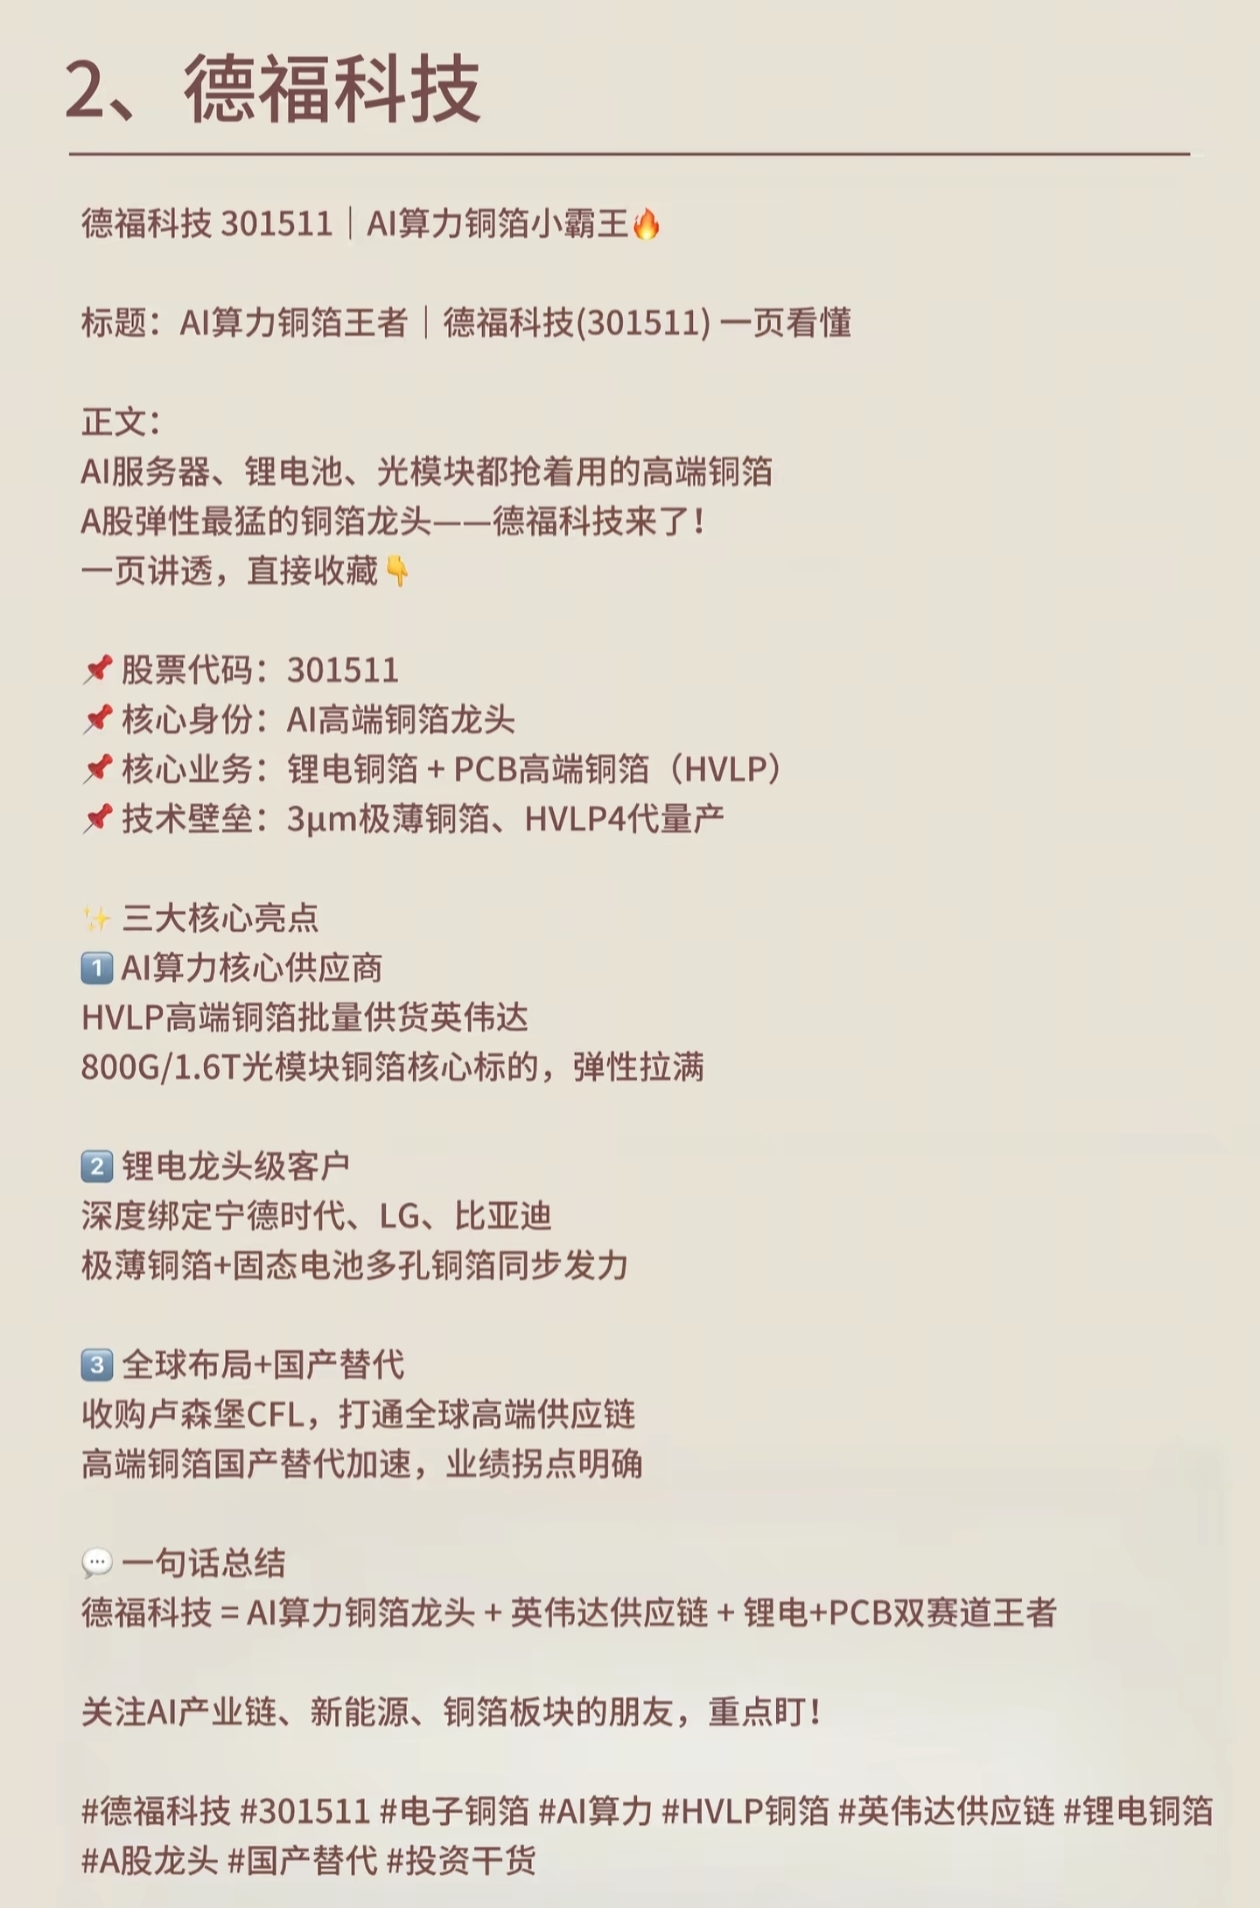
$铜冠铜箔(SZ301217)$ $德福科技(SZ301511)$ $中一科技(SZ301150)$
当下,英伟达最头疼的,不是GPU,而是一片铜箔!
周未突传利好,央视新闻8月29日报道,从去年四季度开始,部分算力用高端铜箔持续紧俏。自去年以来,部分高阶铜箔加工费上涨30%至50%。今年适配AI服务器和高速算力设备的超低轮廓铜箔价格上涨约10%至30%。据市场测算,2026年AI服务器专用高端铜箔需求约2.4万吨,同比增长约260%。这意味着,算力增长带来的并不只是铜消费量增加,还有需求向高导热、高频高速、高精度铜材的集中。
为什么铜箔与铜材一直在涨价?
原因就是一台AI服务器里,最紧俏的零部件, 不是GPU,不是HBM,不是光模块。是一片铜箔。
英伟达CEO黄仁勋最近反复提到一个问题:GB300服务器的交付瓶颈,不在芯片本身,在一片看似不起眼的铜箔上。
这片铜箔叫HVLP——极低轮廓电子铜箔。
它的表面粗糙度必须控制在0.7微米以下。一根头发丝直径约70微米,这片铜箔表面的起伏,只有头发丝的百分之一。
别小看这微米级的差距。AI服务器内部的数据传输速率从400G奔向1.6T,信号频率越高,对铜箔表面的平整度要求越苛刻。表面哪怕有微小凸起,高速信号就会反射、衰减、串扰——最终结果是数据传输失败。
换句话说,没有这片铜箔,再强的GPU也跑不起来。
全球产能,被三家公司"锁死"
HVLP铜箔不是一个大赛道,但它的供给端,集中到令人窒息。
三井金属(日本)、卢森堡铜箔(比利时)、台湾金居——三家企业合计占据全球高端有效供给的80%到90%。
而且这三家扩产都极其保守。订单排期已经拉到2027年甚至2028年,加工费半年内三次上调,高端品类每吨涨幅达3000元。
不是周期性涨价,是结构性的供不应求。
为什么没人能快速扩产?
因为HVLP铜箔的核心生产设备——高端表面处理机——基本被日本三船制作所垄断。这种设备年产出只有10到12台,交付周期18到24个月。你就算有钱下单,从拿到设备到调试良率再到客户认证,普遍需要2到3年。
这不是砸钱能解决的问题,是时间和技术的双重壁垒。
需求端呢?完全是另一个速度。
东吴证券测算:
2026年:全球AI服务器专用高端铜箔需求2.4万吨,同比+260%
2027年:5万吨
2030年:11万吨
单台服务器的用量也在暴增:
GB200:12公斤
GB300:30公斤
下一代Rubin平台(如果搭载LPU):100公斤
从12公斤到100公斤,8倍的增幅。
高盛预计,高端HVLP铜箔的可寻址市场将以122%的年复合增长率扩张,从2025年的2.16亿美元增至2028年的24亿美元。
而主要供应商HVLP3+产品的良率,只有70%到80%。名义产能和实际有效供给之间,存在巨大落差。
一片铜箔,成了AI时代最紧俏的"战略物资"。
一家安徽企业,锁定了全球70%的新增设备
铜冠铜箔,301217,安徽铜陵(铜陵有色,下周能不能带头大涨,江西铜业,云南铜业跟涨)。
这家公司做了一件事: 抢到了日本三船制作所17台顶配HVLP专用生产设备,拿下2026到2029年全球近70%的高端新增设备配额。
这意味着,未来几年全球新增的高端HVLP铜箔产能,大半跟这家公司有关。
铜冠铜箔是目前国内唯一实现HVLP1到HVLP4全谱系稳定量产的企业,也是唯一进入英伟达AI服务器供应链批量供货的内资厂商。
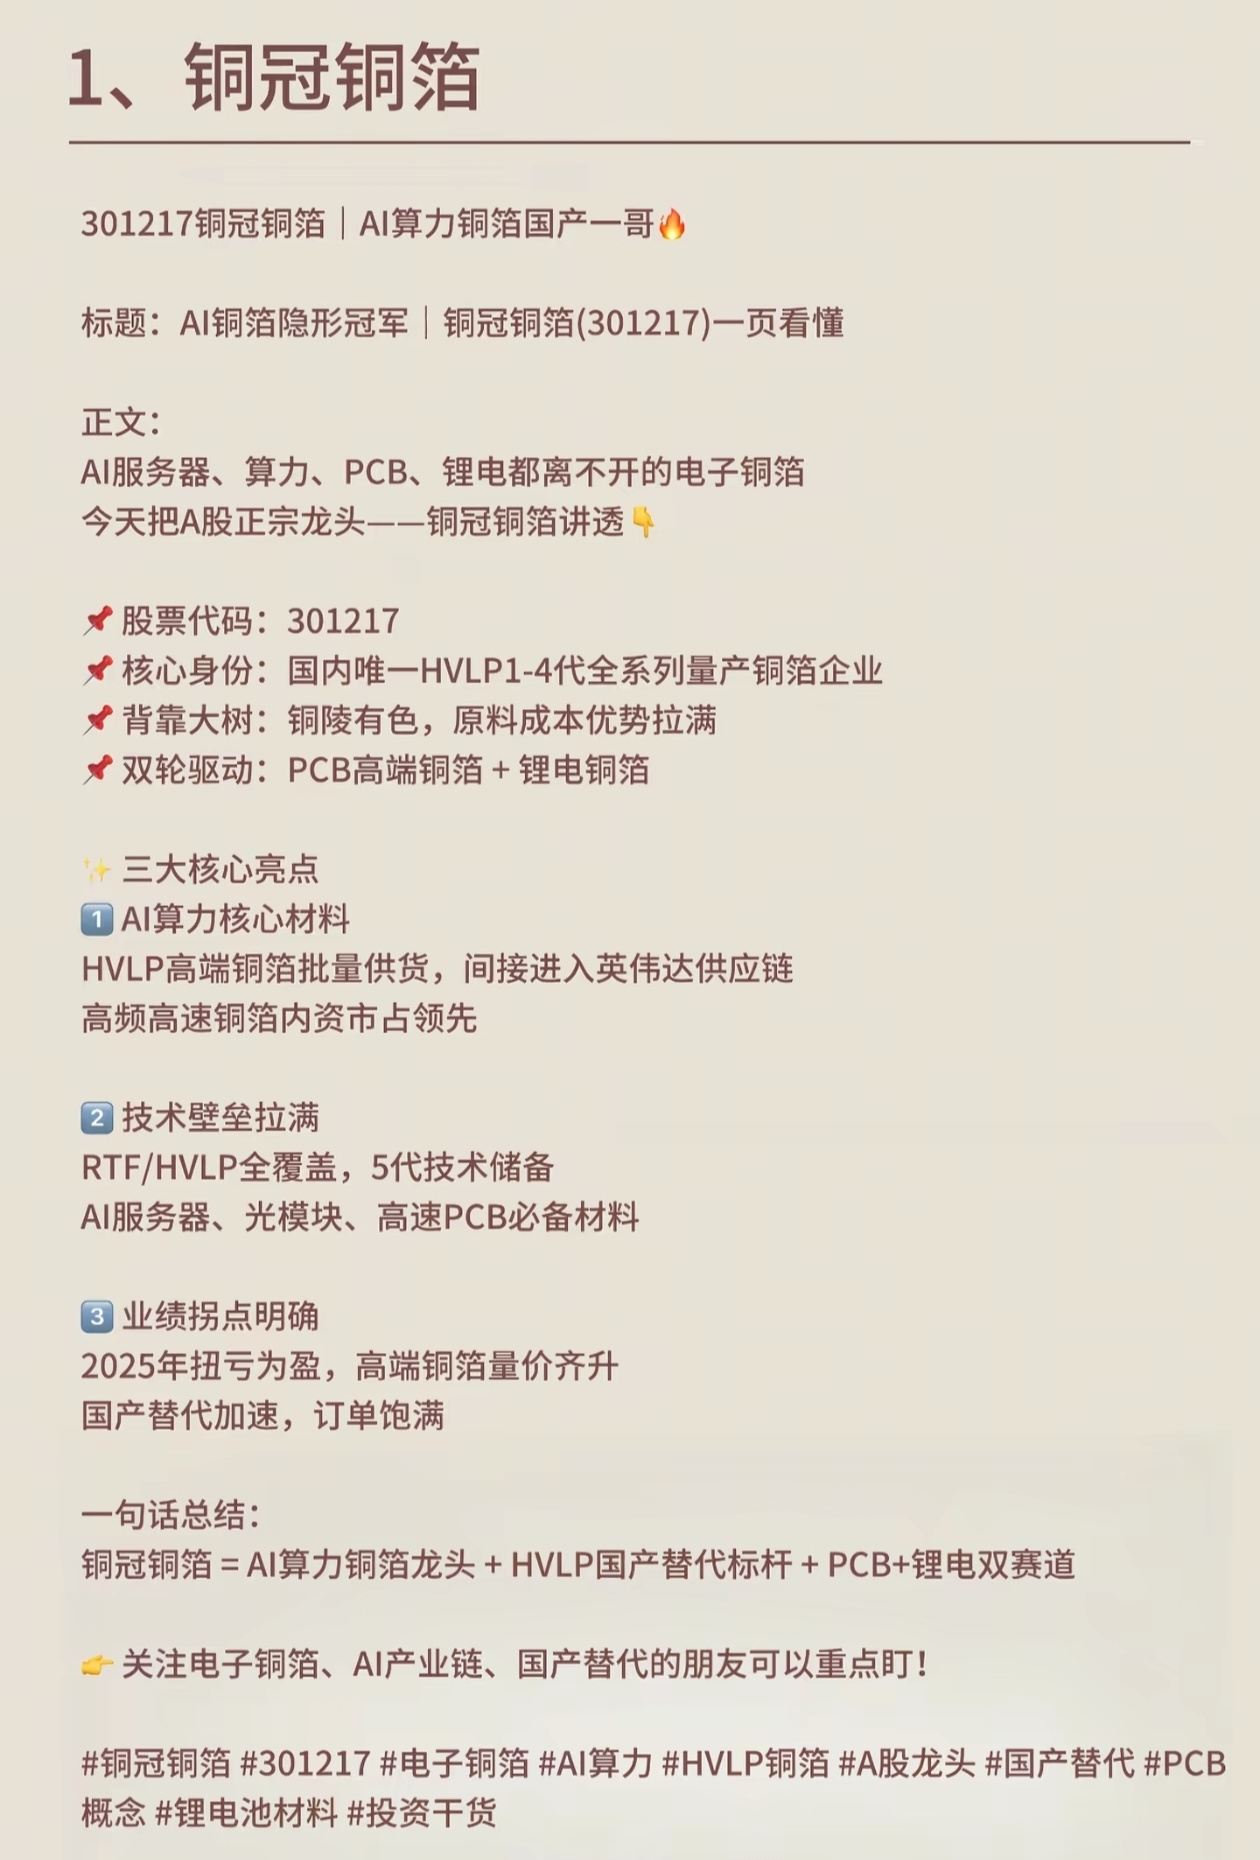
截至2026年8月,HVLP1到4系列月出货超过500吨,其中核心AI算力用HVLP4月出货100到180吨。
怎么做到这一点的?
时间线要拉回2018年。
那年,锂电池用铜箔加工费断崖式下跌,行业陷入亏损。铜冠铜箔做了一个判断:高端铜箔被国外少数企业垄断,如果再不转,等低端市场卷到底,就来不及了。
公司启动高端攻坚计划,全力投入HVLP铜箔研发。同时保留产线的柔性切换能力——既能在高端市场吃红利,又能在低端市场保底。
6年后,效果出来了:
RTF铜箔产销能力,内资企业排名第一
HVLP1-4代全部完成客户供货
HVLP5代已突破关键性能指标,还在研发阶段
高频高速基板用铜箔产量占PCB铜箔总产量的比例突破50%
客户方面:直接供货台光电子、生益科技、南亚新材等全球前十覆铜板龙头,间接切入英伟达算力链。
而且,从铜箔厂到覆铜板厂,再到PCB厂,最后到英伟达终端——四级链式认证,每一代HVLP单独验证,周期12到18个月。换产线、换设备,基本要重走认证。
这意味着,后来者就算技术指标追上来,认证周期也绕不开。铜冠铜箔的先发优势,至少领先2到3年。
半年报:净利暴增515%
8月26日,铜冠铜箔发布2026年半年报。
数据非常亮眼:
营收:40.21亿,同比+34%
归母净利润:2.15亿,同比+515%
扣非净利润:2.07亿,同比+754%
毛利率:8.4%,同比+4.9个百分点
PCB铜箔收入25.07亿,同比+47%
PCB铜箔毛利率11.6%,同比+6个百分点
几个关键看点:
第一,利润增速远超收入增速。 收入增34%,利润翻6倍。这不是简单的"量涨价升",是产品结构发生了质变。高端HVLP铜箔的加工费是普通铜箔的数倍,高端占比每提升10个百分点,整体毛利率就会出现可观改善。
第二,产能利用率拉满。 上半年有效年产能8万吨,实际产量3.6万吨,产能利用率90.6%。在铜箔这个行业,九成以上的利用率意味着产品供不应求。
第三,战略重心明确转向高端。 锂电铜箔收入13.74亿,占比约34%,但公司把部分锂电产能转产高端PCB铜箔。不是锂电不好,是高端PCB铜箔的利润弹性更大。
机构预测:2026全年归母净利4.6到5.8亿,2027年8.5到8.9亿。
另外还有一个背景:控股股东铜陵有色持有铜冠铜箔72%股权,实际流通盘只有约25亿。铜陵有色连续8年上榜世界500强,电解铜产能世界前列,为铜冠铜箔提供约68%的阴极铜原料,综合成本比纯外购同行低8%到12%。
最大的看点:AI算力"卖铲人"
对比一下之前牛股, CMP抛光垫的鼎龙股份、电子特气的华特气体。这些公司的共同特征是:
不造芯片,但没有它们,芯片造不出来。
HVLP铜箔也属于这个逻辑。
英伟达每卖出一台GB300,就需要30公斤高端铜箔。全球AI服务器的资本开支持续扩张,对铜箔的需求只会越来越多。
铜冠铜箔不是"英伟达概念股"——它是英伟达供应链上游的材料供应商,赚的不是题材溢价,而是实实在在的加工费。
但它的商业模式有一个本质优势: 卡位 。
设备卡位——17台三船设备,全球70%新增配额
认证卡位——四级链式认证,2-3年时间差
成本卡位——母公司铜陵有色提供低价原料
技术卡位——HVLP1到4全谱系量产,HVLP5在研
四道卡位叠加,构成的是一个"复合壁垒"——不靠任何单一优势,而是时间、设备、认证、工艺、原料五重叠加。后来者想追,不是差一环,是差一整条链。
风险也要看清楚
第一, 估值不便宜。 市值约894亿,对应2026年预测PE 150倍以上。市场已经把不少预期打进去了,任何低于预期的数据都可能引发波动。
第二, 暂无新增扩产计划。 公司在半年报中表示目前没有新增扩产计划,而德福科技、亨通股份等同行在积极扩产。如果进口替代进度不及预期,可能在高端领域被后来者蚕食。
第三, HVLP5代还在研发阶段。 目前出货主力是HVLP2代,HVLP4是批量供货阶段。更高世代产品的量产节奏,直接影响未来的定价权和市场份额。
第四, 铜价波动。 原材料铜占成本大头,铜价高位震荡时,能否通过加工费调整传导成本,需要持续观察。
第五, 警惕概念炒作。 A股铜箔板块从6月以来经历了一轮暴涨,铜冠铜箔年内累计涨幅214%。但很多"有铜有箔"的公司根本没有HVLP业务,市场存在明显的概念炒作成分。
一句话总结
英伟达的GPU再强,也需要一片铜箔来承载算力。
这片铜箔的全球产能被三家海外企业垄断了80%到90%,而一家安徽企业,用6年时间从零起步,锁定了全球70%的新增高端设备配额,成为国内唯一进入英伟达供应链的内资厂商。
铜冠铜箔的故事,本质上是AI产业链向上游传导的缩影。
当所有人盯着GPU、HBM、光模块的时候,真正卡脖子的,往往是你看不见的东西。
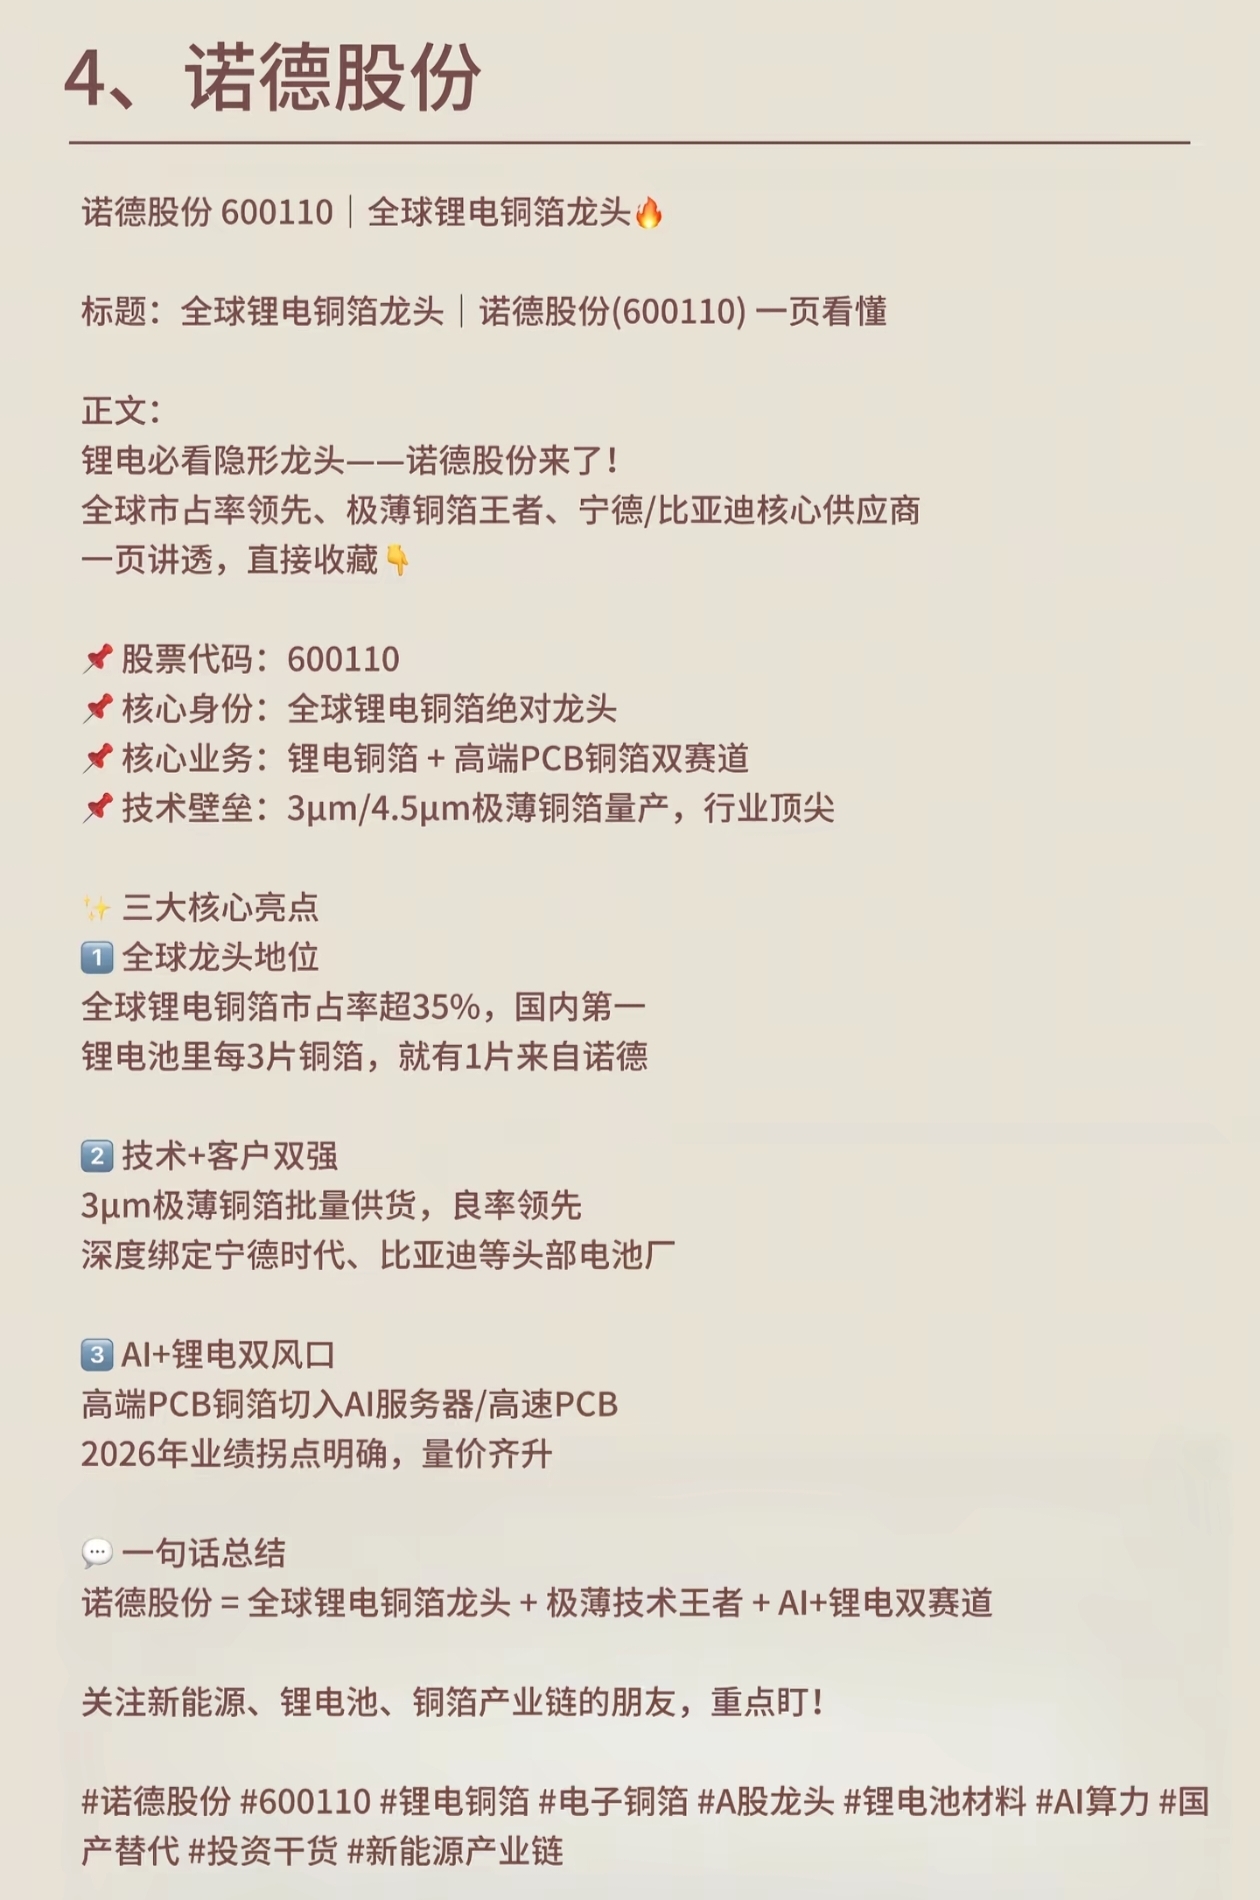
铜箔三剑客:铜冠铜箔,德福科技,诺德股份。前排:中一科技 嘉元科技
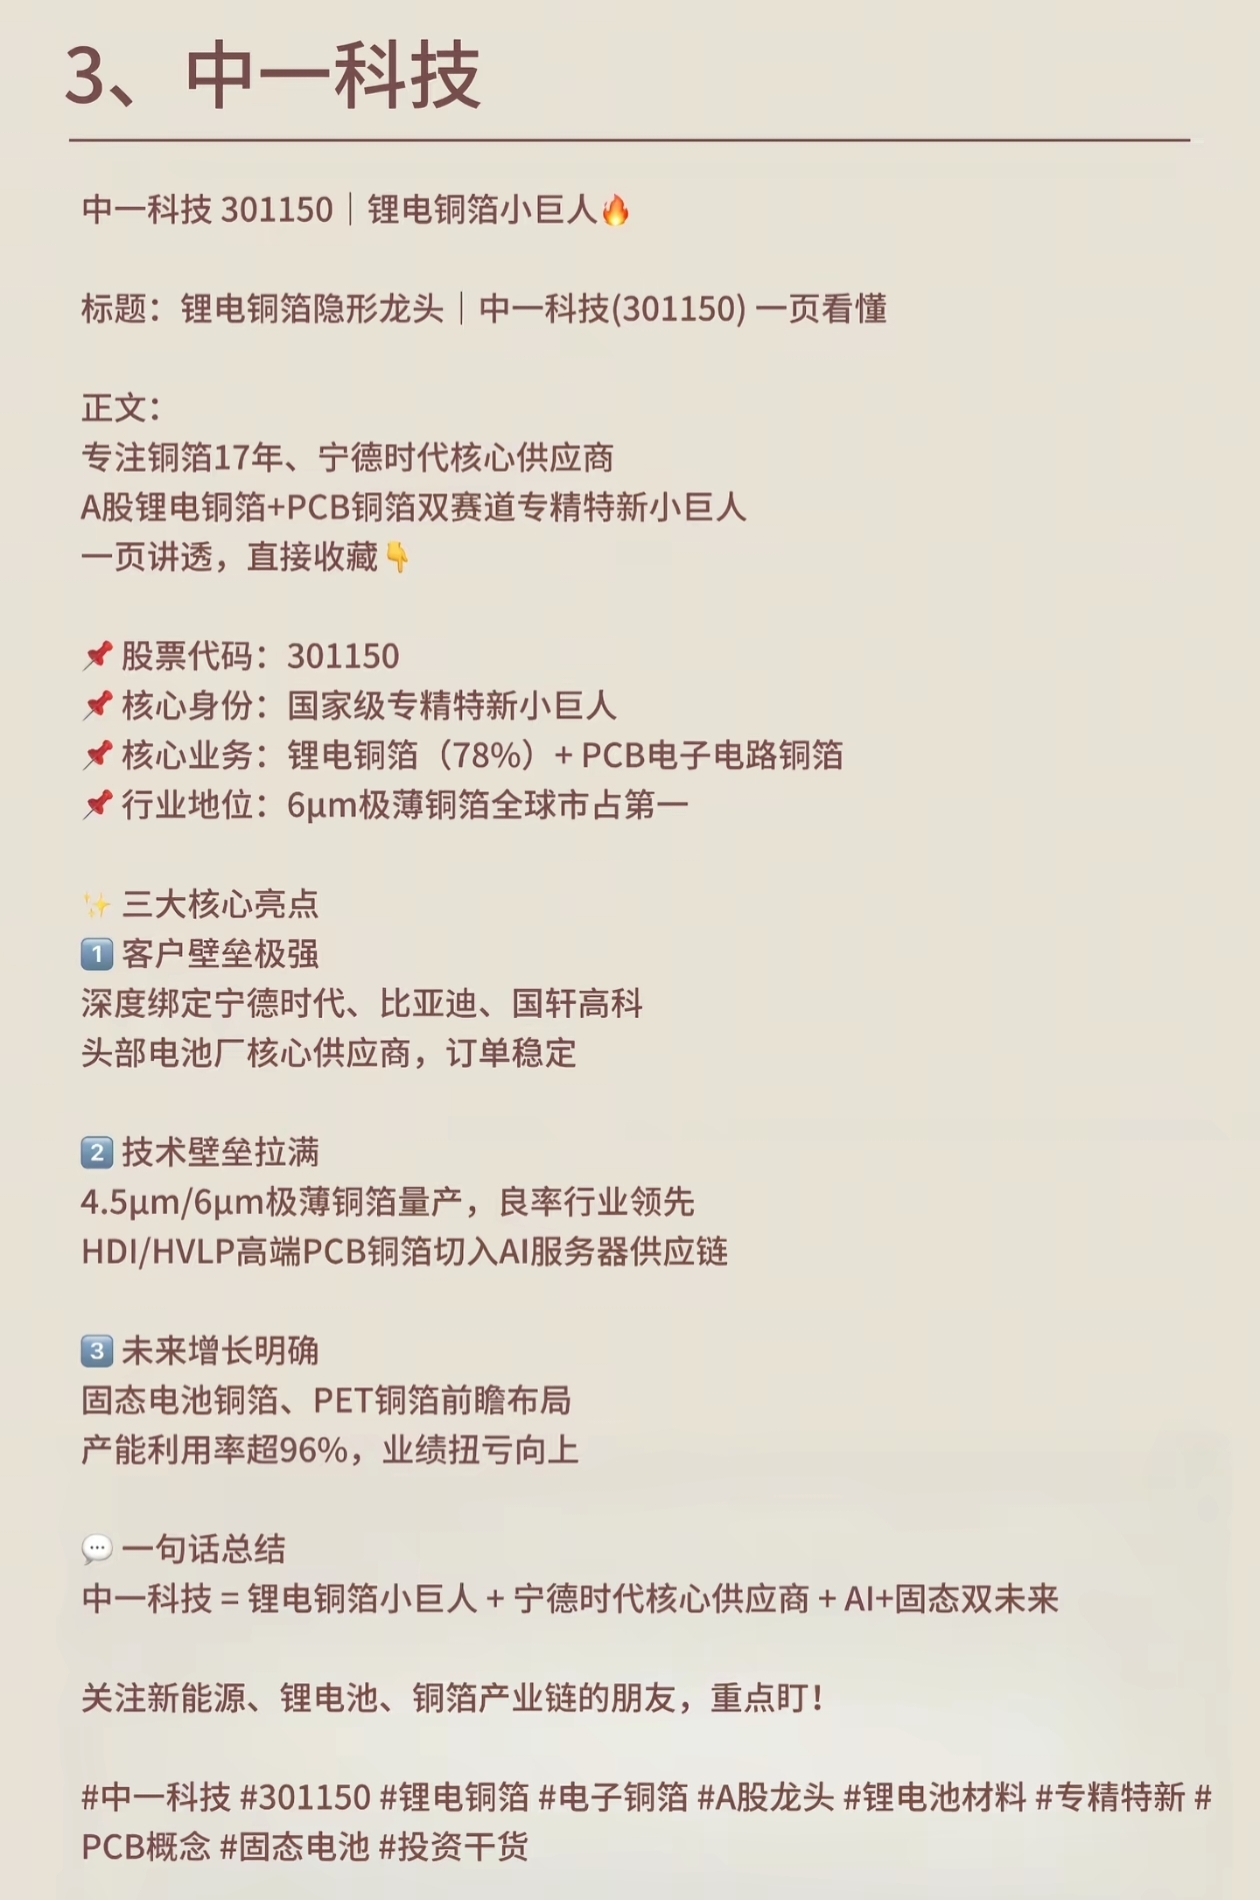
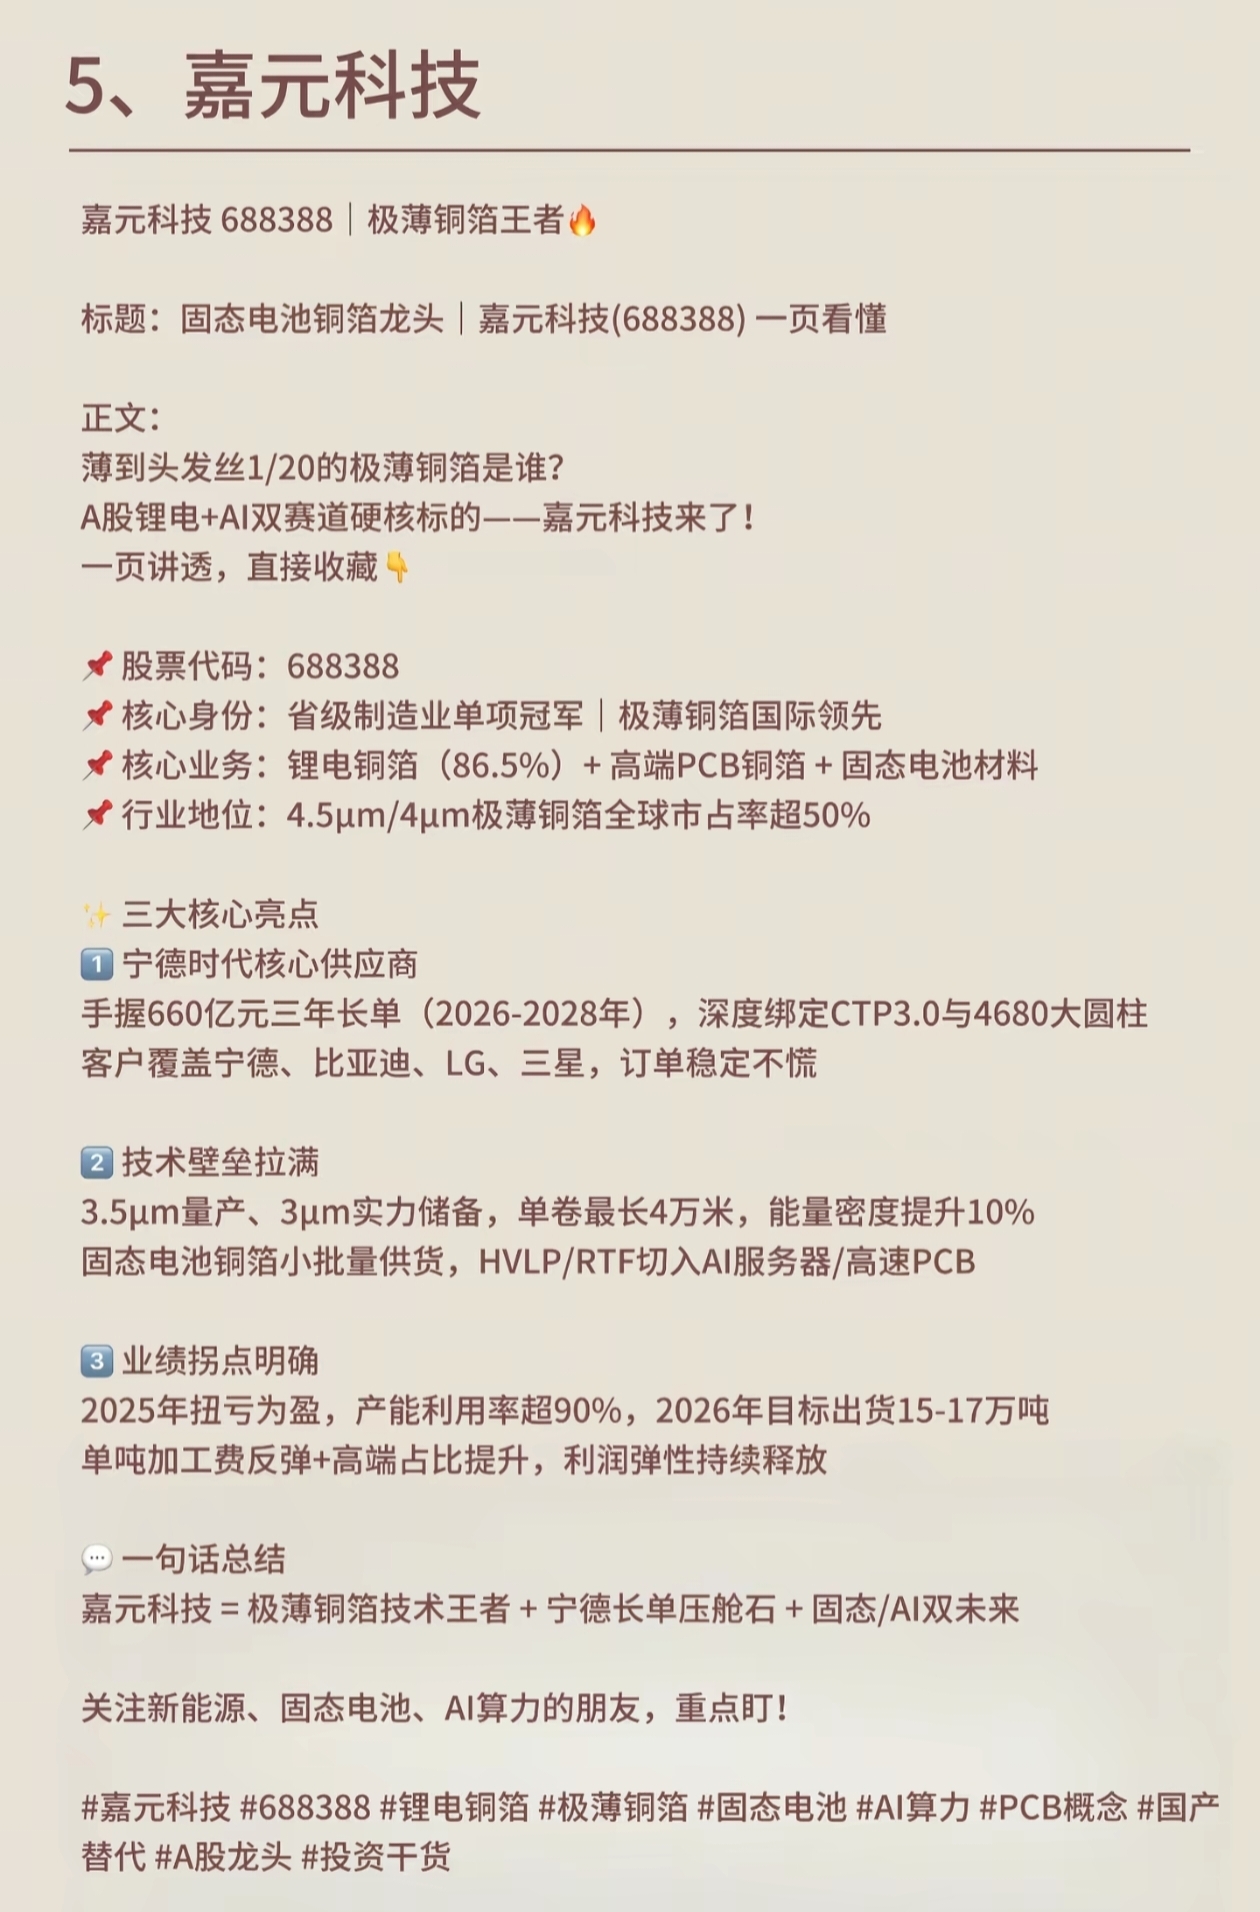
铜矿:铜陵有色,江西铜业。
喜欢的点点关注!
#周度策略# #强势机会# #收盘点评# #复盘记录# #炒股日记#
本文作者可以追加内容哦 !

