【A股表现】
(数据来源Wind,截至20260828)
【市场解读】
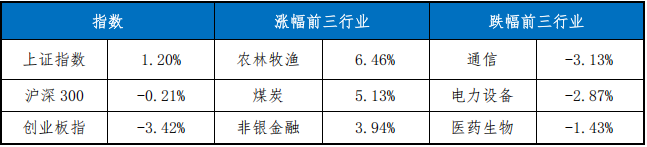
市场震荡回升,农林牧渔、煤炭、非银金融表现相对较好
A股方面,上周市场震荡回升,主要受以下因素影响:
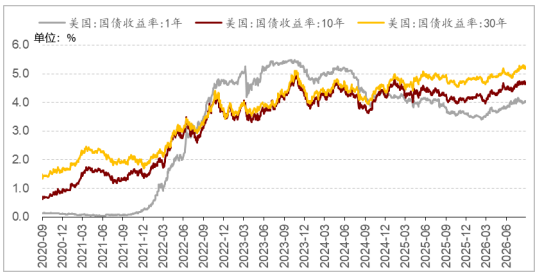
第一,美债长端利率维持高位,外部流动性压力持续发酵。美国财政部官方数据显示,此前30年期美债收益率一度升至5.3%以上;美国财政部扩大长期国债回购规模后,收益率仅短暂回落,随后再度走高,显示财政融资需求、国债供给及期限溢价上行压力仍未明显缓解。长端利率高位运行持续抬升全球无风险利率,压制权益资产风险偏好,黄金价格亦一度触及6月以来新高。
第二,英伟达业绩及远期指引超预期,缓解AI产业景气度持续性的担忧,科技板块风险偏好在下半周明显回升。英伟达二季度营收962亿美元,同比增长106%,三季度收入指引1080亿美元,均明显超出市场预期;公司首次提前给出2028财年收入增速约70%的展望,显著高于市场此前的预期,进一步验证AI算力需求的延续性。在宏观环境仍有压制的背景下,业绩催化推动海外科技股反弹,并带动A股算力、通信、电子等科技方向回暖。
结构上看,农林牧渔、煤炭、非银金融板块表现较好。农林牧渔板块主要受益于强厄尔尼诺预期升温带来的农产品供给扰动预期。本轮厄尔尼诺快速强化,预计四季度至2027年初强度处于高位,极端天气可能扰动种植及农产品供给,市场对农产品涨价及种业需求改善的预期升温,种植、种业等细分方向表现较强。煤炭板块则主要受益于安监趋严、供给收缩及旺季需求预期。近期重点煤矿产量、销量同比下降,库存持续去化;同时随着“金九银十”临近,市场对基建、制造业等下游需求改善的预期升温,推动煤炭板块估值修复。非银金融板块主要受益于中报业绩高增与资本市场交投活跃。上半年市场成交活跃带动券商经纪、自营及财富管理等业务改善,多家券商净利润实现较快增长;同时板块估值仍处相对低位,业绩与估值修复预期共同支撑板块表现。
图:美国8月国债到期收益率走势
(资料来源:Wind,数据截止2026年8月27日)
【市场展望】
回顾8月以来,A股整体震荡上行,市场情绪与交易逻辑趋于理性,行情大致围绕基本面主线展开,上涨板块的广度较5-6月明显提升。电子、通信、有色金属等表现较好,美容护理、传媒、食品饮料表现较差。
A股目前主要围绕国内企业盈利改善和高景气的方向展开。宏观流动性仍然保持相对充裕,为资金入市创造了良好的流动性条件。
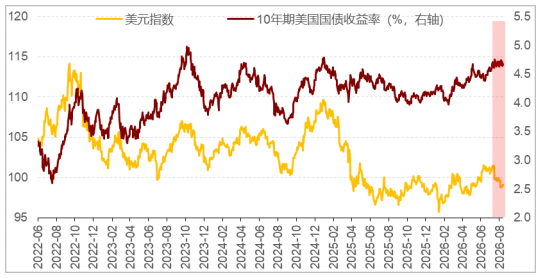
图:近期美元指数及人民币汇率情况
(资料来源:Wind,数据截止2026年8月27日)
中证A500指数观点
截至2026年8月28日,wind数据显示,中证A500当前市盈率为16.85,在过去10年窗口的分位点为80%,市净率为1.69,分位点为55%,市盈率的估值水平目前处在较高的水平。
行业关注围绕科技创新、企业出海、传统低估值再平衡展开
9月行业关注考虑聚焦“科技创新、企业出海、传统低估值再平衡”三条线索。1)科技领域仍是关注的主线,海外云厂商资本开支持续上行,AI需求沿服务器、存储、光模块、PCB、先进封装向上传导,带动TMT环节中报业绩显著改善。2)出海方向则重点看全球渗透率提升的方向;3)低估值再平衡方向,重视业绩改善确定性较高,估值相对较低的方向。
【债市表现】
(数据来源Choice,截至20260828)
【市场回顾】
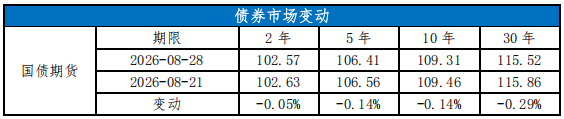
上周央行持续投放流动性呵护资金面,债市先强后震荡调整,受股债跷跷板效应影响,周四随股市反弹收益率上行。具体来看:8月21日,央行今日恢复950亿元7天逆回购操作,但DR007大幅上行超4BP,资金面明显收敛,财政部释放增量政策及后续政府再供给延续信号,带动现券收益率多数上行。8月24日,早盘股债跷跷板效应显现,现券收益率快速下行。午后,资金面边际转松,7D资金价格以1.43%为中枢作窄幅震荡。午后增量信息不多,现券收益率小幅震荡下行。8月25日,早盘MLF缩量续作,叠加跨月临近,资金面明显收紧,现券收益率震荡上行。午后,资金面边际转松,7D资金价格以1.45%为中枢作窄幅震荡。午后增量信息不多,现券收益率小幅震荡上行。8月26日,债市弱震荡,财政加码等预期因素压制市场情绪,现券收益率多数上行,超长端在银行、保险配置盘承接下表现相对稳定。8月27日,早盘央行净投放6065亿元,资金面明显缓和,而股市受隔夜英伟达超预期影响大幅走强,债市情绪被压制,现券收益率转为震荡上行。午后,资金面边际转松,7D资金价格以1.40%为中枢作窄幅震荡。午后增量信息不多,现券收益率小幅震荡上行。
【债市展望】
展望后市,我们认为在基本面偏弱且利率债供给高峰期的背景下,资金面主动收紧的概率或不大,因此对债市大方向仍然保持积极看多的态度。一方面,2026Q2GDP累计同比为4.7%,而去年下半年基数持续走低,因此考虑到低基数以及今年经济增速目标的下限为4.5%,目标完成的压力并不算大,因此大规模财政刺激政策推出的必要性也并不高。近期财政部国新办发布会预告的下半年增量政策也是财政金融协同的举措,而发布会公告后债市反应不大。另一方面,8月央行首次在月中税期前公告隔夜逆回购操作,对于资金面的呵护精准且及时,因此像往年9月同期出现资金面明显收紧的概率或并不大。
【可转债市场回顾与展望】
Wind数据显示,8月24日中证转债收跌0.29%,8月25日收涨0.59%,8月26日收涨0.33%,8月27日收涨0.68%,8月28日收跌0.38%,全周收涨0.92%。
上周市场震荡上行,周二至周四连涨三天,周中英伟达财报超预期带动全球半导体硬件走强,算力产业链全线爆发,科技成长风格显著占优,周五科技板块有所回调。展望后市,杰克逊霍尔会议上沃什的发言对后续流动性预期将产生重要影响,预计本周市场将会有更明确的方向。转债方面,估值经前期压缩后或具备支撑,关注其配置价值。
【热点事件】
1. 8月24日,国管公积金新政,首套房最高可贷款340万元。中央国家机关住房资金管理中心近日发布通知,宣布对住房公积金政策进行优化调整,与此前北京楼市新政中关于公积金的调整相同,首套房贷款最高额度也可达340万元。政策提高了住房公积金最高贷款额度。购房家庭中1人为住房公积金缴存人的,购买首套住房公积金贷款最高贷款额度为120万元,二套住房公积金贷款最高贷款额度为100万元。夫妻双方均为缴存人的,购买首套住房公积金贷款最高贷款额度为240万元,二套住房公积金贷款最高贷款额度为200万元。
2. 8月25日,国家发改委副主任岳修虎主持召开“六网协同”协调推进工作会,研究完善“六张网”多元化投融资模式。会议专题研究完善“六张网”多元化投融资模式,分类细化财政、金融、投资、价格等支持政策,创新政策工具,优化政策组合,推动建立健全与不同领域不同类型工程项目相适配的投融资机制,为重大工程项目加快开工建设提供有力支撑。国家发展改革委、工业和信息化部、财政部、住房城乡建设部、交通运输部、水利部、中国人民银行、金融监管总局、中国证监会、国家能源局有关司局负责同志参加会议。
3. 8月25日,成都发布《关于进一步优化促进房地产市场平稳健康发展相关政策措施的通知》。新政明确,申请住房公积金贷款的,最低首付款比例为15%,并给予一年期限、20%的利息补贴(最高2.5万元),购买绿建一星级标准及以上新建商品住房的,公积金最高贷款额度上浮20%;鼓励区(市)县发放补贴支持购房,探索将房票安置适用范围从住宅拓展至非住宅物业征收补偿。推动“市场+保障”体系联动。在保障性租赁住房需求旺盛的区域,探索由市场主体收购二手住房用作保障性租赁住房,市、区财政给予补贴支持群众“卖旧买新”,畅通置换购房链条。
4. 8月26日,工信部详解“十五五”新型工业化路线图。工信部表示,将优化产业结构,推进传统产业改造升级、新兴产业培育壮大和未来产业前瞻布局。加快打造集成电路、航空航天、生物医药、低空经济、新型储能、智能机器人等新兴支柱产业,推动量子科技、生物制造、氢能、脑机接口、具身智能、6G等未来产业成为新的经济增长点。加强关键核心技术攻关、提升先进制造能力、梯度培育优质企业,加快算力和新一代通信网络建设,整治“内卷式”竞争,打造市场化、法治化、国际化营商环境。全面促进人工智能科技创新、产业发展和场景应用,让人工智能赋能千行百业。
5. 8月27日,商务部回应美考虑对华额外加征7.5%关税。商务部举行例行新闻发布会,商务部新闻发言人黄玲在回应有关美国政府考虑对自中国进口商品额外加征7.5%关税的提问时说,美方以“产能过剩”为由对包括中国在内的16个经济体发起301调查,将经贸问题政治化,是典型的单边主义、保护主义行为,中方对此坚决反对。我们将继续密切关注并全面评估美方后续举措,并保留采取一切必要措施的权利。
逆市投资,做时间的朋友
$民生中证内地资源主题指数C(OTCFUND|011607)$ 一键配置新老资源品行业
$民生加银周期优选混合C(OTCFUND|011889)$ 重点关注有色金属、化工等资源品
$民生加银聚优精选混合C(OTCFUND|025331)$关注AI与半导体产业链
#首部AIGC长剧开播,AI应用商业化提速##液冷散热成AI基建标配,哪些股受益?##AI硬件股午后走强,行情持续性几何?#
风险提示:本材料观点仅供参考,不作为投资建议、业绩承诺或收益预测,非宣传推介材料。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利、也不保证最低收益。投资者购买货币市场基金并不等于将资金作为存款存放在银行或存款类金融机构,本基金管理人不保证基金一定盈利,也不保证最低收益。基金的过往业绩不预示其未来表现。投资者须仔细阅读《基金合同》《招募说明书》等法律文件及相关公告,在了解产品及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,谨慎选择合适的产品。基金有风险,投资需谨慎。本文所引用的观点、分析及预测是在特定市场情况下并基于一定的假设条件下的分析和判断,并不意味着适合今后所有的市场状况,不构成对阅读者的投资建议。本公司或本公司相关机构、雇员或代理人不对任何人使用此全部或部分内容的行为或由此而引致的任何损失承担任何责任。
本文作者可以追加内容哦 !

