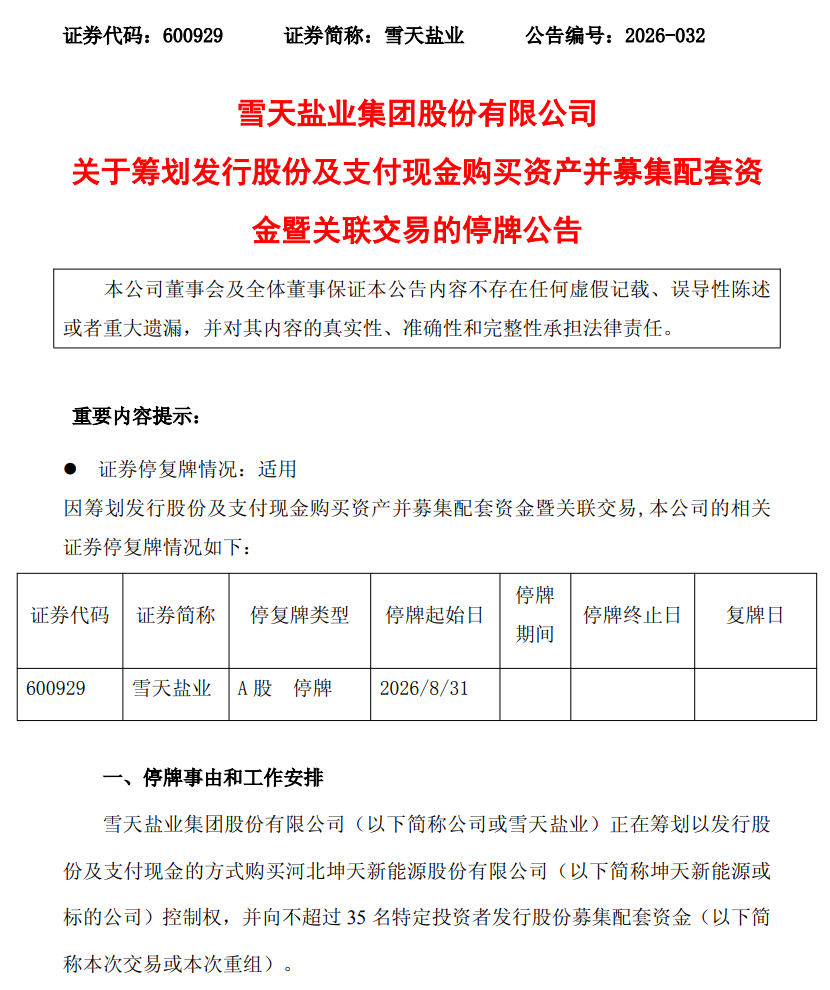
雪天盐业要收购坤天新能源,传统盐企吞下新能源企业?
8月28日晚间,雪天盐业公告,拟以发行股份加支付现金的方式收购河北坤天新能源控制权。停牌前最后一个交易日,雪天盐业涨停收盘,总市值99.06亿元。而坤天新能源估值129.22亿元,超过买方自身市值30%。
这还不是最离谱的。雪天盐业上半年营收26.58亿元,同比下降2.89%;归母净利润7918万元,同比下降9.23%。坤天新能源年产能已超21万吨,2026年1-7月人造石墨负极销量12.56万吨,位列行业第六。一个卖盐的,年赚不到8000万,要去收购一个百亿估值的负极材料头部玩家。放在任何教科书里,这都是标准的“蛇吞象”。
不过雪天盐业布局新能源并非突发之举。2025年12月,公司就以2.61亿元收购美特新材41%股权,加上原有持股,最终以合计61%的持股比例实现控股,而美特新材的主营业务正是钴酸锂、三元材料及钠电正极材料。此次收购坤天新能源,正好补上了负极材料板块,至此“盐化工+新能源”的双轮驱动布局正式成型。
坤天新能源愿意出让股权,也有自身的考量。2023年12月,坤天已经在河北证监局办理了IPO辅导备案登记,计划登陆深市主板。但当前A股IPO审核持续收紧,新能源材料行业的上市窗口期不断收窄,上市时间遥遥无期,而行业产能出清已经启动。2026年上半年,负极材料行业CR5市占率已达67.2%,在“强者恒强”的行业格局下,腰部企业与其在IPO排队中持续消耗资源,不如依托上市公司谋求更稳定的发展。雪天盐业虽属跨界进入,但毕竟拥有A股上市主体,正好满足坤天的需求。
几个问题绕不过去。
第一,钱从哪里来?雪天盐业上半年净利润不到8000万,账面现金不会太多。129亿的收购对价,发行股份加配套募资是唯一路径。但配套募资面向不超过35名特定投资者,在当前市场环境下能募到多少、什么估值募,都是未知数。
第二,最根本的问题——雪天盐业的市值比标的还小30%,这笔交易如果按预案推进,坤天原股东拿到的股份比例可能相当可观。谁控制谁,还真不好说。
负极材料行业的整合大幕刚刚拉开。雪天盐业收购坤天,是序幕,不是终局。
本文作者可以追加内容哦 !

