$格力电器(SZ000651)$ $泸州老窖(SZ000568)$ $盾安环境(SZ002011)$ 高股息陷阱有时比拉J股还可怕,误让人以为低风险放松警惕,不断加码最终一步步深陷。资本市场规律当利息大于5时承担的风险几何倍数增加就像当年P2P,资本市场嗅觉最灵敏这么高利息为什么没有被一抢而空!只有一种可能机构在调研后发现其有内在风险,大资金不敢介入散户也拉不起股价。万科前几年的股息率也有6,恒大出事前分红比格力还积极被港交所叫停分红这两家都是高股息陷阱案例。
某些企业的高分红更是为了让大股东高管变相减持掏空上市公司,你贪图她的股息她要的是你的本金。
格力的流通盘子不是很大,这么高股息为什么没有被追求稳定收益的保险资金,银行,机构底仓配置和国家队疯抢,例如美的因为国家队,保险银行,基金的连续买入推高股价那股息自然降低,如果美的市值跟格力一样2千亿那现在股息会是15%。
结论是市场认可的优质白马股的合理股息通常在3-5之间,超过5了就需要逆向思维反推为什么股价这么便宜没有大资金买。
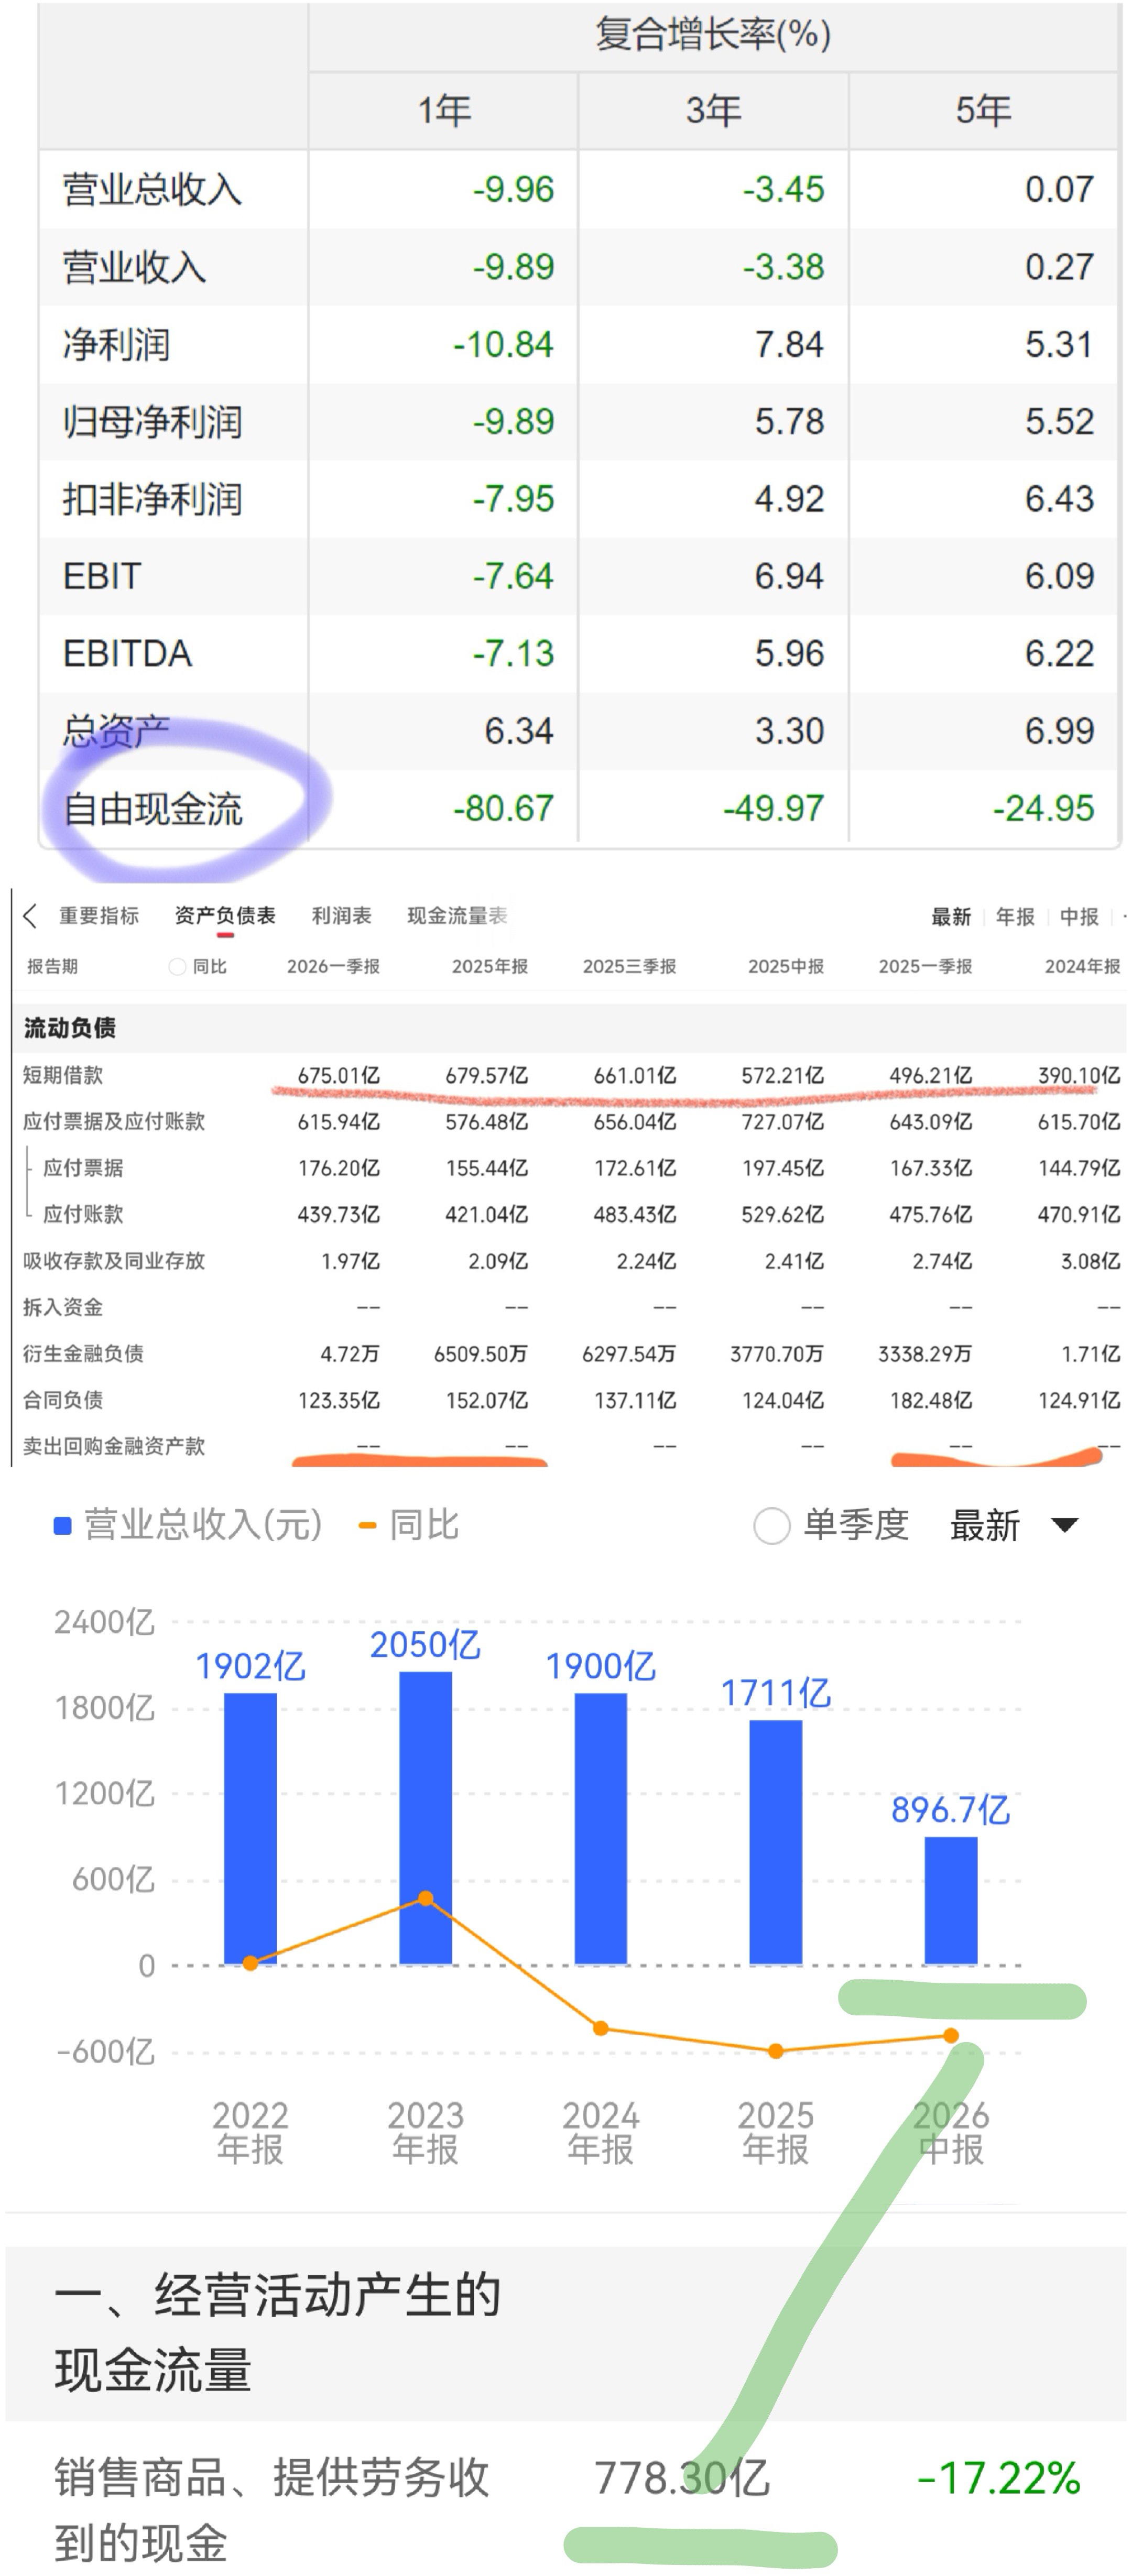
最后看下图我用choice帮我列的数据,格力自由现金流下滑80%,巴菲特发明的自由现金流也是他选股的基础指标。格力短期借款2年增加280亿有借钱分红嫌疑,合同负债减少29亿有美化一季报利润嫌疑。图最下方现金流量表显示格力中报销售商品收到的现金是778亿但利润表里销售收入居然变成了896亿整整多了120亿。
追加内容
本文作者可以追加内容哦 !

