市场的风,有时起于青萍之末。最近一个月,很多投资者可能还在盯着大盘的震荡盘整,但小微盘股正走出寒冬,迎来回暖。7 月下旬以来,小微盘风格悄然走强,万得微盘股指数 8 月以来上涨超 13%。(数据来源:Wind 数据,2026 年 8 月 1 日 - 2026 年 8 月 26 日,过往表现不预示未来)与此同时,上半年强势的科技板块在 8 月中旬继续出现回调,市场风格是否会切换呢?从资产配置的角度又该如何看待小微盘的配置价值?
上半年小微盘为何杀跌?
2026年上半年,小微盘板块曾经历一轮深度调整,万得微盘股指数 5-6 月下跌近 20%(数据来源:Wind 数据,2026 年 5-6 月)。但下跌的核心原因更多是市场资金结构极致失衡带来的被动失血。
上半年市场主线高度集中于科技赛道,增量资金与存量资金持续单向涌入核心科技板块,形成极强的资金虹吸效应。在这种极致的风格行情下,市场流动性被大幅挤占,缺乏资金关注的小微盘板块持续面临流动性挤出压力,即使部分企业基本面依然稳健,股价也不得不被动承压。
修复行情已获支撑
随着市场格局逐步重构,此前压制小微盘的核心因素也在持续消解。
1.科技赛道交易拥挤度松动
经历长期单边上涨后,前期强势的科技板块波动明显加大,资金抱团格局出现明显松动。对于市场而言,资金总会寻找阻力最小的投资方向,小微盘板块前期超跌严重,具备高弹性、低博弈压力的优势,自然成为市场资金瞄准的重要方向。
2. 估值充分消化,防御边际大幅提升
经过上半年的深度调整,小微盘板块整体性价比大幅修复。相较于高位震荡的科技等赛道,超跌后的小微盘下行空间应有限,估值修复的弹性或更高。
3.企业自身成长潜力突出
本轮回暖的小微盘标的中,不乏专精特新“小巨人”企业。这类企业深耕高端制造、精密零部件等细分赛道,贴合新质生产力发展方向,是国内产业链补短板的核心力量。在政策+产业双重赋能下,这些专精特新企业本身就具备长期成长的潜力。
从配置视角怎么看?
从资产配置的角度看,小微盘板块有其独特价值。上半年科技赛道极致走强、大小盘分化走到极致,市场风格大概率会迎来再平衡;当前部分存量资金逐渐从高拥挤的大盘赛道向小微盘分流,正是风格修复的演绎。对于投资者而言,单一赛道重仓的投资方式风险偏高,而布局小微盘赛道,能够有助于对冲大盘板块的震荡风险,优化整体投资组合的风险收益结构。另一方面,专精特新 "小巨人" 企业的成长属性也不容忽视,它们集中于高端制造、新材料等新质生产力赛道,蕴含了一批具备核心技术壁垒的细分领域龙头,在国产替代进程中具备一定业绩弹性,长期成长空间值得期待。
但坦率地说,小微盘个股市值小、筹码结构不稳定,投资中高收益与高波动如影随形,短期内走势难以准确预判。此外小微盘成分股数量多且量价变化快,靠常规人力研究难以全面覆盖;通过引入量化策略,有助于降低选股难度,提升组合构建效率。
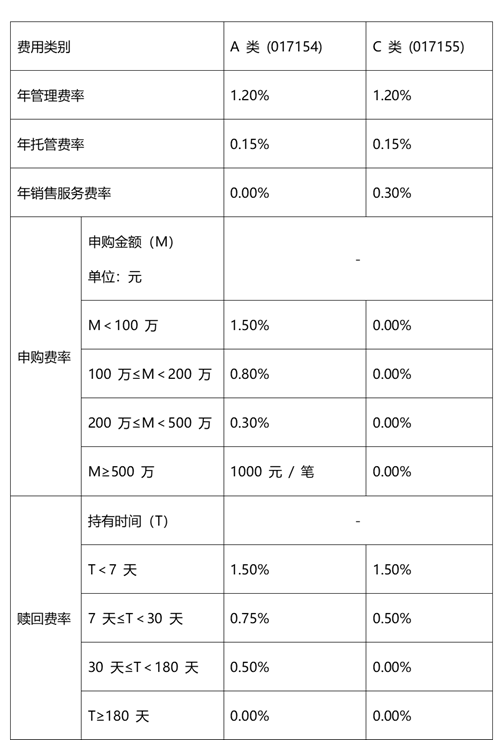
对于风险承受能力匹配,希望参与小微盘投资的投资者,可以关注以量化策略为核心、聚焦专精特新方向的基金产品。民生加银专精特新基于公司及行业基本面的持续跟踪,通过量化选股模型,从估值、成长、 盈利、一致预期等角度在专精特新企业中进行股票优选,构建最终的投资组合,争取把握小微盘风格修复与长期产业成长的红利。
$民生加银专精特新智选混合发起式A(OTCFUND|017154)$$民生加银专精特新智选混合发起式C(OTCFUND|017155)$$专精特新(SZ399267)$
#特朗普称将“狠狠打击”伊朗##强势机会##炒股日记##复盘记录##股市怎么看#
风险提示:本材料观点仅供参考,不作为投资建议、业绩承诺或收益预测,非宣传推介材料。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利、也不保证最低收益。民生加银专精特新风险等级为R4(中高风险),适合专业投资者及风险承受能力在C4及以上的普通投资者。投资者须仔细阅读《基金合同》《招募说明书》等法律文件及相关公告,在了解产品及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,谨慎选择合适的产品。基金有风险,投资需谨慎。本文所引用的观点、分析及预测是在特定市场情况下并基于一定的假设条件下做出,并不意味着适合今后所有的市场状况,不构成对阅读者的投资建议。本公司或本公司相关机构、雇员或代理人不对任何人使用此全部或部分内容的行为或由此而引致的任何损失承担任何责任。
本文作者可以追加内容哦 !

