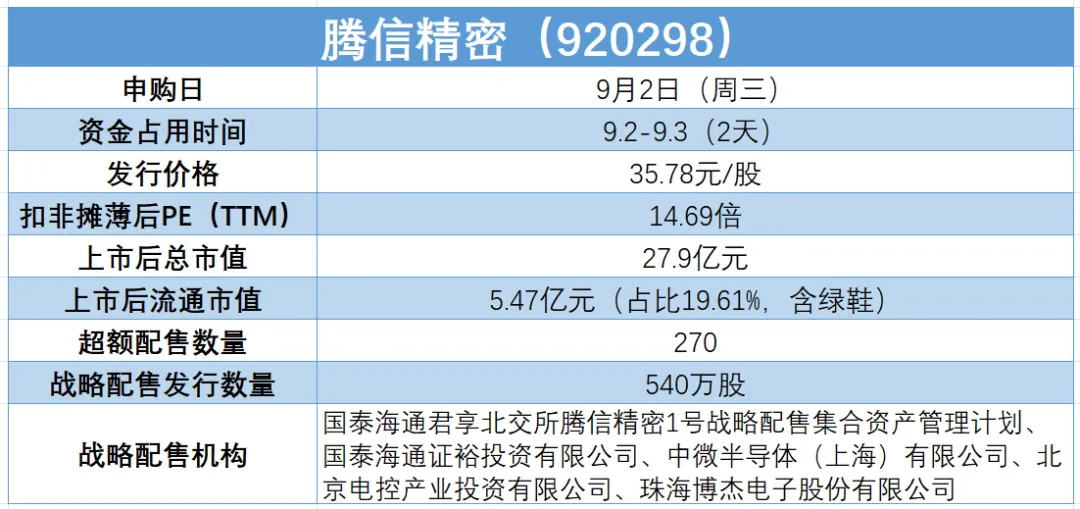
腾信精密今日申购,公司本次发行价35.78元/股,对应扣非净利润的市盈率(TTM)14.69倍。按发行价计算,公司上市后总市值预计达27.9亿元,流通市值5.47亿元。公司新股代码确定为920298,参与本次战略配售的机构有员工持股平台、保荐券商国泰海通,以及产业资本中微半导体、博杰股份和北京电控,其中中微半导体是国内半导体刻蚀设备和MOCVD设备龙头,未来有望在业务层面产生协同效应。
一、基本面情况
公司主要从事精密零部件的研发制造,为客户提供“小批量、多品种、定制化”的精密金属零部件一站式供应。公司产品可广泛用于分析仪器、油气服务、半导体设备、医疗器械、航空运输及工业设备等领域,下游客户主要为各领域的全球顶级知名厂商,如迈瑞医疗、Illumina(全球基因测序设备龙头)、Edwards(全球半导体真空设备龙头)和AmphenolAerospace(全球航空航天连接器龙头)等。
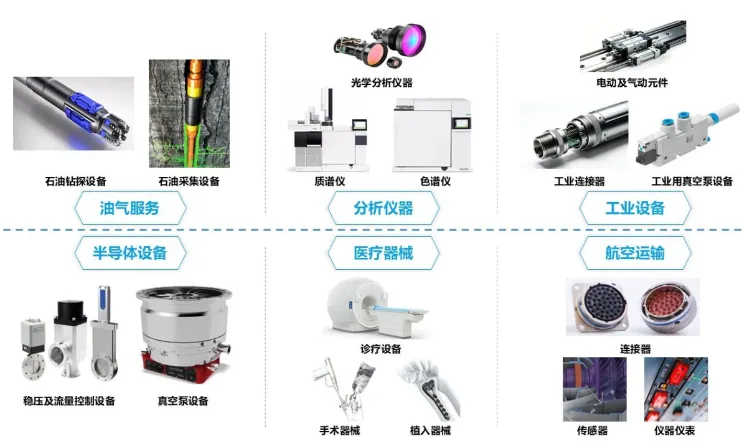
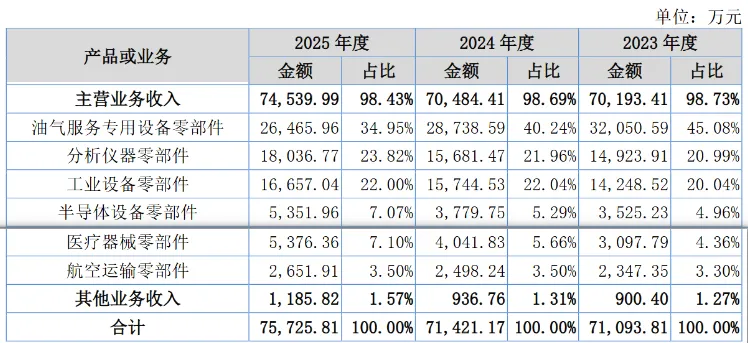
公司产品主要分为6大类,油气服务零部件是公司最早深耕的领域,但近年收入持续收缩;半导体与医疗器械占比近两年快速提升,是公司产品结构升级中最亮眼的变化;分析仪器与工业设备则是"稳中有升",构成公司收入的基本盘。整体来看,公司已从过去油气服务一家独大的格局,转变为油气服务(约35%)+分析仪器(约24%)+工业设备(约22%)+半导体/医疗/航空(约18%)的更加均衡的多元结构。
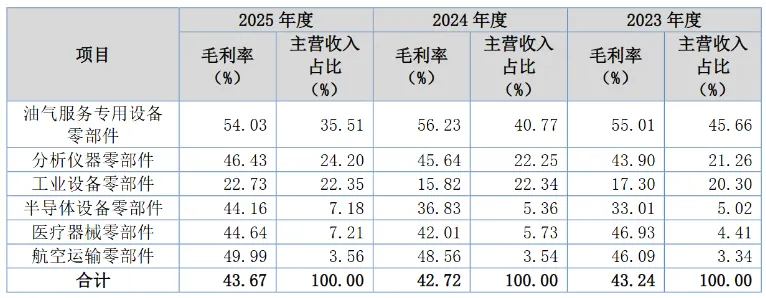
公司近3年综合毛利整体保持稳定,其中油气服务零部件毛利常年维持在54%~56%的较高水平,是公司盈利能力最强的现金牛;半导体设备零部件毛利从23年的33.01%增长至25年的44.16%,是公司盈利能力提升最快的业务,主要源于产品结构变化及工艺优化;此外医疗器械和航空运输零部件均保持较高毛利水平,未来随着营收占比提升,公司整体盈利能力有望更进一步。
根据ResearchNester的数据,2024年精密零件市场规模超过1,825.8亿美元,2025年达到2,231.8亿美元,预计到2035年将超过7,711.2亿美元,预测期内年复合增长率超过13.2%。具体到下游细分行业,全球半导体设备市场2024-2027年CAGR10.02%,中国零部件市场2029年达2,735亿元,CAGR为13.3%;医疗器械领域,全球市场2020-2035年CAGR8.08%;航空运输领域,商用飞机市场2026-2034年CAGR7.8%;油气服务领域,全球钻机市场2026-2035年CAGR6.72%。公司下游领域持续向好的发展趋势,为公司提供了广阔的市场空间。
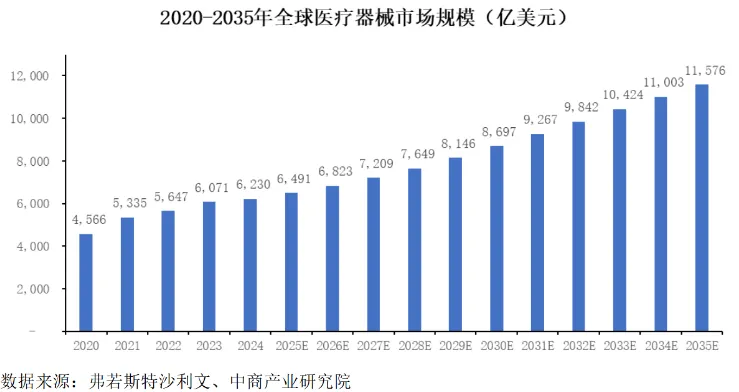
行业竞争格局方面,精密零部件制造行业竞争格局相对分散,呈现明显的差异化竞争特征。公司凭借领先的精密加工能力,构建了产品差异化竞争优势,从其客户结构可窥见一斑,下游客户多为高端制造领域的全球头部厂商,这本身就说明了公司在细分领域中的竞争实力。
公司近3年业绩表现平缓,主要原因在于最大收入板块油气服务营收持续下滑,拖累了公司整体业绩增速,而其他业务领域收入均呈持续增长趋势,此消彼长结果就是增长停滞,属于结构性转型中的暂时放缓。而2025年增收不增利,主要受计提大额存货跌价准备以及汇兑损失增加影响。
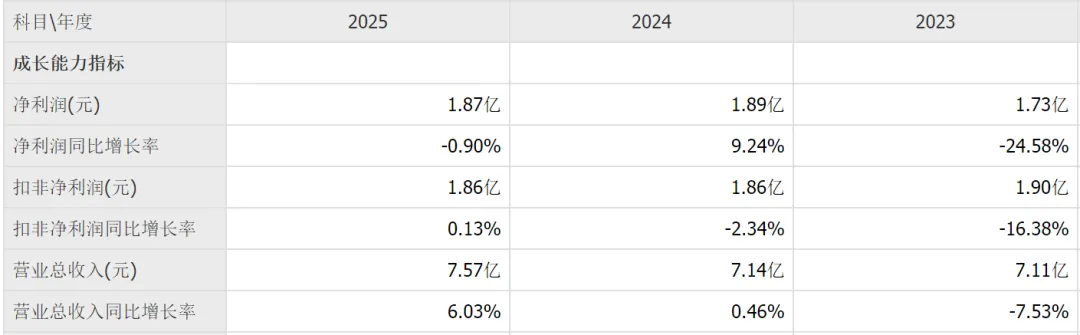
2026年上半年实现营收4.43亿元,同比增长14.3%,扣非净利1.1亿元,同比增长4.39%,营收端增速重回双位数,一方面得益于半导体与医疗器械板块放量驱动结构优化,一方面油气服务领域订单规模自2025年四季度以来持续增长,行业有触底回升迹象,业绩拐点信号初现。
展望未来1至2年公司利润增长点:一是半导体设备领域,全球半导体设备销售额持续创新高,截至2026年4月末公司在手订单6,224.77万元(较25年年末增长84.15%),这一领域将成为公司最重要的增长引擎;二是医疗器械领域,公司产品主要应用于手术器械和植入器械,全球植入器械市场预计以6.52%的年均复合增长率增长,公司该领域收入过去三年复合增长率高达31.74%,增长势头强劲;三是油气服务领域虽然近年收入有所下滑,但2026年客户下达订单规模同比增长81.77%,跌幅正在收窄,有望逐步恢复增长。
风险方面主要汇率波动风险,公司境外销售业务收入占比高达82.10%,与境外客户一般以美元结算,公司持有较大规模的美元货币资金。根据公司的敏感性分析,美元兑人民币汇率每变动1%,净利润将浮动约400万元,汇率波动对公司业绩的影响不容忽视。
二、募投项目
公司此次募投资金主要用于产能扩张和研发中心项目,建设周期2年,达产后预计新增产值71,004.63万元(扩产比例为93.77%),从产能分配来看,半导体设备(25.71%)和油气服务(26.89%)是新增产能投入最大的两个领域,其次是航空运输(17.50%)和医疗器械(16.81%),体现了公司重点强化半导体设备、医疗器械、航空运输等领域发展的战略方向。
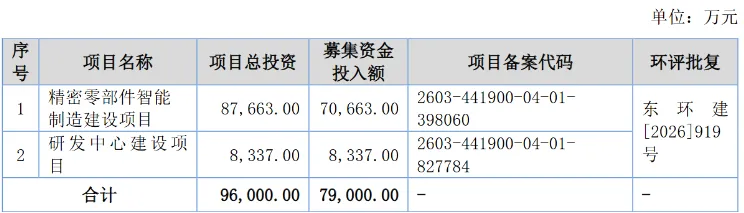
产能消化方面,公司近三年产能利用率分别为74.99%、85.46%和85.60%,整体呈持续上升趋势,且在订单交期紧张时存在阶段性产能不足的情况。截至2026年2月末公司在手订单规模达3.56亿元,较2025年末增长8.82%,募投项目新增产能的消化具有较强的底层支撑,产能过剩的风险较低。
三、投资价值总结
公司是一家质地优良的精密零部件制造企业,客户群体涵盖各领域的全球顶级制造商,近年来业绩受主要产品下游增速放缓影响增长停滞,但今年已有触底回升迹象,加之半导体设备和医疗器械两大战略新兴领域增长势头强劲,未来成长空间可观。
估值方面,公司市盈率(TTM)为14.69倍,通用设备制造业行业PE为39.85倍,公司同行可比公司怡合达市盈率(TTM)为29.83倍,应流股份市盈率(TTM)为86.47倍,相比之下公司发行估值优势显著。
题材方面,公司本次发行价对应流通市值5.47亿元,规模并不算小。公司涉及半导体设备、医疗器械、航空航天和油气服务装备等题材。
关于申购,假设申购资金为12000亿元左右,稳中一手需要880~900万元,1+1则需要1400~1800万元。从资金利用角度,假设使用专项资金顶格打新,以北交所打新作为投资策略,预估年化收益率为7%左右。
特别说明:文章中的数据和资料来自于公司财报、券商研报、行业报告、企业官网、公众号、百度百科等公开资料,本人力求报告文章的内容及观点客观公正,但不保证其准确性、完整性、及时性等。文章中的信息或观点不构成任何投资建议,投资人须对任何自主决定的投资行为负责,本人不对因使用本文内容所引发的直接或间接损失负任何责任。
另外特别说明,我们尊重读者的一切合法权益,如认为内容侵犯您的权益,请及时在后台联系我们(可私信“侵权沟通"获得我们的联系方式),我们将第一时间核查处理。
本文作者可以追加内容哦 !

