2026年,新能源汽车市场进一步分化。$蔚来(NYSE|NIO)$
在财报电话会上,蔚来创始人、董事长、CEO李斌表示,当前中国汽车市场竞争迈入新阶段,呈现出三大核心变化:纯电渗透率持续快速提升,已成为市场主流动力形式;行业从品牌混沌期进入品牌澄清期,品牌成为用户选择的重要考量;竞争也从单点产品比拼,转向企业综合体系化能力的决赛阶段。
这意味着,过去几年的乱战正在收尾,李斌明确表示,“蔚来正进入新的高质量增长周期”。
9月1日,蔚来交出Q2财报,蔚来2026年二季度营收321.4亿元,同比增长69.1%;二季度经营利润2.1亿元,连续三个季度实现盈利;增长与盈利,第一次站在了同一边。更重要的是,蔚来用卖得多和赚得稳,证明谁是真正的头部。
上半年,蔚来总营收576.7亿元,同比增长85.8%。自主品牌中国市场销售收入前三,仅次于比亚迪和吉利;在新势力中,这是断层式的第一。
在行业普遍低迷的2026年,蔚来为什么能跑出加速度?从车企混战中突围?
新势力营收断层领先背后:“不卷价格、卷价值”的逆向思维
1-8月,蔚来公司累计交付262,893台,同比增长57.9%。其中,6月和7月,蔚来品牌平均成交价分别高达44.3万元和43.46万元。
在多数玩家以价换量时,蔚来却在40万以上的价格带持续上攻。
全新ES8不仅成为持续热销的产品,并且“订单需求仍然非常强劲”。ES8累计交付突破14万辆,预计上市一周年累计交付可超15万台,刷新中国40万元以上高端车型交付纪录。
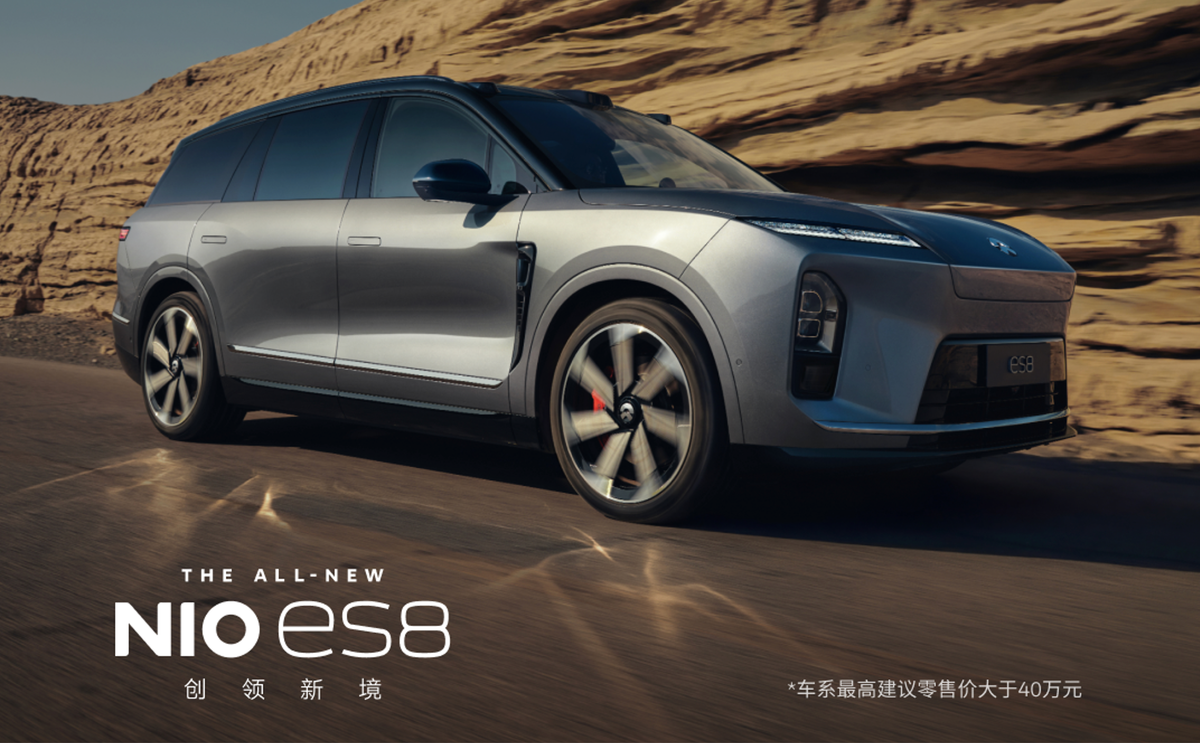
此外,ES9四分之三以上的用户来自于蔚来车型以外的新增用户,破圈效应非常明显。ES9连续两个月斩获50万级纯电车型销冠,成交均价高达55.67万元,历时73天累计交付突破2万台,刷新中国乘用车市场50万级高端纯电SUV最快交付纪录。
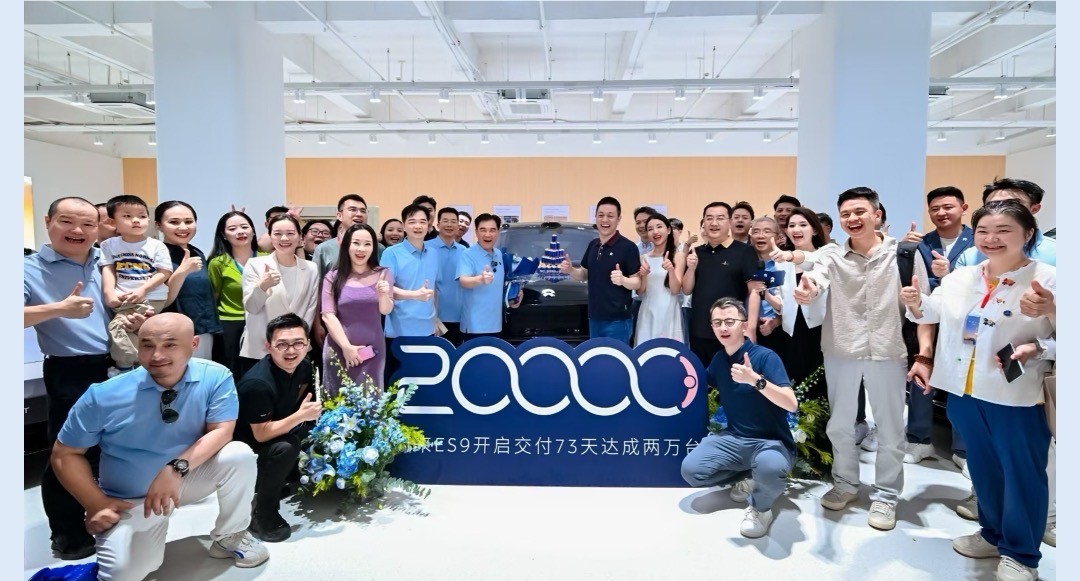
BBA的退潮带来历史窗口,而蔚来用销量数据、成交均价和新增用户证明,“BBA的下一辆是蔚来”。
然而,市场对此的反应始终存在一种认知滞后。
因为研发投入、换电网络扩张、多品牌建设,这些投入的成本先进入当期费用,而它们形成的品牌势能、网络密度和用户黏性,却要等规模越过临界点后才会集中释放。
过去投资者谨慎是合理的,长期投入也可能永远是投入,但二季度的意义,就是未来证明了投入将变成回报。
收入增长69.1%,经营利润却连续为正,这说明收入扩张不再对应亏损同步扩大,前期投入开始产生经营杠杆。
投资者关心的事情,转向了三个更具体的问题:毛利率能否保持?费用增速能否持续低于收入增速?经营现金流能否伴随销量改善?
一旦这三个指标连续兑现,蔚来就有了重估空间。
毛利最高、现金流最强:多品牌协同增长正循环
2026年上半年,蔚来是唯一实现持续经营盈利的新势力。
这是在Q2单车成本上涨约1万元的背景下实现的。究其原因,高毛利车型ES8、ES9占比提升,抵消了成本压力;供应链前置布局和技术降本持续见效。
最重要的是,三品牌协同带来的效率优化,也在转动规模效应的飞轮。
蔚来的品牌矩阵,正在变成效率杠杆。
蔚来品牌守住40万至50万价格带,完成对BBA的历史性超越。
乐道L60迎来第11万台交付,保值率位列同级第一;L90累计交付超6万台,稳居30万元级纯电大型SUV销冠,与L80组成旗舰双子星。
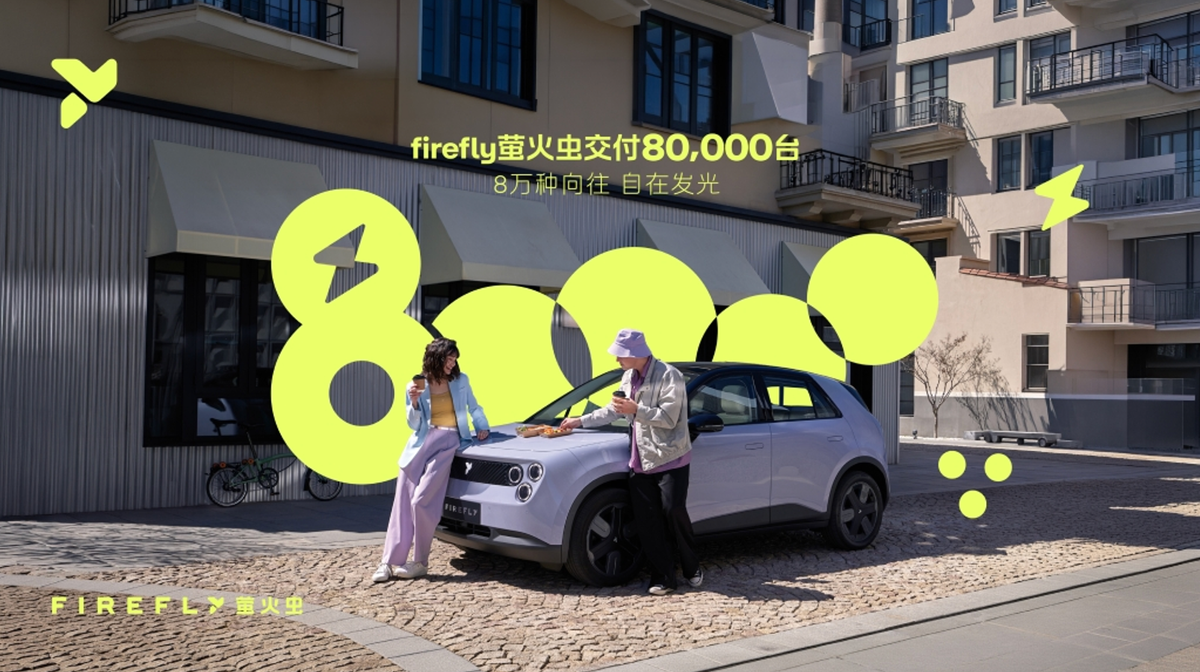
萤火虫累计交付突破8万台,连续14个月位居中国高端小车市场市占率第一。
三个品牌,三个价格带,三类用户群,却共享同一套研发、供应链、制造体系、智能驾驶能力和补能网络。新增销量可以摊薄研发、制造、采购和基础设施成本。
平台利用率的提升,才是蔚来利润弹性的真正来源。
三品牌协同从“多养两个孩子”到“一套后台服务三个市场”,“蔚来好卖”已经不够形容,更准确的说法是“蔚来能赚且持续赚”。
上半年,蔚来毛利总额107.7亿元,同比增长282.2%。同时,二季度公司综合毛利率18.4%,同比增长8.4个百分点,整车毛利率18.5%,同比增长8.2个百分点。
现金储备是另一个被低估的信号。
二季度现金储备提升至567亿元,同比增长108.7%,环比增长17.7%,现金储备连续三个季度大幅增加。
这意味着蔚来技术研发、新产品布局、多品牌投入都有了更多底气。
但在这份财报之前,市场没有预期去重估这些变化。如果用SOTP(分部估值法)拆开看,100亿美元出头的市值可能只算了整车业务。
能源网络、神玑芯片、电池资产、智能驾驶服务,几乎被按零估值,或者仅仅作为成本项存在。
如今,整车业务本身已经证明造血能力,而这些隐藏资产一旦获得外部价格,比如,神玑引入外部投资,目前已完成两轮融资,融资金额近35亿元,投后估值达122.5亿元,且估值在估值持续上升。换电网络开放合作、BaaS订阅收入显性化,蔚来不需要所有业务同时爆发,只要有一项隐藏资产被意识到低估,市场就会重新算账。
重估蔚来:飞轮转动,未来增长通道打开
高端品牌势能(BBA退潮中上位)、三品牌协同(乐道/萤火虫卡位成功)、技术护城河(神玑/世界模型/换电),三者正在形成正向循环。
销量增长验证产品力,产品力反哺品牌溢价,品牌溢价支撑高毛利,高毛利又为技术研发提供现金流。而蔚来的技术投入,已经服务于百万用户,是被市场验证过的能力。
一方面,神玑NX9031芯片装车已超30万片,蔚来世界模型NWM实现超70万用户同步升级,行业首个在通用芯片与自研芯片平台并行开发、同步发布。AD渗透率与使用时长大幅提升,大模型人才团队梯队完整。
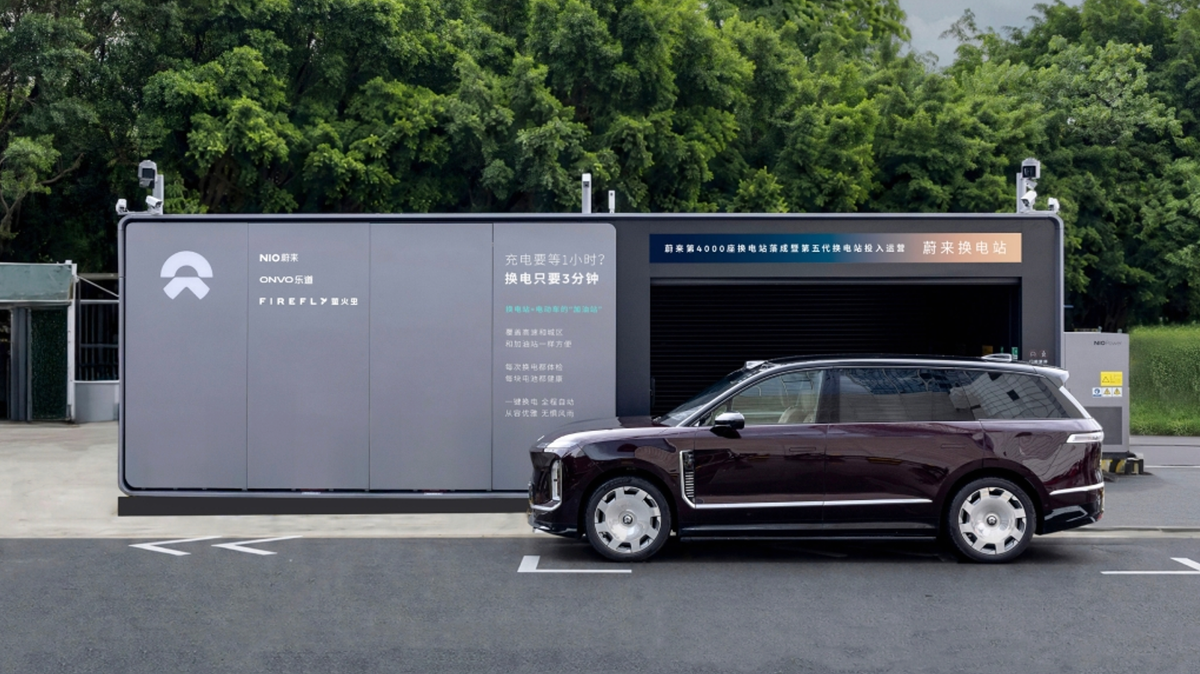
另一方面,换电网络累计建成4062座,累计换电超1.2亿次,第五代换电站换电时间缩短至1分48秒。换电模式已经充分获得用户和市场的规模化验证,成为中国新能源汽车加电补能的主流方案之一。
这些技术资产很容易被市场低估,但它们无形之中撬动了产品力,让蔚来在高端价格带站稳脚跟,量价齐升,转动“技术-商业”的飞轮。
正向循环已开启,成长预期自然随之变化。
二季度的核心信号,是收入规模、亏损收窄与多品牌增长开始形成正向循环。过去压低蔚来估值的那些投入,恰好构成了后来者最难复制的护城河。
三季度指引中,蔚来预计交付10.8万至11.1万辆,同比增长24.0%至27.5%。下半年,ES8、ES9将持续放量,乐道继续爬坡,换电站加速布局。明年30万价位带还有重磅产品升级。
纯电终局加速,蔚来的增长通道已经打开,市场需要更新对蔚来的定义。
本文作者可以追加内容哦 !

