核心观点:9月2日早盘,市场遭遇史上罕见量级流动性收紧+外盘利空共振,央行今日暂停7天期逆回购操作,叠加到期资金回笼,单日净回笼5985亿元,创下本轮流动性调控以来单日最高回笼纪录,月初资金面快速收紧。多重利空压制下,A股全线低开低走、恐慌情绪蔓延,超4400只个股下挫,市场赚钱效应濒临冰点。指数结构极致分化,权重沪指小幅抗跌、守住关键均线,深成指、创业板、科创50集体深度回调,其中创业板步入技术性超跌区间、深成指逼近空头主跌通道。板块轮动极致避险,军工、煤炭、油气、农业等防御赛道逆势走强,半导体、消费电子、有色金属、贵金属等成长与顺周期品种全线溃退。当前市场完全由空头情绪主导,午后能否放量止跌、组织有效反击,是界定今日行情为良性技术性回调还是新一轮下跌开启的核心关键。
一、国内热点资讯
1. 央行单日净回笼5985亿创纪录,月初流动性收紧确立
9月2日,人民银行公开市场操作大幅收紧流动性,当日7天期逆回购操作归零,仅开展常规窗口调控;当日共计2395亿元7天期逆回购、3590亿元隔夜逆回购到期,单日合计净回笼5985亿元,刷新本轮资金回笼周期单日最高规模。
这是央行连续第五个交易日大额净回笼,彻底逆转8月下旬宽松投放格局,月初流动性“由松转紧”信号彻底明确。超大额资金回笼直接收紧市场短端流动性,抬升市场资金成本,对高估值科技成长赛道估值形成精准压制,是今日科创、创业板深度调整的核心内部诱因。
2. 中美经贸高层会面,中长期市场信心获得托底
9月1日,国务院总理李强会见美中贸易全国委员会董事会主席一行,双方围绕中美经贸合作、市场稳定、双向交流展开深度沟通。此次高层会面释放积极信号,有利于缓解市场对中美经贸摩擦的担忧,对A股中长期情绪与外资信心形成温和托底,短期对冲部分空头利空。
3. 外籍个税政策落地,市场规范化持续推进
财政部、税务总局正式落地新规,9月1日起,外籍个人从外商投资企业取得的股息红利所得,统一按20%税率缴纳个人所得税。本次政策为行业常态化规范调整,旨在统一税收标准、完善市场制度,无短期利空冲击,对市场整体走势影响有限。
4. 地缘冲突推升油价大涨,能源行情持续性存疑
受霍尔木兹海峡地缘冲突升级影响,9月1日国际油价大幅跳涨,WTI原油大涨5.2%报90.22美元/桶,布伦特原油大涨4.6%报94.65美元/桶,地缘风险溢价快速回归。受此利好催化,今日A股油气板块集体高开,但资金兑现情绪浓厚,板块整体高开低走,多数个股冲高翻绿。纯地缘事件驱动的行情缺乏基本面支撑,短期炒作属性较强,追高风险极高。
二、大盘走势:深创暴跌超2%,创业板进入超跌区间
今日早盘行情
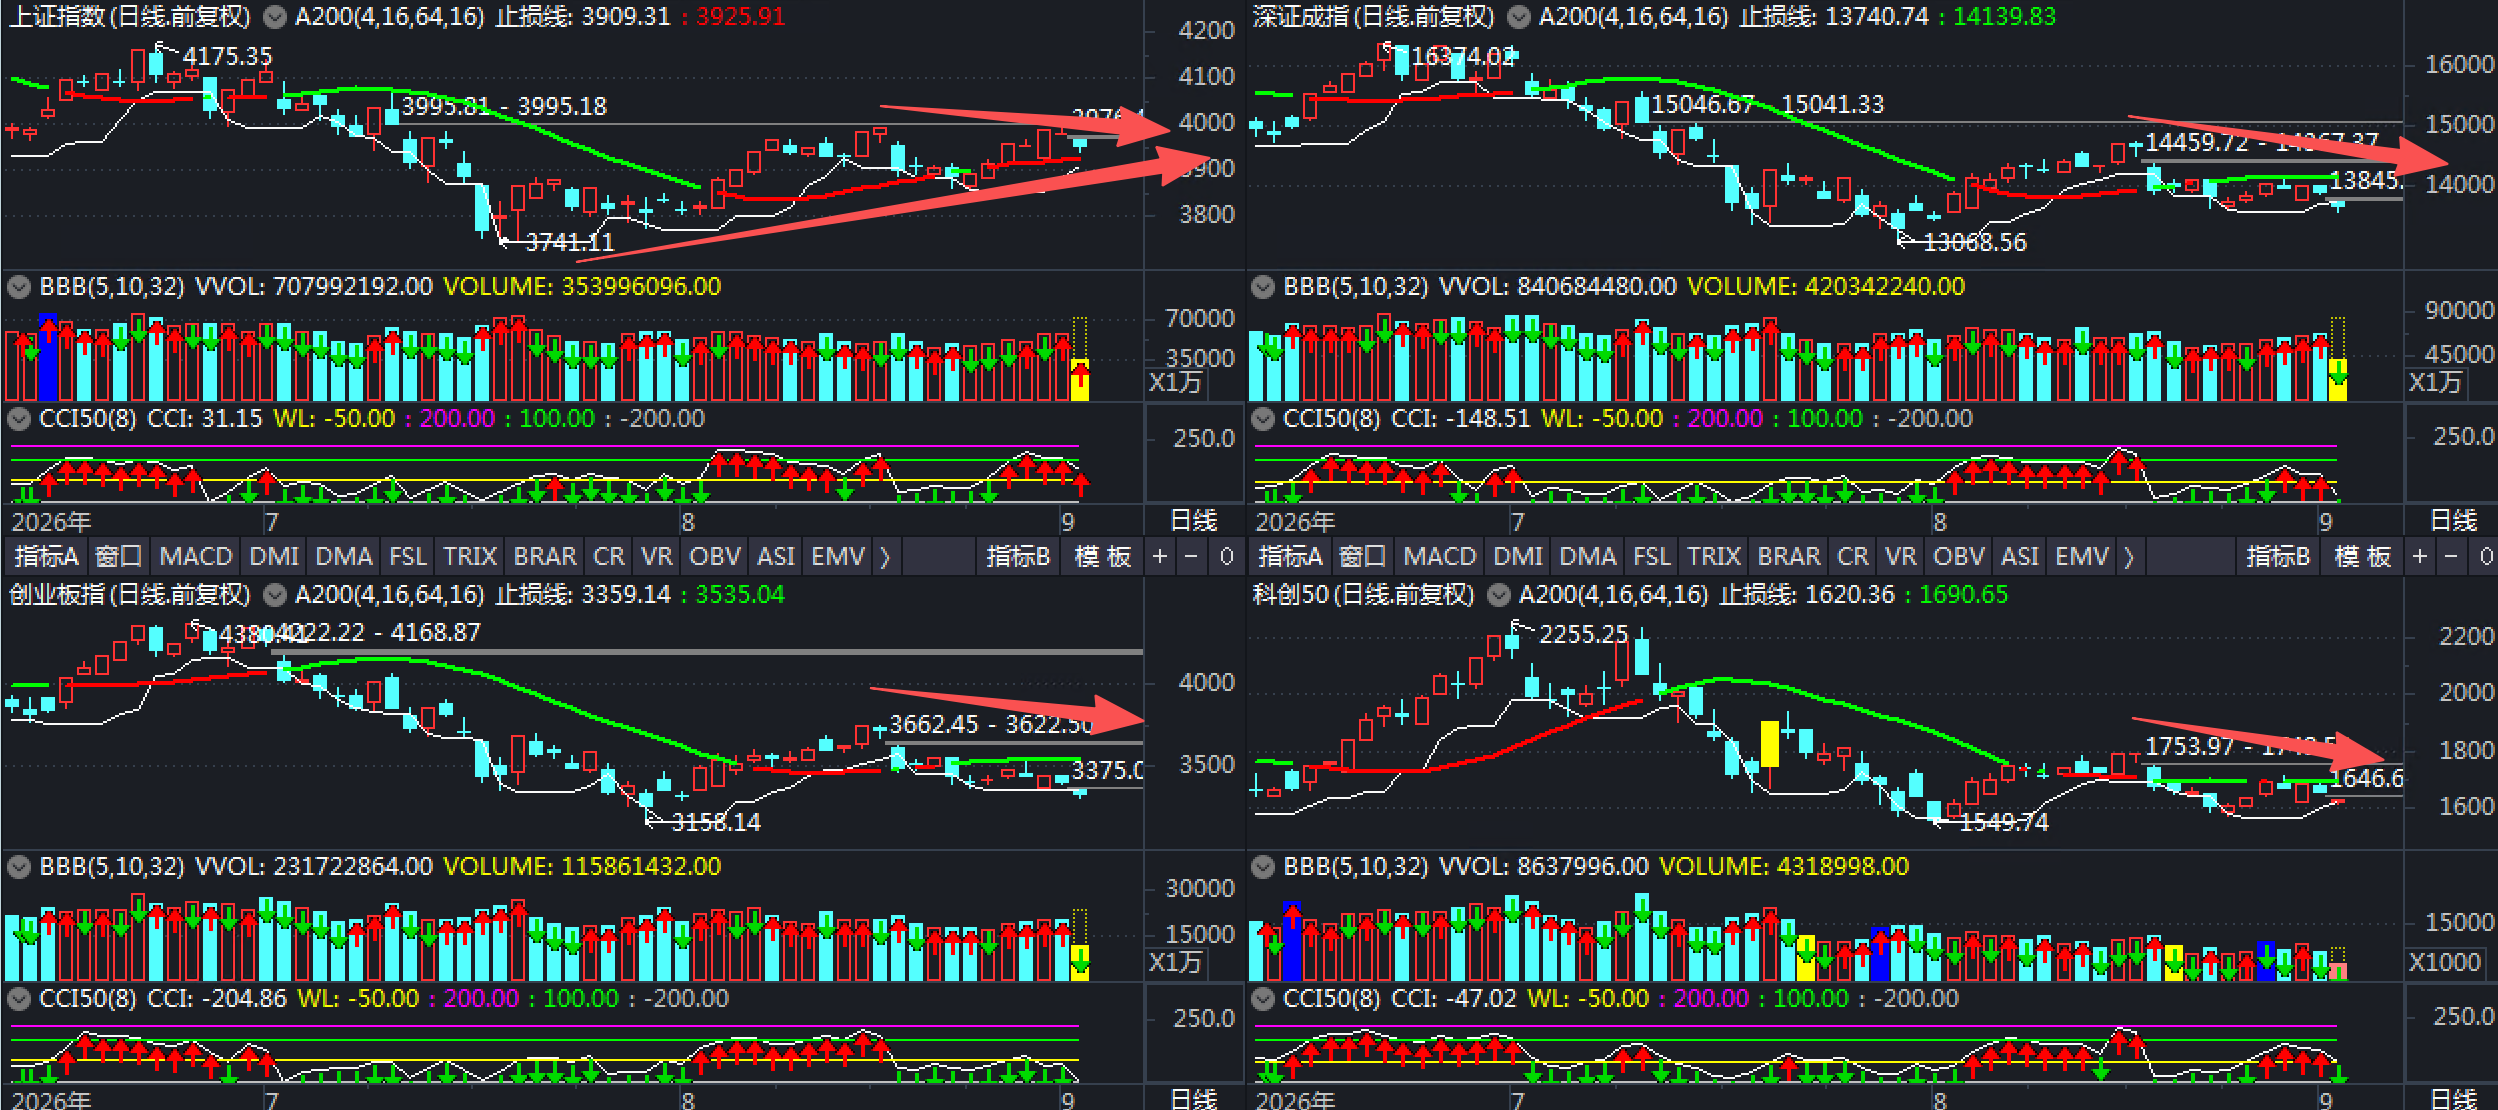
9月2日A股全线低开低走,流动性收紧叠加外盘利空共振,指数午后延续弱势下探,成长赛道领跌全场,仅权重指数小幅抗跌,市场结构性熊市特征凸显:
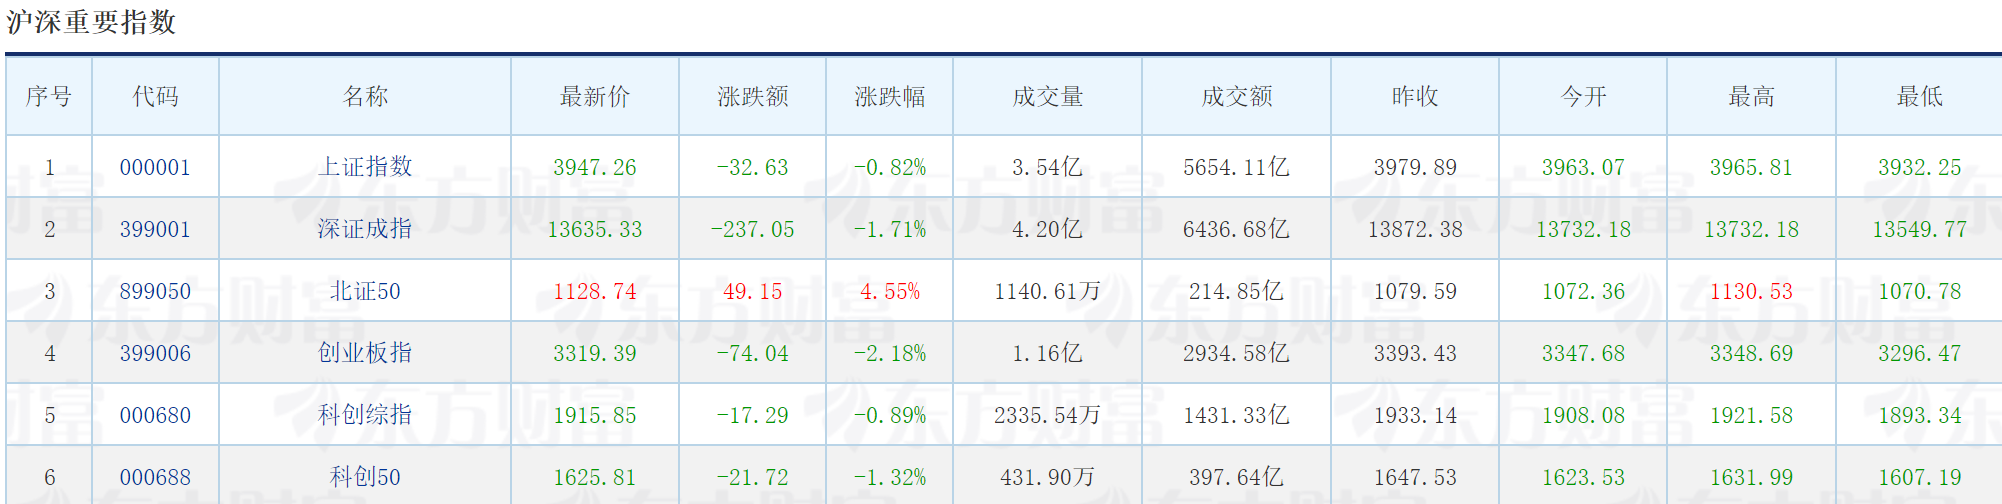
开盘整体分歧走弱,沪指低开0.42%、深成指低开1.01%、创业板指低开1.35%、科创50低开1.46%,开盘后资金持续出逃、指数逐级下探,早盘弱势格局明确。
量能层面呈现缩量下跌特征,早盘两市较前一交易日同期缩量999亿元,预计全天成交不足2万亿。缩量杀跌意味着市场抛压持续释放,但低位承接资金严重不足,市场陷入“无人接盘、阴跌延续”的弱势模式,空头话语权持续强化。截至早盘阶段性低点,深成指最大跌幅超2%、创业板最大跌幅超2.6%,成长赛道亏钱效应全面扩散。
分指数走势回顾
上证指数:市场最后多头防线,抗跌但被动承压。 沪指午盘收3947.26点,盘中最低3932.25点,持续站稳20日均线,仍有约50点安全边际,是四大指数中唯一未破位的品种。但当前并非独立走强,仅为权重护盘抗跌,若深创持续深度走弱、恐慌情绪蔓延,沪指后续大概率被动跟跌,独立护盘持续性有限。
深证成指:空头趋势持续强化,主跌通道临近确认。 指数长期运行于20日均线下方,今日再度深度下探,重心持续下移,技术面空头格局彻底成型。午后若无法快速收复跌幅、延续下探,将正式确立阶段性主跌行情,市场调整深度将进一步加大。
创业板指:正式进入超跌区间,超跌不代表止跌。 创业板早盘最低3296.47点,较7月阶段高点累计跌幅超25%,技术指标全面进入超跌超卖区间。但在缩量阴跌、资金持续出逃、流动性收紧的多重利空下,超跌仅代表做空动能阶段性透支,并非明确止跌信号,底部仍需等待量能修复与资金回流确认。
科创50:逼近整数关口,下方支撑逐步下移。 科创50持续失守20日均线,早盘最低触及1607.19点,逼近1600点整数关口。短期下方核心支撑区间落在1550-1580点,若无资金承接,指数大概率进一步下探寻底。
北证50:全场唯一亮点,避险小票逆势走强。 北证50早盘逆势大涨4.55%,成为唯一红盘核心指数。资金持续从高位大盘成长赛道撤离,扎堆低位小市值避险品种,说明市场情绪并未完全崩盘、场内资金并未全面离场,但小票体量有限,无法对冲大盘权重颓势,难以逆转整体调整格局。
三、行业板块:极致避险行情,防御独强、成长全线溃退
领涨方向:军工、煤炭、粮食概念、旅游、液冷服务器
市场风险偏好大幅回落,资金扎堆低估值、强防御性板块。军工板块逆势走高,内蒙一机走出2连板,建设工业、长城军工强势涨停;煤炭板块延续趋势性行情,郑州煤电、云煤能源涨停,多只煤炭个股同步拉升。粮食种植、油气概念受益通胀与避险逻辑震荡走强,旅游、液冷服务器等细分题材局部活跃,云南旅游、雪人股份等个股涨停,结构性题材行情延续。
领跌方向:贵金属、有色金属、半导体、消费电子、地产
成长与顺周期赛道集体重挫,高位题材全面退潮。贵金属、有色金属板块大幅调整,兴业银锡跌超7%;半导体、消费电子、AI硬件、CPO、PCB等前期热门科技赛道集体杀跌,资金兑现力度极强。地产板块持续走弱,我爱我家跌超9%;农业板块内部严重分化,高位个股冲高回落、部分标的大跌超10%,题材炒作退潮明显。
短线情绪总结:高位连板、热门题材亏钱效应爆棚,低位防御板块抱团走强,全市场超4400只个股下跌,整体赚钱效应降至阶段性冰点,市场进入极致避险、高低切换的弱势行情。
四、资金流向:缩量阴跌延续,内资避险、外资分歧
量能维度:市场持续缩量调整,早盘量能同比明显萎缩,抛压持续释放但低位承接乏力,典型“缩量阴跌”弱势形态,增量资金全面观望,存量博弈下资金出逃意愿强烈。
北向资金维度:隔夜中概股大幅重挫,外资整体风险偏好降温,今日北向资金整体承压、存在流出预期。但外资内部出现结构性分歧,部分资金规避高位赛道、布局低位题材,呈现“整体避险、局部调仓”特征,无系统性清盘行为。
主力资金维度:场内调仓逻辑清晰且极致,主力资金持续从有色金属、半导体、消费电子等高波动成长、顺周期赛道出逃,集中涌入军工、煤炭、粮食等低估值防御板块,弃高就低、极致避险成为当前唯一资金主线。
五、结论
第一,超大额流动性收紧成核心利空,多重压力共振压制盘面。 央行单日5985亿净回笼创纪录,连续五日流动性收紧,直接压制高估值成长估值;叠加隔夜美股三连跌、中概股重挫、油价抬升通胀预期三重外部利空,内外利空形成共振,市场调整具备明确驱动,短期弱势格局难快速扭转。
第二,指数分化加剧,深创进入超跌调整区间。 深成指逼近空头主跌通道,创业板技术面超跌明显,做空动能持续释放;但超跌不等于止跌,缩量环境下底部信号缺失,技术性反弹需求虽在,但反弹持续性与力度仍存极大不确定性。
第三,市场情绪未全面崩溃,但扭转颓势无力。 北证50逆势大涨印证场内资金仍在、并未全面离场,结构性行情仍在延续;但小票避险行情体量过小,无法对冲大盘成长赛道的调整压力,难以扭转整体空头格局。
午后核心观测三信号:一是创业板3300点支撑有效性,守住则超跌反弹可期,失守则调整进一步加深;二是市场量能修复情况,午后放量承接是止跌反弹核心前提,持续缩量则阴跌延续;三是北证50逆势强度延续性,是场内资金活跃度与短期情绪的核心风向标。
今日一句话总结:央行5985亿纪录级回笼叠加外盘利空共振,深创暴跌进入超跌区间,市场空头主导、极致避险,午后能否放量反击,直接定义本轮调整性质。
免责声明:本文所有数据均来自公开可查信息源,仅对上午已发生的行情进行客观梳理与分析,不构成任何投资建议。文中提及的所有板块、指数、点位仅为市场描述,不构成买入、卖出或持有任何金融产品的操作建议。市场有风险,投资需谨慎,据此操作风险自担。
本文作者可以追加内容哦 !

